Sommaire de la fiche
- Pourquoi la garantie décennale protège toujours le maître d’ouvrage, entreprise fermée ou non
- Comment retrouver l’assurance décennale dans les documents contractuels après fermeture
- Exploiter les organismes officiels et les bases publiques pour retrouver l’assureur après fermeture
- Que faire en l’absence d’assureur identifié : FGAO et solutions alternatives
- Démarches et réflexes recommandés pour valoriser votre garantie décennale après cessation
Lorsqu’une entreprise du bâtiment met la clé sous la porte, retrouver son assurance décennale peut rapidement tourner au casse-tête pour les propriétaires. Entre normativité juridique, délais et paperasse, la démarche exige détermination et méthode. Cette protection, pourtant obligatoire et essentielle à toute construction ou rénovation majeure, offre la sécurité d’être indemnisé en cas de problème structurel pendant dix ans, même si le professionnel concerné a suspendu son activité. Découvrez à travers ce guide, les ressources, principes et bonnes pratiques pour mener à bien la recherche de l’assurance décennale d’une entreprise fermée, garantir vos droits et éviter tout risque pour votre patrimoine immobilier.
En bref
- La garantie décennale demeure active durant dix ans après la réception des travaux, quelle que soit la survie de l’entreprise.
- L’accès à cette couverture passe par la recherche du contrat d’assurance.
- Les documents assurance, devis, factures et attestations sont vos premiers alliés.
- En absence d’archives, le liquidateur judiciaire ou organismes officiels comme l’Insee peuvent servir de relais.
- En dernier recours, le FGAO prend parfois la suite en cas de sinistre décennal non couvert.
- Le rôle de l’assureur reste central : c’est lui qui dédommage le client, même si l’entreprise est fermée.
- Le respect des délais et l’aide d’un expert en droit du bâtiment optimisent la défense de vos intérêts.
Pourquoi la garantie décennale protège toujours le maître d’ouvrage, entreprise fermée ou non
La garantie décennale occupe une place à part dans le paysage de la construction française. Imposée par la loi Spinetta depuis 1978, elle assure le maître d’ouvrage contre les désordres qui mettent en péril la solidité de son bien ou l'empêchent d’être utilisé normalement. Ce filet de sécurité concerne les travaux de gros œuvre, la toiture, les murs porteurs, la charpente, mais aussi certains éléments d’équipement indissociables de l’ouvrage. En 2026, alors que les procédures de liquidation n’épargnent pas le bâtiment, le besoin de sécuriser son projet reste entier.
Même après la disparition d’une entreprise, la responsabilité civile du constructeur demeure et, avec elle, l’obligation de réparation ou d’indemnisation du sinistre décennal. La clé : l’indépendance de l’assurance décennale vis-à-vis du sort commercial de l’entreprise. Lorsque l’artisan ou l’entreprise fermée n’existe plus, le porteur de la garantie devient l’assureur historique, pour toute la durée légale, sous réserve que le contrat ait été souscrit et payé pendant les travaux. Cette dissociation, encore méconnue du grand public, explique pourquoi il reste possible d’activer la couverture après la disparition de l’intervenant initial.
Prenons l’exemple d’un propriétaire découvrant, en 2026, des fissures majeures cinq ans après l’achèvement de son logement par une société liquidée début 2025. Malgré la fermeture, la garantie décennale reste mobilisable sous réserve d’une recherche active via l’historique de l’entreprise et les documents d’assurance. C’est précisément à ce stade qu’une méthodologie rigoureuse s’impose, que l’on soit particulier, syndic ou investisseur. Pour aller plus loin sur les avantages de l’encadrement de l’habitat, consultez la ressource suivante : habitat concept et sécurité.
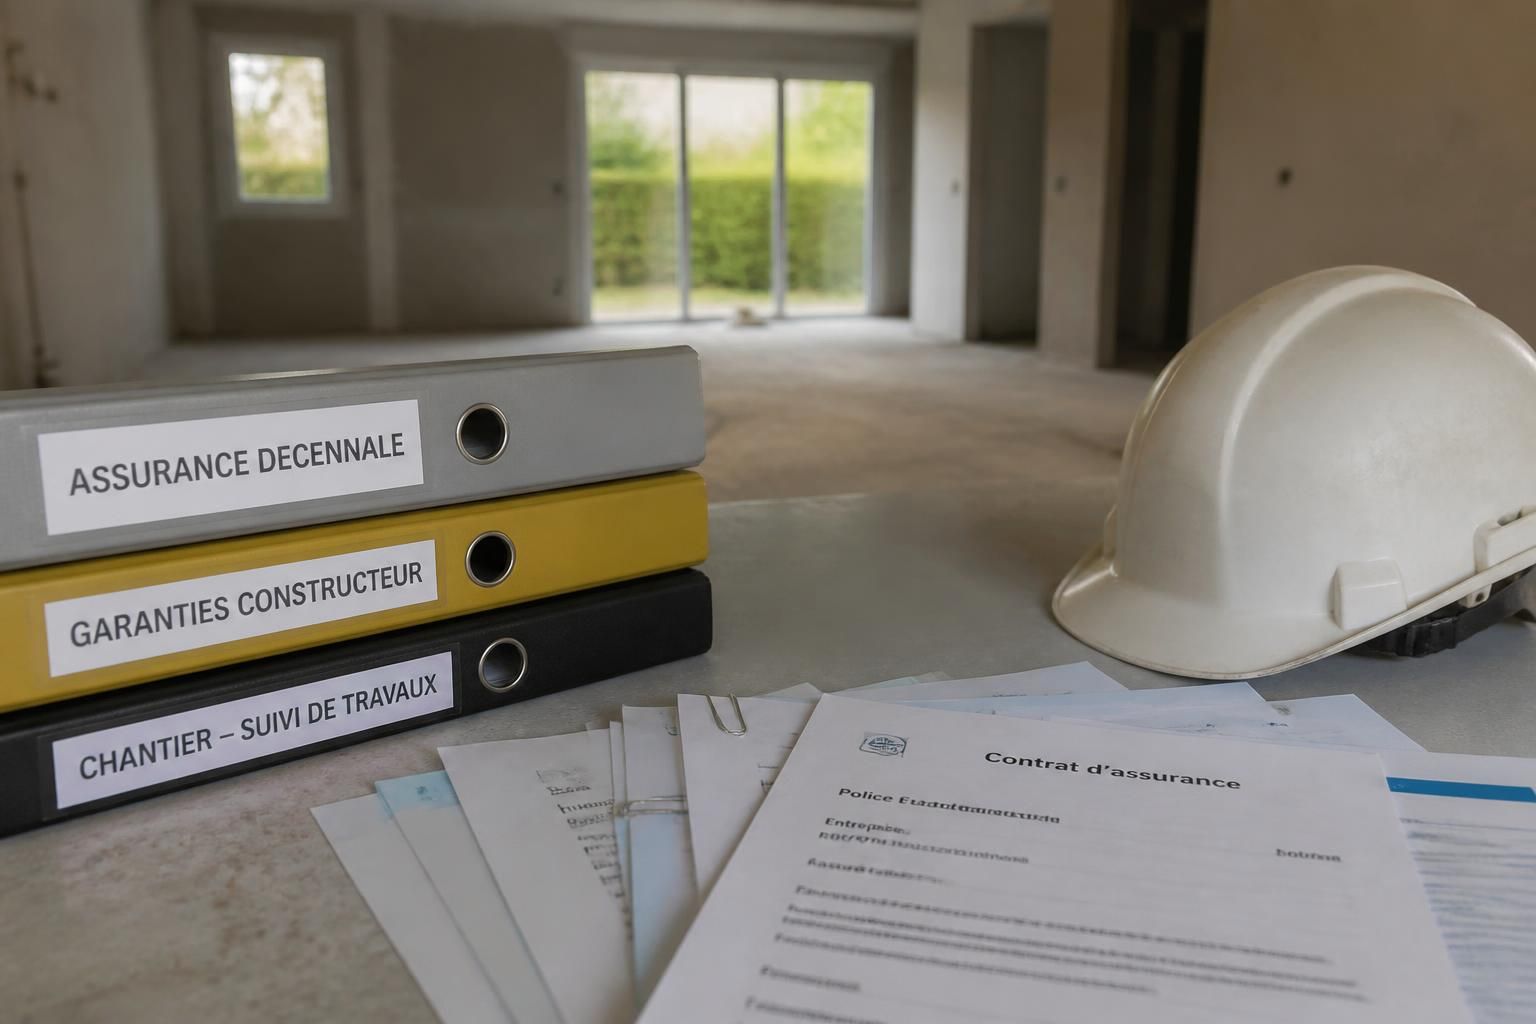
La règle des dix ans et ses implications concrètes
La durée de la garantie implique que des dommages peuvent survenir longtemps après la disparition du constructeur. La loi garantit au client, jusqu’à dix ans après la réception des travaux, la possibilité de solliciter la réparation ou le dédommagement des désordres majeurs. Le porteur d’assurance ne peut opposer la fermeture de l’entreprise pour s’en exonérer : la loi protège le maître d’ouvrage, qu’il s’agisse d’un particulier acheteur, d’un bailleur social ou d’une copropriété.
En définitive, la garantie décennale fonctionne comme une protection « détachée » de la vie de l’entreprise : elle accompagne l’ouvrage, et non l’artisan. Cette précaution, rarement prise à la légère dans le secteur professionnel, s’impose désormais comme un critère de confiance et de sécurité indispensable, que ce soit pour la revente ou pour la tranquillité du propriétaire.
Comment retrouver l’assurance décennale dans les documents contractuels après fermeture
La toute première étape lorsqu’une entreprise de construction cesse son activité, c’est de recenser tous les documents assurance en rapport avec le chantier. Factures, devis, attestations, correspondances : ces pièces sont régulièrement exigées avant même le début des travaux, mais leur importance prend un relief particulier en cas de problème survenu plusieurs années après. La recherche d’une assurance décennale d’une entreprise fermée commence donc bien là, dans vos archives personnelles ou celles de la copropriété.
Après la loi Macron, aucun professionnel ne peut démarrer le chantier sans remettre à son client une attestation d’assurance en responsabilité décennale. C’est ce papier, transmis avec le devis ou la facture, qui regroupe :
- le nom de la compagnie d’assurance
- le numéro de police du contrat d’assurance
- les coordonnées du courtier ou de l’assureur
- le détail des activités garanties
- la période de validité, à vérifier pour éviter toute contestation
À défaut de retrouver ce sésame, le propriétaire peut s’appuyer sur d’autres indices : le numéro SIRET de l’entreprise sur ses documents, une mention d’assurance sur un devis ou une facture détaillée ou, parfois, une attestation jointe à l’acte d’acquisition (cas fréquent dans les promotions neuves ou les marchés encadrés). N’hésitez pas à parcourir également les carnets d’entretien remis aux syndics ou copropriétaires et les dossiers notariaux si le bien a changé de main.
| Document à rechercher | Informations clés à obtenir | Utilité |
|---|---|---|
| Attestation décennale | Assureur, police, validité | Activer la garantie auprès de l’assureur |
| Facture/devis | Nom entreprise, SIRET, mention RC décennale | Reconstituer l’identité du constructeur |
| Procès-verbal de réception | Date, réserves éventuelles | Déterminer le délai de garantie |
| Courriers/emails | Échanges sur le suivi après-travaux | Tracer l’existence du contrat assurance |
Pour toute démarche efficace, regroupez ces éléments dans un dossier chronologique : cela facilitera la déclaration de sinistre décennal auprès de l’assureur identifié.
Exploiter les organismes officiels et les bases publiques pour retrouver l’assureur après fermeture
Que faire lorsque les documents personnels font défaut, ou qu’aucune trace de l’assurance décennale ne subsiste ? Toute recherche assurance efficace passe alors par les structures officielles et les bases de données publiques. Première étape : le numéro SIRET, mentionné presque systématiquement sur les devis ou factures, s’avère une clé d’entrée précieuse. Ce numéro permet de consulter l’une des grandes bases d’informations d’entreprise, comme le site de l’Insee ou ce guide spécialisé sur la garantie décennale.
En recherchant l’historique de l’entreprise, le client accède à des informations telles que la date de création, la cessation d’activité, la mise en liquidation et même, dans de nombreux cas, le nom du mandataire ou du liquidateur judiciaire. Ces contacts peuvent vous orienter vers les archives administratives où figurent souvent les contrats d’assurance souscrits au nom de la société.
Un pas supplémentaire consiste à solliciter France Assureurs, organisme représentatif du secteur, ou à consulter le tribunal de commerce du lieu d’immatriculation de l’entreprise. Ce dernier conserve le dossier complet de la société, y compris, dans de nombreux cas, les informations relatives aux contrats d’assurance décennale passés durant l’activité.
Enfin, le notaire ayant acté l’achat d’un bien neuf ou d’un logement rénové sert parfois de relais : il arrive que l’attestation décennale remise avant le transfert de propriété soit conservée dans les archives notariales. Cette multiplicité de canaux amplifie vos chances de retrouver l’assureur responsable et d’obtenir gain de cause, quels que soient les obstacles rencontrés au départ.
Liste des structures à contacter pour faciliter votre recherche assurance
- Insee : historique et activité de l’entreprise (SIRET, situation, liquidation)
- France Assureurs : orientations et conseils
- Tribunal de commerce : accès au dossier complet de liquidation
- Notaire ou syndic : archives des transactions immobilières
- Cabinet d’avocats spécialisés : accompagnement judiciaire
Chaque maillon de cette chaîne peut se révéler déterminant : ne sous-estimez aucune piste lors de la recherche de votre couverture décennale.
Que faire en l’absence d’assureur identifié : FGAO et solutions alternatives
Malgré une enquête approfondie, il arrive que le contrat d’assurance décennale reste introuvable ou que l’assureur, lui-même frappé de faillite, ait disparu. Dans ces cas extrêmes, le Fonds de Garantie des Assurances Obligatoires (FGAO) peut vous permettre de sauvegarder vos droits. Ce fonds d’indemnisation, piloté par la Banque de France, a pour vocation de protéger les victimes lorsque l’assureur historique fait défaut.
Le premier réflexe est de signaler toute défaillance de compagnie auprès de l’ACPR (Autorité de Contrôle Prudentiel), qui veille au respect de la réglementation. Dès officialisation de la liquidation de votre assureur, le dossier est transféré automatiquement au FGAO, nécessitant cependant une démarche de déclaration de sinistre soignée et complète.
Voici un exemple type de situation : une entreprise a bâti un lotissement en 2024, puis a été radiée en 2025. Deux ans après, un sinistre décennal majeur survient (problème structurel, infiltration grave…). Si le contrat d’assurance a été résilié avant la clôture du chantier, la procédure peut alors aboutir à une double impasse : ni l’assureur ni l’entreprise ne répond. C’est ici que le FGAO entre en jeu, dans des délais stricts et pour des cas précis. Reste que son champ d’intervention ne couvre pas toutes les situations, d’où l’importance de reconstituer précisément l’historique de l’entreprise, du chantier et des polices souscrites.
| Situation | Intervention | Conditions |
|---|---|---|
| Assureur en faillite | FGAO couvre la réparation | Déclaration officielle ACPR, sinistre décennal avéré |
| Aucune trace de contrat | Recours partiel possible | Examen au cas par cas |
| Litige sur la date de fin des travaux | Demande d’expert judiciaire | Preuves d’achèvement exigées |
Toute recherche doit privilégier la piste initiale de l’assureur historique. Les solutions alternatives ne se substituent pas à la vigilance documentaire en amont. Pour des situations types ou complexes, ce guide consacré à la garantie décennale pour travaux en 2026 complète utilement l’analyse.
Démarches et réflexes recommandés pour valoriser votre garantie décennale après cessation
Dans ce contexte, chaque étape de la recherche assurance et de l’activation de la garantie décennale doit s’appuyer sur de bons réflexes. À commencer par la conservation de tous les papiers liés à la réalisation de votre bien, pierre angulaire de la sécurité en matière de construction. Pour assurer vos arrières, suivez ce parcours conseillé :
- Sauvegarder tous les documents assurance et contrats annexes dès la signature du devis.
- Rassembler les copies numériques et transmettre un exemplaire à votre notaire ou syndic.
- Noter systématiquement le nom, le numéro de police et les coordonnées de l’assureur sur tout document relatif au chantier.
- En cas de sinistre décennal, constituer un dossier détaillé (photos, échanges, expertises) et adresser une déclaration sinistre recommandée à la compagnie d’assurance.
- Si l’entreprise est fermée ou l’assureur introuvable, solliciter l’aide des organismes compétents ou d’un cabinet spécialisé, comme ceux détaillés sur les démarches lors d’un achat immobilier en 2026.
N’hésitez pas à vous entourer d’un professionnel du droit du bâtiment pour éviter toute erreur : les jurisprudences abondent où la procédure aboutit grâce à la ténacité du client et le respect des délais de prescription.
Ce qu’il faut retenir pour sécuriser durablement son bien
Préparer son dossier aujourd’hui, c’est s’épargner bien des tourments demain. Soyez vigilant lors de la contractualisation, privilégiez les échanges écrits et exigez la preuve d’assurance décennale à chaque étape du chantier. La veille documentaire, la mise à jour régulière de votre dossier et l’identification claire du porteur de la garantie forment la meilleure parade pour préserver vos droits, même plusieurs années après la fermeture du constructeur.
Peut-on activer la garantie décennale si l’entreprise a fermé ses portes ?
Oui, la garantie décennale est attachée à la construction, pas à l’existence de l’entreprise. L’assureur prend en charge les sinistres décennaux pendant toute la durée de validité du contrat initial, même après liquidation ou radiation du constructeur.
Quels documents sont indispensables pour retrouver l’assureur d’une entreprise fermée ?
Factures, devis, attestations d’assurance, procès-verbal de réception des travaux et tout échange pouvant mentionner l’assurance décennale. À défaut, le numéro SIRET et les archives du tribunal de commerce ou du liquidateur peuvent orienter la recherche.
Le FGAO couvre-t-il tous les sinistres en cas de faillite de l’assureur décennal ?
Le FGAO n’intervient qu’en dernier recours, principalement si aucun assureur n’est en mesure d’indemniser. Sa prise en charge dépend de la recevabilité du dossier et du respect des délais et procédures officielles.
Que faire si aucun document d’assurance n’a été remis par l’entreprise au moment des travaux ?
Cherchez d’abord dans les archives personnelles, contactez le liquidateur, le syndic ou le notaire, puis recherchez auprès de l’Insee ou du tribunal de commerce. Un avocat spécialisé peut aussi appuyer vos démarches auprès des organismes d’assurance.
Quelles sont les sanctions pour une entreprise ayant fait l’impasse sur la garantie décennale ?
L’absence de garantie décennale engage la responsabilité pénale et civile du professionnel : lourdes amendes, obligations d’indemnisation personnelle, et risque de sanctions complémentaires prévues par le code des assurances.