Sommaire de la fiche
- Assurance-vie : comprendre les fondements pour un placement adapté
- Choisir et ouvrir une assurance-vie : démarches concrètes et pièges à éviter
- Comprendre les types de contrats d’assurance-vie et la gestion des placements
- Fiscalité de l’assurance-vie : régime des retraits et transmission du capital
- Gérer et faire vivre son contrat d’assurance-vie sur le long terme
Produit d’épargne incontournable, l’assurance-vie s’impose comme l’un des placements favoris des Français, combinant souplesse, options de gestion variées et fiscalité attractive. Utile tant pour se constituer un capital, financer de futurs projets, préparer sa retraite ou transmettre un patrimoine, ce produit financier nécessite toutefois une réflexion approfondie avant toute souscription. Face aux évolutions réglementaires et à la diversité des offres, bien choisir son contrat d’assurance-vie en 2026 demande d’analyser soigneusement ses besoins, son horizon d’épargne ainsi que sa tolérance au risque. Découvrons comment comprendre les mécanismes de ce placement, distinguer les types de contrats et éviter les principaux écueils du marché.
En bref :
- Le choix d’une assurance-vie doit s’adapter à vos objectifs (retraite, transmission, projets).
- Différents contrats existent : monosupport en euros ou multisupport avec unités de compte.
- Les modalités de gestion (libre, profilée, pilotée) influencent la performance et le risque.
- La fiscalité varie selon l’ancienneté du contrat et les montants transmis au bénéficiaire.
- La souscription requiert la comparaison attentive des frais, des rendements et des garanties.
Assurance-vie : comprendre les fondements pour un placement adapté
L’assurance-vie demeure un pilier de l’épargne longue en France, plébiscitée pour sa flexibilité et la sécurité offerte par certains contrats. Avant toute démarche de souscription, il est nécessaire de saisir les fondements de ce placement et d’identifier les avantages qui en découlent. L’assurance-vie repose sur la signature d’un contrat conclu auprès d’un assureur, d’un banquier ou d’un courtier, dans lequel l’épargnant (souscripteur) effectue des versements selon des modalités libres ou programmées. Ces sommes sont ensuite investies sur des supports choisis en fonction du profil de l’épargnant et des produits proposés.
Parmi les atouts de l’assurance-vie, l’accumulation d’un capital s’effectue dans la durée grâce à un rendement adapté au niveau de risque accepté. Cette souplesse de gestion permet d’arbitrer entre sécurité et performance en combinant, par exemple, un fonds garanti en euros et différentes unités de compte. En cas d’imprévu, des rachats partiels ou totaux sont en général possibles à tout moment, sans perdre l’antériorité fiscale du produit.
Autre point central : la fiscalité attractive de l’assurance-vie, qui favorise l’exonération d’impôt sur la transmission du capital à un bénéficiaire désigné hors succession, dans la limite des plafonds prévus par le législateur. La croissance des sommes placées bénéficie également d’un régime fiscal spécifique, de plus en plus avantageux au fil des années de détention du contrat.
L’assurance-vie se distingue également par sa grande accessibilité. Il est possible d’ouvrir un contrat dès la naissance d’un enfant, de cumuler plusieurs produits pour divers objectifs, et de choisir une gestion adaptée à toute étape de la vie. Ce placement séduit aussi bien les profils prudents soucieux d’assurer une prévoyance que les investisseurs en quête de performance sur le long terme. Les dernières actualités rappellent d’ailleurs que le marché de l’assurance-vie évolue rapidement, avec une hausse de l’offre de contrats en ligne et le développement de solutions concurrentes à explorer pour compléter son épargne ou diversifier son patrimoine.
À chaque étape, comparer les différentes offres en analysant les garanties, l’historique des rendements et les niveaux de frais s’avère indispensable pour valoriser pleinement son épargne et éviter les pièges qui subsistent sur le marché. Cette vigilance permet d’aligner le contrat choisi avec sa situation personnelle et ses ambitions patrimoniales. La suite s’intéresse à la démarche concrète de souscription et à la diversité des contrats proposés aujourd’hui par les établissements financiers.
Choisir et ouvrir une assurance-vie : démarches concrètes et pièges à éviter
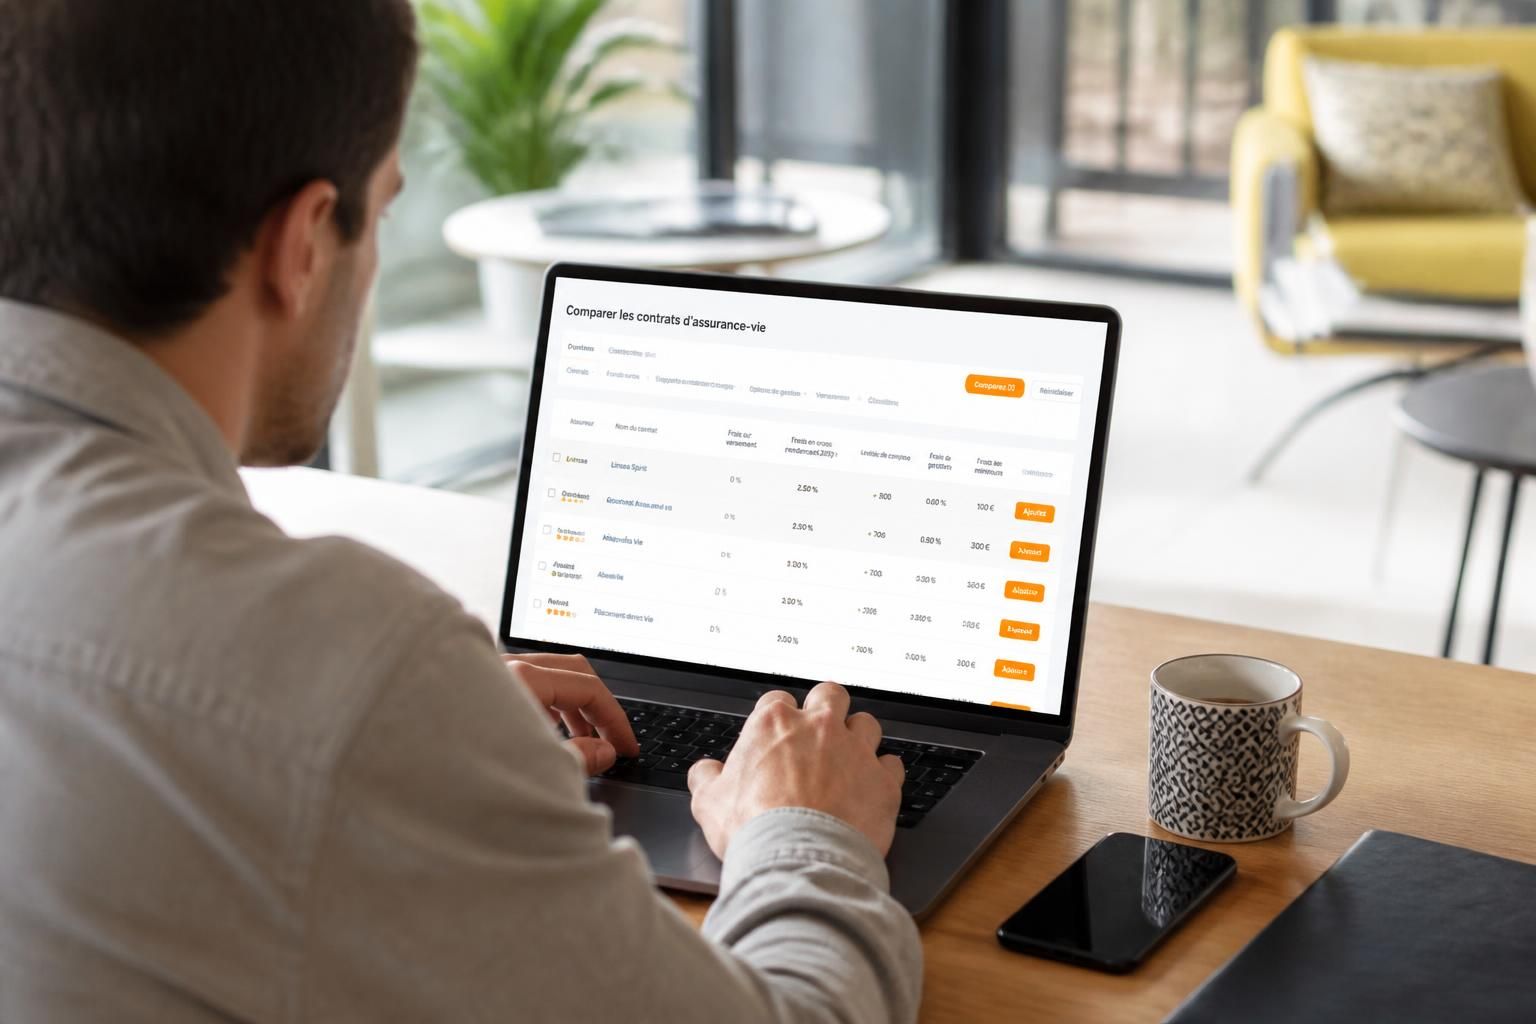
La souscription d’une assurance-vie démarre par le choix de l’établissement : compagnie d’assurance traditionnelle, banque en ligne ou encore courtier spécialisé. Chacune de ces solutions possède ses spécificités, tant sur la proposition de supports que sur la tarification appliquée. Pour bien débuter, il est recommandé de s’appuyer sur des comparateurs indépendants ou de consulter les avis d’experts comme ceux de l’UFC-Que Choisir, afin d’estimer le rapport qualité/prix des contrats du marché.
La démarche de souscription se réalise désormais en quelques clics pour de nombreux produits : il s’agit simplement de transmettre les pièces justificatives (identité, domicile, coordonnées bancaires), de signer le bulletin d’adhésion et d’effectuer un versement initial. Certains contrats exigent un minimum de 100 à 500 euros, tandis que d’autres imposent un seuil supérieur pour le premier apport. D’emblée, l’épargnant est invité à préciser ses objectifs : retraite, projet immobilier, transmission ou constitution d’un capital disponible en cas de besoin.
À l’étape suivante, la rédaction de la clause bénéficiaire prend toute son importance. Elle détermine le ou les destinataires du capital en cas de décès du souscripteur. Une désignation maladroite ou peu précise peut entraîner de réelles difficultés lors de la transmission. Il est donc conseillé de se faire accompagner ou de s’informer en profondeur pour rédiger une clause sur mesure. À ce stade, la gestion des supports (fonds en euros, unités de compte, fonds innovants) doit également être définie selon le profil de risque : prudent pour sécuriser le placement, dynamique pour rechercher un rendement supérieur.
Les principaux pièges à éviter lors de l’ouverture d’une assurance-vie :
- Négliger de comparer les frais : certains produits affichent des frais d’entrée, d’arbitrage ou de gestion élevés qui peuvent rogner la performance.
- Oublier de vérifier la transparence de l’assureur sur la composition des supports et l’historique des rendements.
- Se laisser séduire par un taux promotionnel sans analyser la régularité de la performance passée.
- Ignorer le cadre fiscal en cas de rachat anticipé ou de transmission du capital.
Depuis quelques années, la digitalisation a en outre permis de simplifier les démarches : la signature électronique et l’envoi de documents dématérialisés raccourcissent l’ouverture du contrat à quelques heures seulement pour les meilleurs établissements. Pour comparer différentes solutions, il peut-être judicieux de consulter des analyses sur les meilleures assurances vie disponibles en 2026, qui décryptent les conditions de souscription, la diversité des supports et la qualité de la gestion proposée.
Enfin, ne pas oublier le droit de renonciation : après la signature du contrat, un délai légal de 30 jours permet au souscripteur de revenir sur sa décision sans pénalité. Cela offre une sécurité supplémentaire, notamment pour les souscriptions à distance. Cette attention portée aux détails dès l’ouverture du contrat constitue la base d’une épargne optimisée et d’une gestion patrimoniale sereine.
Comprendre les types de contrats d’assurance-vie et la gestion des placements
Le choix d’une assurance-vie passe avant tout par la sélection d’un type de contrat, chacun répondant à des besoins précis. Deux grandes catégories coexistent : le monosupport en euros et le multisupport.
Contrat monosupport en euros et sécurité du capital
Le contrat monosupport en euros s’adresse avant tout aux épargnants en quête de sécurité. Ici, les versements sont investis exclusivement sur un fonds en euros, essentiellement composé d’obligations d’État et d’actifs peu risqués. Ce choix garantit le capital à tout moment, tandis que les intérêts générés chaque année sont définitivement acquis grâce à l’effet cliquet. De fait, la performance est prévisible mais plus modérée, ce qui convient aux personnes voulant privilégier la prévoyance et la protection de leur épargne.
Contrat multisupport et diversité des placements
Le contrat multisupport offre une perspective différente, alliant fonds en euros et unités de compte investies en actions, immobilier ou fonds thématiques. Cette diversité permet de viser un rendement supérieur mais expose à plus de volatilité. À titre d’exemple, un jeune actif peut choisir plus d’unités de compte pour espérer une performance accrue sur dix à quinze ans, tandis qu’un retraité adaptera au contraire son allocation pour préserver le capital.
Gestion libre, profilée ou pilotée : décider selon son profil
Le mode gestion est un autre critère différenciant :
- Gestion libre : le souscripteur arbitre lui-même entre les différents supports et ajuste sa stratégie au fil du temps.
- Gestion profilée : l’assureur répartit l’épargne selon un profil de risque préétabli (prudent, équilibré, dynamique).
- Gestion pilotée : la gestion est confiée totalement à des experts, qui optimisent la répartition pour maximiser le rendement en s'adaptant au contexte économique.
| Type de contrat | Avantages | Limites |
|---|---|---|
| Monosupport en euros | Sécurité du capital, intérêt acquis chaque année | Rendement limité, peu de diversification |
| Multisupport | Potentiel de rendement supérieur, diversification | Risque de perte en capital, volatilité |
Le choix du type de contrat et de gestion dépend ainsi de votre âge, de votre situation financière et de votre horizon de placement. Chacun pourra trouver un modèle adapté, que ce soit pour dynamiser son épargne, préparer la transmission à un bénéficiaire spécifique, ou sécuriser un capital en vue d’un avenir serein.
Fiscalité de l’assurance-vie : régime des retraits et transmission du capital
Souvent plébiscitée pour son cadre fiscal, l’assurance-vie bénéficie de mesures avantageuses qui évoluent selon la durée de détention du contrat et l’âge du souscripteur. Le régime à l’entrée reste simple : aucun impôt n’est exigé sur les versements. Ce n’est que lors des rachats ou du dénouement (en cas de décès) que la fiscalité s’applique.
Rachats partiels, retrait total : quelle imposition ?
Lorsque l’épargnant retire une partie de son épargne, seuls les intérêts ou plus-values sont soumis à l’imposition. Les règles diffèrent selon la durée du contrat : les rachats sur un contrat de plus de huit ans bénéficient d’un abattement annuel (4 600 € pour une personne seule, 9 200 € pour un couple), puis d’un prélèvement forfaitaire réduit ou de l’intégration au barème de l’impôt sur le revenu sur option. Les produits générés avant huit ans sont quant à eux soumis à un prélèvement plus élevé, avec application des prélèvements sociaux (17,2 % en 2026) sur toute la durée du contrat.
Il existe également des cas d’exonération (invalidité, chômage de longue durée), détaillés dans de nombreux guides, et qui démontrent la souplesse de l’assurance-vie en contexte de difficulté personnelle ou professionnelle. Plus d’infos via ce dossier consacré aux exonérations liées à l’invalidité ou au chômage pour les plus de 50 ans.
Fiscalité en cas de transmission : sort du capital pour le bénéficiaire
L’un des grands avantages du contrat réside dans la transmission du capital hors succession, sous réserve que les primes n’aient pas été manifestement exagérées. En pratique, les capitaux versés au bénéficiaire désigné échappent, dans la plupart des cas, aux droits de succession, sous un certain plafond (152 500 € par bénéficiaire pour les versements effectués avant 70 ans par exemple). Au-delà, un prélèvement spécifique s’applique jusqu’à un second seuil, puis éventuel passage sous le régime classique.
Cette particularité en fait un instrument très efficace pour préparer sa succession et organiser une transmission à coût limité. Il est toujours possible de modifier la clause bénéficiaire, d’en désigner plusieurs, ou de préciser des modalités particulières pour protéger ses proches en cas de décès. La transparence sur le montant transmis, la nature des bénéficiaires et la date des versements conditionne l’application du régime le plus avantageux.
Enfin, la fiscalité de l’assurance-vie est susceptible d’évoluer : rester informé grâce à des guides d'actualité ou des comparateurs, ainsi qu'à l’accompagnement d’un conseiller, s’avère judicieux pour anticiper tout changement réglementaire et optimiser la gestion du placement.
Gérer et faire vivre son contrat d’assurance-vie sur le long terme
Au-delà de la souscription initiale, la gestion du contrat d’assurance-vie sur la durée conditionne la performance et la solidité de l’épargne constituée. Chaque année, l’assureur adresse à l’épargnant un état détaillé de la valeur de rachat, des performances réalisées (notamment sur les fonds en euros) et des frais prélevés. Cette transparence est renforcée depuis 2022 avec la publication obligatoire d’un tableau de frais standardisé, facilitant la comparaison des différentes offres.
Les arbitrages entre supports sont libres pour adapter la stratégie au contexte économique : par exemple, augmenter la part des unités de compte lorsque les marchés financiers sont porteurs ou renforcer la sécurité via le fonds en euros dans les périodes d’incertitude. L’ajout de versements ponctuels ou programmé renforce le dynamisme du capital et permet souvent de profiter d’effets de seuils ou de bonus offerts par certains contrats en ligne.
Des cas d’avance existent aussi : l’assuré peut obtenir temporairement des liquidités sous forme de prêt, sans impacter la fiscalité du contrat, ce qui s’avère précieux lors d’un besoin imprévu. Quant à la gestion pilotée, elle adapte automatiquement l’allocation de l’épargne en fonction des cycles boursiers, de l’âge de l’épargnant et de son profil.
Enfin, il est essentiel de relire régulièrement la clause bénéficiaire, l’un des aspects parfois négligés en gestion courante : évolutions familiales, nouveaux projets ou succession élargie peuvent justifier une actualisation afin de garantir la protection souhaitée. Suivre la vie de son contrat, solliciter des bilans patrimoniaux à intervalles réguliers et ajuster son allocation restent les meilleures stratégies pour que l’assurance-vie réponde durablement aux ambitions patrimoniales et à la recherche de sérénité.
Quels sont les avantages principaux d’une assurance-vie par rapport à d’autres placements ?
L’assurance-vie combine souplesse de gestion, fiscalité avantageuse, possibilités de diversification et transmission du capital hors succession selon les plafonds règlementaires. Elle permet aussi de répondre à différents objectifs : préparer la retraite, financer des projets ou organiser sa prévoyance sur le long terme.
Peut-on changer librement de bénéficiaire pendant la vie du contrat ?
Oui, sauf indication contraire, la désignation du bénéficiaire est librement modifiable à tout moment par le souscripteur. Il suffit d’adresser une demande écrite à l’assureur afin d’actualiser les coordonnées ou la répartition.
Le capital est-il garanti sur une assurance-vie ?
Le capital est garanti dans la limite des versements investis sur un fonds en euros. Les montants placés sur des unités de compte ne bénéficient pas de garantie et sont soumis aux aléas des marchés financiers, avec un potentiel de perte et de gain plus élevé.
Existe-t-il des frais cachés ou des coûts à surveiller sur les contrats ?
Des frais d’entrée, de gestion, d’arbitrage et parfois de sortie existent sur certains contrats. Il est crucial de les comparer en consultant les documents obligatoires remis lors de la souscription, ou en s’appuyant sur un tableau de frais fourni annuellement depuis 2022.
Peut-on ouvrir plusieurs assurances-vie en même temps ?
Oui, il est possible de cumuler plusieurs contrats d’assurance-vie pour diversifier les stratégies de placement, répartir les bénéficiaires ou optimiser la fiscalité selon le montant de l’épargne détenue.