Sommaire de la fiche
Une facture payée, un achat de matériel ou un règlement reçu modifient les comptes de l’entreprise. Pour garder une trace exploitable de ces mouvements, il faut les enregistrer avec méthode, plutôt que de se fier aux seuls relevés bancaires. Le journal comptable constitue cette chronologie : il décrit chaque opération, son montant, les comptes concernés et la pièce qui la prouve.
Son organisation dépend toutefois de votre activité et de votre régime comptable. Voici ce qu’il contient, comment le distinguer du grand livre et comment vérifier une écriture, avec des exemples fictifs pour rendre la méthode concrète.
À quoi sert le journal comptable ?
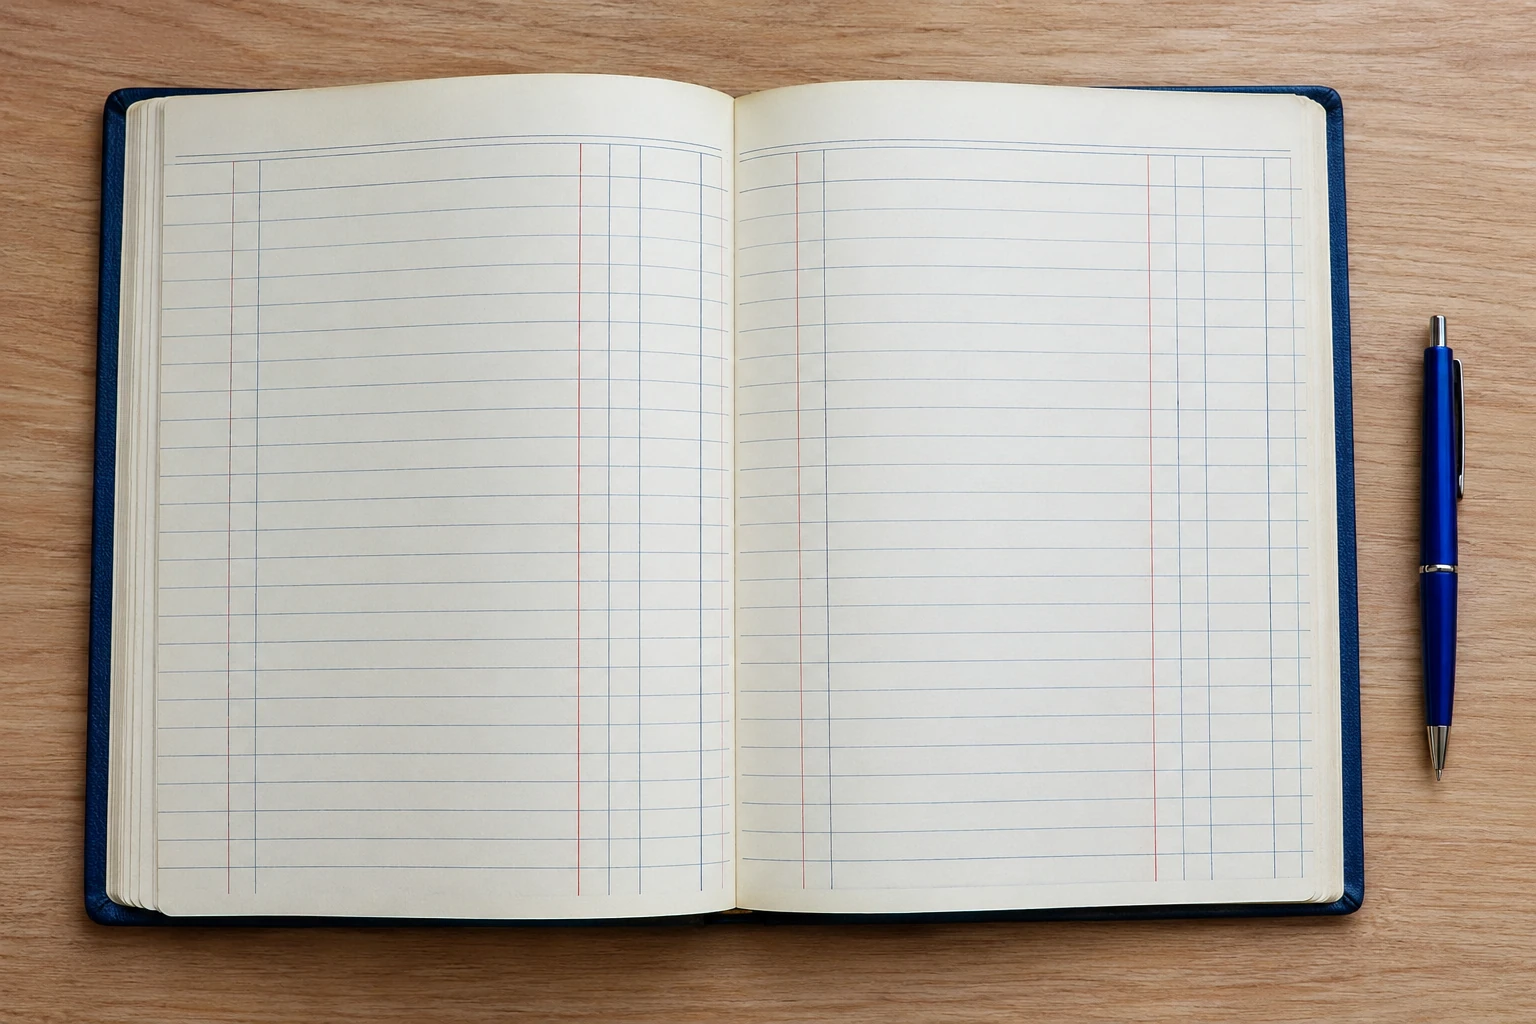
Le journal comptable, aussi appelé livre-journal, est le registre où les opérations de l’entreprise sont inscrites dans l’ordre chronologique. Il constitue une piste de contrôle : une personne qui consulte l’écriture doit pouvoir identifier ce qui s’est passé, à quelle date, pour quel montant, et sur quel justificatif elle repose. Le Code de commerce prévoit l’enregistrement des mouvements affectant le patrimoine opération par opération et jour par jour, ainsi que l’indication de l’origine, du contenu, de l’imputation comptable et de la pièce justificative, selon l’article R. 123-174 du Code de commerce.
Une écriture n’est donc pas simplement une ligne « dépense » ou « recette ». Elle traduit l’opération dans les comptes adaptés. Dans une comptabilité en partie double, chaque écriture comprend au moins un mouvement au débit et un mouvement au crédit, pour le même montant total. Le débit et le crédit sont des colonnes comptables : ils ne signifient pas, à eux seuls, une entrée ou une sortie d’argent.
Le journal est utile pour retrouver une opération et suivre les flux, mais il ne remplace pas les états financiers. Le bilan de l’entreprise présente à une date donnée ses éléments d’actif et de passif, tandis que le journal déroule les écritures dans le temps. Pour situer ce sujet parmi les questions de gestion et de comptabilité, vous pouvez aussi parcourir la rubrique Business.
Quelles informations noter dans une écriture ?
Pour chaque opération, prévoyez une date, un libellé compréhensible, une référence de pièce justificative, les comptes concernés et les montants au débit et au crédit. Le numéro de pièce peut renvoyer à une facture, un reçu, un relevé bancaire ou un autre document probant. Évitez les libellés vagues comme « achat » : « fournitures, facture F-2026-014 » est plus facile à contrôler.
Le Plan comptable général de l’Autorité des normes comptables demande que l’enregistrement précise l’origine, le contenu et l’imputation de chaque donnée, ainsi que la référence de la pièce justificative. Il prévoit aussi une pièce datée pour appuyer chaque écriture et des conditions de conservation permettant de restituer son contenu en clair, selon le Plan comptable général publié par l’ANC. La version mise en ligne par l’ANC est consolidée au 1er janvier 2026 ; vérifiez la version applicable à votre exercice en cas d’évolution des règles.
Exemple fictif : le 12 mars, une entreprise reçoit une facture de 120 € TTC pour des fournitures et la paie immédiatement par banque. Son journal peut indiquer la date, le libellé « fournitures, facture F-031 », les comptes de charge, de TVA déductible si elle est applicable, et le compte bancaire. Dans cet exemple pédagogique, si la facture comporte 100 € hors taxe et 20 € de TVA, la somme des débits est de 120 € et le crédit bancaire est de 120 €. Ces montants sont fictifs ; le traitement réel dépend notamment de l’opération et du régime de TVA.
Autre exemple fictif : une vente de 240 € est facturée le 18 mars, mais le client ne paie que le 2 avril. À la date de la vente, l’écriture enregistre la créance client et le produit selon les règles applicables ; au paiement, une nouvelle écriture constate l’entrée en banque et le règlement de cette créance. Le journal permet ainsi de distinguer la date de facturation de celle de l’encaissement.
Comment le distinguer du grand livre ?
Le journal classe les opérations par date. Le grand livre reprend ces écritures et les regroupe par compte : vous pouvez alors examiner, par exemple, les mouvements du compte bancaire ou ceux d’un compte fournisseur. Les deux présentations se complètent : le journal répond à « que s’est-il passé, et quand ? », tandis que le grand livre aide à répondre à « quels mouvements ont affecté ce compte ? ».
Une entreprise peut aussi organiser ses enregistrements dans des journaux auxiliaires, par exemple pour séparer les achats, les ventes et la banque, puis les centraliser dans le livre-journal selon les règles applicables. Ce découpage est une organisation pratique, pas une raison de perdre le lien entre une ligne récapitulative et les opérations détaillées. Le plan comptable et les obligations varient selon le statut et le régime : la fiche officielle sur les obligations comptables du commerçant décrit notamment les livres attendus pour l’entrepreneur individuel commerçant au réel et distingue ce cas des obligations du micro-entrepreneur.
Comment choisir une méthode de tenue ?
Le premier choix n’est pas entre papier et logiciel, mais entre une méthode compatible avec vos obligations et une organisation que vous pouvez réellement contrôler. Une entreprise avec peu d’opérations peut privilégier une saisie simple, accompagnée d’un classement régulier des pièces. Un volume plus important peut justifier des journaux auxiliaires ou un outil qui importe les flux et rapproche les justificatifs.
Avant de choisir, vérifiez que la méthode permet de :
- retrouver rapidement la pièce qui justifie chaque ligne ;
- identifier la date, le libellé, le compte et le montant de l’écriture ;
- repérer les opérations manquantes, en double ou affectées au mauvais compte ;
- conserver les données et les restituer de manière lisible ;
- corriger une erreur en laissant une trace claire, plutôt qu’en effaçant silencieusement l’historique.
Un tableur peut servir de support de préparation, mais il ne rend pas automatiquement une comptabilité conforme. Si vous utilisez un logiciel, examinez l’export des écritures, le traitement des corrections, la sauvegarde et la possibilité de retrouver les justificatifs. En cas de doute sur l’application des règles à votre statut, demandez un avis adapté à votre situation avant de retenir un format définitif.
Comment tenir le journal au quotidien ?
Adoptez un cycle régulier plutôt que d’attendre la clôture de l’exercice. Pour chaque opération, recueillez le justificatif, déterminez sa date comptable, choisissez le libellé et les comptes, saisissez les montants, puis rattachez la pièce à la ligne. Si plusieurs opérations de même nature sont récapitulées, conservez le détail qui permet de remonter aux documents d’origine, conformément aux règles applicables.
Exemple fictif de contrôle sur une journée : le journal comporte trois opérations, de 120 €, 240 € et 60 €. Si chacune est enregistrée en partie double, les débits totalisent 420 € et les crédits 420 €. Cette égalité constitue un contrôle arithmétique utile, mais elle ne prouve pas que les comptes choisis sont justes, que toutes les opérations sont présentes ni que les montants correspondent aux pièces.
Pour limiter les erreurs, rapprochez régulièrement les écritures de banque du relevé bancaire et comparez les factures d’achat et de vente aux lignes enregistrées. Une facture reçue mais absente du journal, un paiement saisi deux fois ou une date incohérente doit être examiné avant la clôture. Notez la raison d’une correction et gardez le justificatif associé : la transparence de la piste d’audit compte autant que l’équilibre des colonnes.
Comment vérifier que le journal est exploitable ?
Effectuez au minimum trois contrôles complémentaires. D’abord, vérifiez que chaque écriture comporte ses informations essentielles et une pièce identifiable. Ensuite, contrôlez l’équilibre débit-crédit dans les écritures en partie double. Enfin, comparez les totaux et soldes aux documents externes pertinents, comme les relevés bancaires ou les factures. Un journal équilibré peut malgré tout contenir une erreur de compte, une omission ou un doublon.
Vérifiez aussi que les dates suivent une logique constante, que les libellés permettent de comprendre les opérations et que les justificatifs sont accessibles. Pour les documents comptables concernés, Entreprendre.Service-Public.fr indique une conservation de 10 ans à partir de la clôture de l’exercice ; cette durée s’applique notamment aux livres comptables et aux pièces justificatives répertoriés dans sa fiche sur les délais de conservation des documents d’entreprise. Organisez donc l’archivage par exercice et assurez-vous que les fichiers restent lisibles.
Enfin, ne confondez pas la régularité formelle avec la qualité de l’information. Un journal bien tenu vous aide à reconstituer les opérations et à préparer les contrôles, mais l’analyse de la situation financière nécessite aussi les autres documents comptables et les bonnes règles de classement. Si une opération est inhabituelle, importante ou difficile à qualifier, conservez les éléments de contexte et faites vérifier son traitement avant de valider les comptes.
Questions fréquentes
Le journal comptable est-il obligatoire pour toutes les entreprises ?
Les obligations dépendent notamment de la forme de l’activité et du régime comptable et fiscal. Un commerçant au réel doit tenir une comptabilité et des livres adaptés, tandis qu’un micro-entrepreneur suit des obligations comptables allégées, qui ne se confondent pas nécessairement avec une comptabilité complète en partie double. Vérifiez les règles correspondant à votre situation avant de choisir un modèle de journal.
Peut-on tenir un journal comptable dans un tableur ?
Un tableur peut aider à préparer ou suivre des données, mais sa seule présence ne garantit pas que la comptabilité respecte les exigences applicables. Les écritures doivent rester justifiables, cohérentes et contrôlables, et le système doit préserver leur fiabilité et leur restitution. Vérifiez les règles relatives à votre régime et à votre logiciel avant de considérer un fichier comme le livre comptable final.
Combien de temps garder le journal et les factures ?
Pour les livres comptables et pièces justificatives visés par les règles applicables aux entreprises, la durée de conservation est de 10 ans à partir de la clôture de l’exercice comptable. Il faut donc conserver ensemble les journaux, factures et autres justificatifs nécessaires à la compréhension des écritures, dans un format lisible et accessible. Des délais différents peuvent concerner d’autres catégories de documents.