Sommaire de la fiche
- Quelle est la différence fondamentale entre un LMNP et une SCI ?
- Quels sont les vrais avantages fiscaux de la LMNP ?
- Pourquoi choisir une SCI pour votre projet immobilier ?
- LMNP ou SCI : tableau comparatif pour vous aider à choisir
- Les erreurs à éviter quand on hésite entre LMNP et SCI
- Faut-il cumuler les deux ou passer de l'un à l'autre ?
Vous avez un apport, une enveloppe d'emprunt, et l'envie d'acheter un logement pour le louer. Très vite, une question technique se pose : vaut-il mieux opter pour le statut fiscal de Loueur Meublé Non Professionnel (LMNP) ou créer une Société Civile Immobilière (SCI) ? Ce n'est pas un détail administratif. Le choix du cadre juridique et fiscal détermine votre imposition, votre capacité à réinvestir et, à terme, la transmission de votre patrimoine. Voici les points concrets pour trancher selon votre situation.
Quelle est la différence fondamentale entre un LMNP et une SCI ?
La première distinction est d'ordre juridique. Le LMNP n'est pas une société. C'est un statut fiscal que vous utilisez en tant que personne physique. Vous achetez le bien à votre nom, vous le louez meublé, et vous déclarez vos revenus sous le régime des Bénéfices Industriels et Commerciaux (BIC). L'obtention d'un simple numéro SIREN suffit pour démarrer.
À l'inverse, la SCI est une personne morale. Elle possède le bien, et vous en êtes associé via des parts sociales. La SCI peut louer le bien nu ou meublé, mais sa gestion est plus lourde : rédaction de statuts, immatriculation au Registre du Commerce et des Sociétés (RCS), tenue d'assemblées générales et comptabilité obligatoire.
Quels sont les vrais avantages fiscaux de la LMNP ?
L'attrait principal du LMNP réside dans son régime réel d'imposition. Contrairement à la location nue (imposée aux revenus fonciers), le LMNP vous permet de déduire l'amortissement du bien immobilier et du mobilier. Concrètement, vous pouvez déduire chaque année une fraction de la valeur du bien (hors terrain) de vos revenus locatifs. Résultat : pendant plusieurs années, votre résultat fiscal peut être nul, voire déficitaire, et vous ne payez pas d'impôt sur les loyers perçus.
À ceci s'ajoutent les déductions classiques : intérêts d'emprunt, taxe foncière, charges de copropriété, frais de notaire, travaux et assurances. Le régime micro-BIC (abattement forfaitaire de 50 %) est une alternative simplifiée, mais moins intéressante si vos charges réelles sont élevées.
Si l’objectif principal n’est plus le rendement locatif mais la transmission, le choix LMNP ou SCI ne suffit pas toujours. Il faut aussi regarder ce que deviendra le bien au décès, qui percevra les loyers et quelle valeur sera taxable. Le mécanisme de donation en nue-propriété après 70 ans peut alors servir de point de comparaison avant de figer le montage.
Le régime réel du LMNP est particulièrement adapté aux primo-investisseurs qui souhaitent maximiser leur rentabilité nette à court et moyen terme, sans complexité administrative excessive.
Cependant, ce statut a une limite : il vous oblige à louer en meublé. Si vous changez d'avis et optez pour la location nue, vous perdez l'avantage de l'amortissement et basculez dans le régime des revenus fonciers, moins favorable.
Pourquoi choisir une SCI pour votre projet immobilier ?
La SCI n'est pas un outil de défiscalisation immédiate comme le LMNP. Son intérêt est ailleurs. Elle est d'abord un outil de gestion collective. Si vous investissez à plusieurs (conjoint, enfants, amis), la SCI permet de définir clairement les apports de chacun, la répartition des parts et les règles de prise de décision (majorité, droit de veto).
Son deuxième atout est la transmission du patrimoine. Au lieu de vendre le bien (avec des frais et des droits importants), vous pouvez céder vos parts sociales à vos héritiers. Les droits de donation ou de succession sont calculés sur la valeur des parts, et non sur celle du bien entier. C'est un levier puissant pour préparer sa succession.
Enfin, la SCI offre un choix fiscal : elle peut être soumise à l'Impôt sur le Revenu (IR) ou opter pour l'Impôt sur les Sociétés (IS). L'option à l'IS permet d'amortir le bien (comme en LMNP), mais impose les bénéfices au taux de l'IS et complique la revente (plus-value imposable deux fois). Ce choix est définitif et doit être mûrement réfléchi.
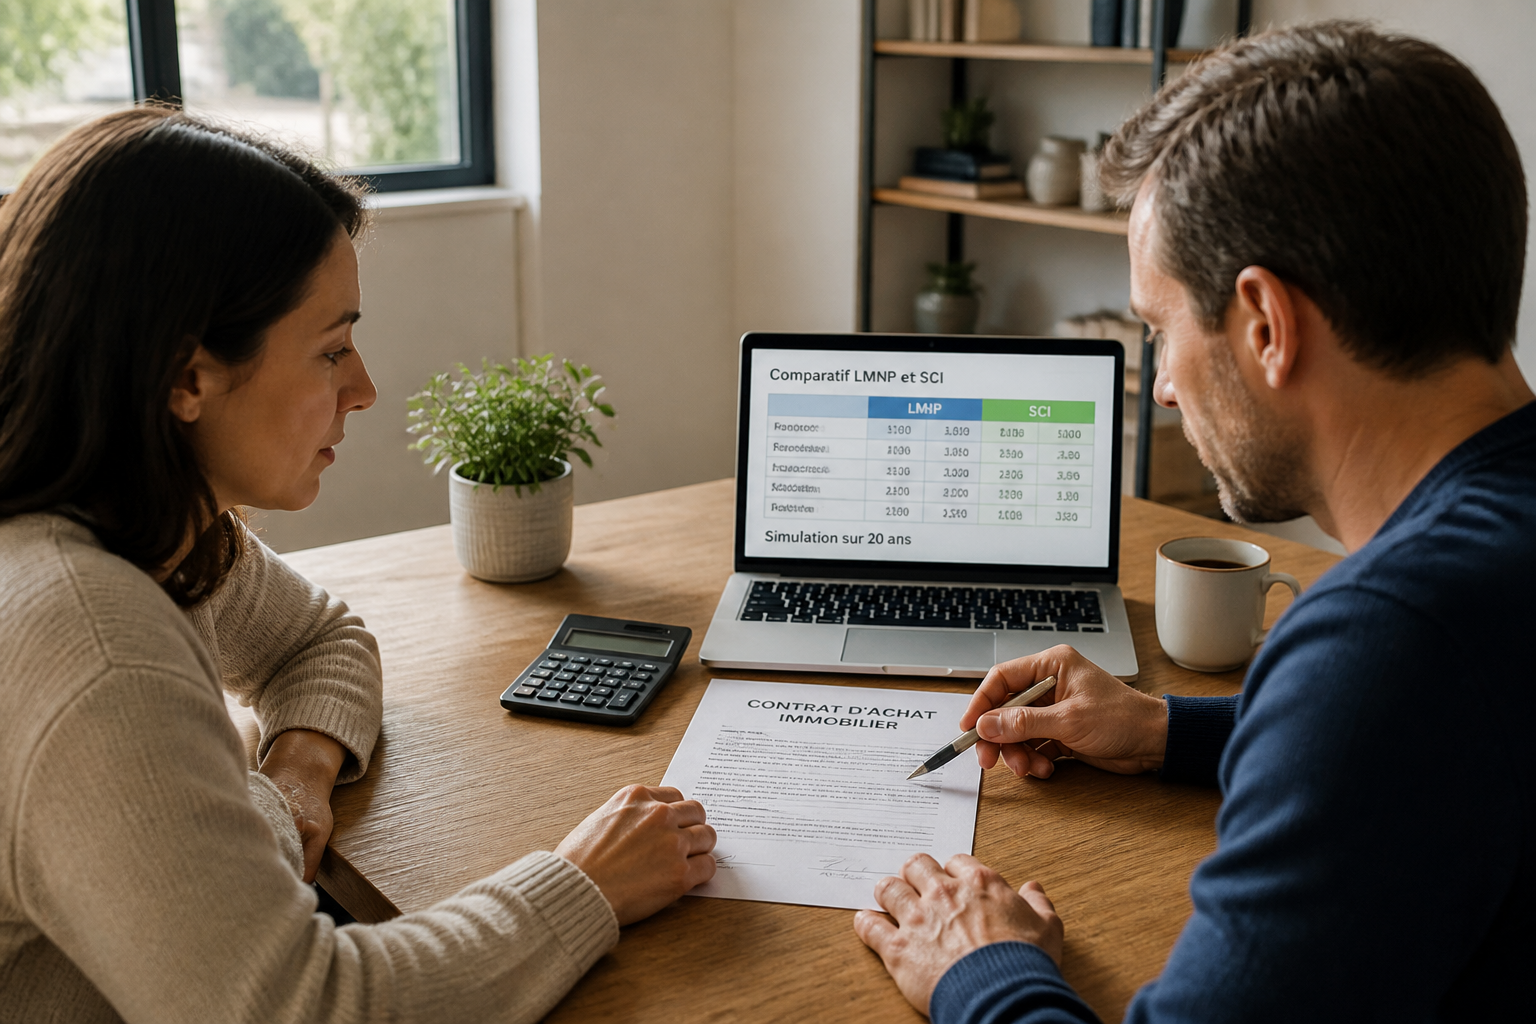
LMNP ou SCI : tableau comparatif pour vous aider à choisir
| Critère | LMNP | SCI |
|---|---|---|
| Nature juridique | Personne physique (pas de société) | Personne morale (société) |
| Type de location | Meublé exclusivement | Nu ou meublé (selon l'objet social) |
| Régime fiscal par défaut | BIC (micro ou réel) | IR (barème progressif) |
| Possibilité d'amortir le bien | Oui (régime réel) | Oui, si option à l'IS |
| Complexité de gestion | Faible (comptabilité simplifiée possible) | Élevée (statuts, AG, comptabilité) |
| Protection du patrimoine personnel | Faible (bien en nom propre) | Forte (patrimoine de la société distinct) |
| Transmission du bien | Par vente ou donation du bien | Par cession de parts sociales |
| Emprunt | En nom propre (plus simple) | Au nom de la SCI (plus difficile) |
Les erreurs à éviter quand on hésite entre LMNP et SCI
La première erreur est de choisir la SCI pour "faire comme tout le monde" sans avoir de projet de groupe ou de transmission. Pour un investisseur seul qui achète un studio meublé, la SCI n'apporte aucun avantage fiscal immédiat et complexifie inutilement la gestion. Vous paierez un expert-comptable pour la tenue des comptes, et les frais de constitution (environ 500 à 2 000 €) ne seront pas amortis par des gains fiscaux.
La seconde erreur est de négliger l'impact de la transmission. Si vous achetez un bien en LMNP en nom propre et que vous souhaitez le donner à vos enfants plus tard, vous devrez le vendre (avec des frais) ou effectuer une donation en pleine propriété (avec des droits élevés). La SCI permet de donner des parts chaque année, dans la limite des abattements, sans casser le bien.
Enfin, ne confondez pas rentabilité et optimisation. Le LMNP peut annuler l'impôt sur les loyers, mais il ne protège pas votre patrimoine personnel en cas de problème (impayés, sinistre). La SCI, elle, isole le bien, mais son imposition peut être plus lourde si vous générez des bénéfices importants (surtout à l'IR).
Faut-il cumuler les deux ou passer de l'un à l'autre ?
Il est tout à fait possible de cumuler LMNP et SCI. Par exemple, vous pouvez être associé d'une SCI qui possède un bien loué nu, et par ailleurs être propriétaire en nom propre d'un bien loué en meublé sous le statut LMNP. Les deux régimes sont indépendants et se cumulent sans problème.
Il est également possible de transformer une détention en nom propre (LMNP) en SCI. Cela implique d'apporter le bien à la société, ce qui génère des frais de notaire (droit de mutation) et une imposition sur la plus-value latente. L'opération est donc coûteuse et ne se justifie que si votre projet patrimonial évolue réellement (arrivée d'un associé, besoin de transmission).
Pour un premier investissement, le choix le plus pragmatique est souvent le LMNP. Il est simple, fiscalement très avantageux, et vous permet de tester l'investissement locatif sans lourdeur administrative. Si votre objectif est de bâtir un patrimoine à plusieurs ou de préparer une transmission à long terme, la SCI devient un outil pertinent. Mais dans ce cas, anticipez les frais de structure et l'accompagnement d'un professionnel du chiffre dès le départ. La décision ne se joue pas sur un seul critère, mais sur la cohérence entre votre situation personnelle, vos objectifs et votre horizon de détention.