Sommaire de la fiche
- Pourquoi la phase amiable est-elle toujours tentée en premier ?
- Relance et mise en demeure : la procédure écrite se précise
- Le commandement de payer : le premier acte judiciaire
- Le tableau de bord de la procédure : étapes et délais
- Les erreurs qui coûtent cher au propriétaire
- Récupérer son logement et sa trésorerie : les points de vigilance
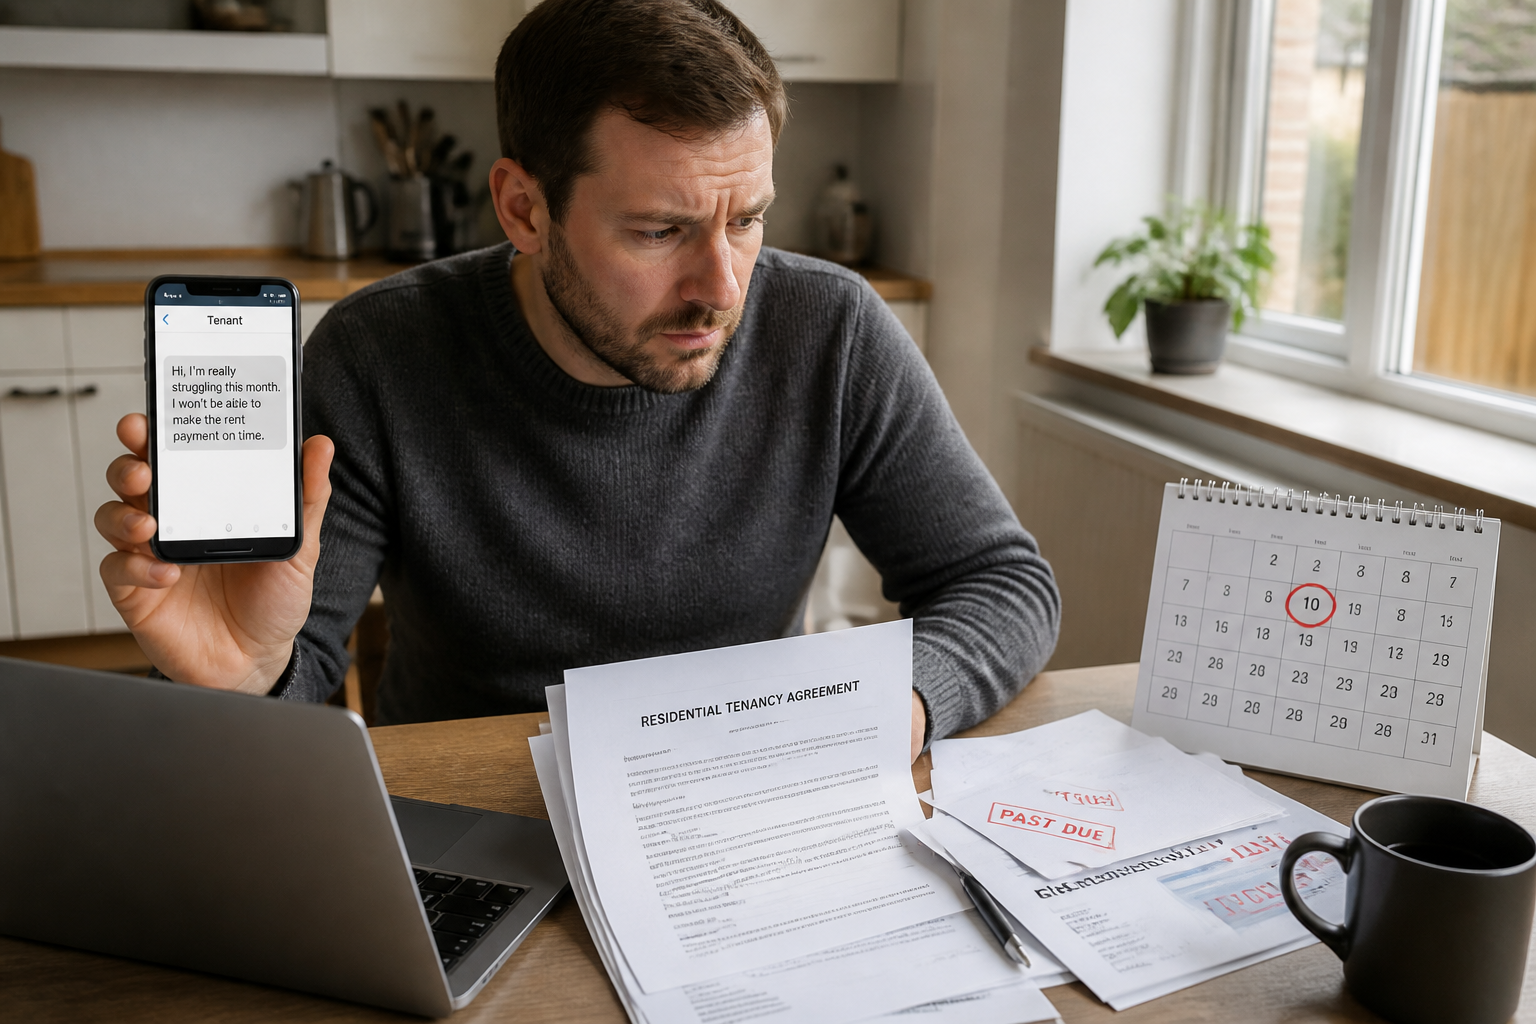
Un loyer impayé ne se rattrape jamais tout seul. Plus vous attendez, plus la dette grossit et plus les recours se compliquent. Dès le premier jour de retard, vous avez le droit d'agir : le locataire a l'obligation légale de payer à la date prévue au contrat, même s'il conteste quelque chose par ailleurs. Concrètement, voici la marche à suivre pour réagir vite et efficacement.
Pourquoi la phase amiable est-elle toujours tentée en premier ?
Avant de parler procédure, il faut tenter la discussion. Au 10 du mois, si le loyer n'est pas arrivé, contactez votre locataire par téléphone, par email ou par courrier simple. L'objectif est simple : comprendre ce qui se passe. Un oubli se règle en deux minutes. Une perte d'emploi, une séparation ou une maladie expliquent souvent un premier incident de paiement, et le locataire est parfois de bonne volonté s'il sent que vous cherchez une solution plutôt qu'un conflit.
Cette prise de contact doit idéalement aboutir à un rendez-vous physique. Vous pouvez alors proposer un plan d'apurement de la dette, c'est-à-dire un échéancier pour étaler le remboursement. Si votre locataire est en difficulté, orientez-le vers un travailleur social ou vers le Fonds de solidarité pour le logement (FSL), qui peut verser une aide financière. L'accord trouvé doit être écrit et signé par les deux parties, pour éviter tout malentendu ensuite.
Le conciliateur de justice, une aide gratuite souvent méconnue
Si vous n'arrivez pas à trouver un terrain d'entente, un conciliateur de justice peut vous aider. Son intervention est gratuite. Il joue le rôle de médiateur entre vous et votre locataire et peut faciliter un arrangement, par exemple un étalement du paiement. C'est une étape qui évite parfois de longs mois de procédure judiciaire.
Relance et mise en demeure : la procédure écrite se précise
Quand la phase amiable échoue, il faut passer à l'écrit. La procédure est graduelle : un courrier simple pour signifier le défaut de paiement et le montant dû, puis, si rien ne bouge sous 15 jours, une mise en demeure en lettre recommandée avec accusé de réception (LRAR). Ce second courrier est plus ferme : il exige le paiement sous un délai précis et annonce la suite si la dette persiste.
Dans le même temps, vous devez informer les personnes concernées : votre assurance garantie des loyers impayés (GLI) si vous en avez une, et la caution physique du locataire. Attention aux délais : votre contrat GLI impose un délai maximal pour déclarer le sinistre. Si vous dépassez ce délai, l'assurance peut refuser de vous indemniser. Pour la caution, vous devrez lui envoyer une LRAR pour qu'elle se substitue au locataire dans le paiement des arriérés, en vertu de la clause de solidarité.
Autre point à ne pas négliger : si votre locataire perçoit une aide au logement, signalez l'impayé à la Caf ou à la MSA. Ces organismes peuvent déclencher un recours pour loyer impayé. De même, si le locataire bénéficie de la garantie Visale, vous devez déclarer les impayés à Action Logement dans un délai de 30 jours.
Le commandement de payer : le premier acte judiciaire
Si la mise en demeure reste sans effet, vous devez passer par un commissaire de justice (anciennement huissier). C'est lui qui délivre le commandement de payer, un acte officiel qui réclame au locataire le règlement de sa dette sous un délai de 6 semaines. Ce document doit obligatoirement contenir plusieurs informations, sinon il est nul : le délai accordé, le montant mensuel du loyer et des charges, le décompte de la dette, l'avertissement que le bail peut être résilié et le locataire expulsé, l'adresse du FSL, et la mention que le locataire peut demander au juge un délai de grâce.
Le commandement de payer est un tournant : si le locataire ne paie pas dans les 6 semaines, vous pouvez saisir le tribunal pour demander la résiliation du bail et l'expulsion. C'est la dernière étape, lourde et longue, qui peut prendre de nombreux mois.
La saisie conservatoire, une option procédurale souvent ignorée
Une possibilité méconnue existe pour faire réagir un locataire débiteur : la saisie conservatoire sur son compte bancaire. Dès lors que vous détenez un bail écrit, vous pouvez faire pratiquer cette saisie par un commissaire de justice, sans décision de justice préalable (article L511-2 du CPCE). Cette procédure bloque les fonds sur le compte du locataire et peut le pousser à régulariser sa situation, parfois sans aller jusqu'au tribunal.
« Une option procédurale souvent ignorée permet au bailleur d'opérer une saisie conservatoire sur le compte bancaire du locataire en situation d'impayé, sans décision de justice dès lors qu'il détient un bail écrit. » — Maître Cyril Sabatié, cabinet LBVS Avocats Associés.
Le tableau de bord de la procédure : étapes et délais
| Étape | Action | Délai / Période |
|---|---|---|
| 1. Contact amiable | Téléphone, email, rendez-vous, proposition d'échéancier | Dès le 1er jour de retard |
| 2. Courrier simple | Signifier le défaut de paiement et le montant dû | Après échec de l'amiable |
| 3. Mise en demeure | LRAR exigeant le paiement, information de la caution et de la GLI | 15 jours après le courrier simple |
| 4. Commandement de payer | Acte délivré par commissaire de justice | Après nouveau délai de 15 jours |
| 5. Assignation au tribunal | Demande de résiliation du bail et d'expulsion | 6 semaines après le commandement |
Les erreurs qui coûtent cher au propriétaire
La première erreur est de ne rien faire. Attendre trois mois avant de réagir laisse la dette s'accumuler et donne au locataire l'impression que la situation est tolérée. La deuxième erreur est de négliger les délais de déclaration auprès de votre assurance GLI ou d'Action Logement pour la garantie Visale : un retard, et l'indemnisation peut être refusée. La troisième erreur est de confondre mise en demeure et commandement de payer. Le commandement de payer doit être délivré par un commissaire de justice : un courrier de votre part n'a pas la même valeur juridique.
Enfin, sachez que les loyers impayés peuvent être réclamés pendant 3 ans, même si le locataire a quitté le logement. Ce délai de prescription court à partir de chaque échéance impayée. Ne laissez donc pas passer ce délai avant d'agir.
Récupérer son logement et sa trésorerie : les points de vigilance
La résiliation du bail et l'expulsion sont le dernier recours. Le juge peut accorder des délais de paiement au locataire (jusqu'à 2 ans, dans certaines conditions) et suspendre l'expulsion. La procédure peut donc durer des mois. Pendant ce temps, la dette continue de courir. C'est pourquoi la garantie loyers impayés est souvent la meilleure protection pour un propriétaire : elle prend en charge les loyers non payés, les charges et parfois les dégradations locatives. Mais elle ne couvre pas tout, et elle ne dispense pas de suivre la procédure.
Si vous n'avez pas de GLI, la réactivité reste votre meilleur allié. Une dette de deux mois se rattrape plus facilement qu'une dette de six mois. Et si votre locataire traverse une mauvaise passe, l'orientation vers une assistante sociale peut débloquer des aides : FSL, aides de la caisse de retraite complémentaire, accompagnement social. Autant de solutions qui peuvent éviter la procédure judiciaire et préserver votre relation locative.
En définitive, la règle d'or est simple : ne laissez jamais un impayé s'installer. Agissez le premier mois, tentez l'amiable, formalisez par écrit, puis enchaînez les étapes dans les délais. Et si la situation s'enlise, n'hésitez pas à consulter un commissaire de justice ou un avocat spécialisé en droit immobilier pour sécuriser chacune de vos actions. Pour anticiper ces situations, il peut être utile de comprendre la couverture de la garantie loyer impayé pour sécuriser votre location avant même de signer un bail.