Sommaire de la fiche
- Comparatif placements sans risque : panorama des options 2026
- Focus sur les livrets réglementés : atouts et limites en période de taux évolutifs
- Fonds euros et comptes à terme : comment tirer profit des taux en hausse ?
- Placements garantis innovants : focus sur les plans d’épargne à long terme et fonds monétaires
- Questions d’allocation et d’objectifs : comment calibrer une stratégie d’épargne sécurisée ?
Face à la volatilité persistante des marchés financiers et aux souvenirs des hausses soudaines de l’inflation, les Français sont de plus en plus nombreux à rechercher des solutions stables pour préserver et valoriser leur épargne. Les placements sans risque connaissent ainsi un regain d’intérêt, grâce à la remontée des taux et aux dispositifs réglementés renouvelés. Entre livrets défiscalisés, fonds euros nouvelle génération, comptes à terme boostés et fonds monétaires, chaque profil peut aujourd’hui choisir une stratégie adaptée pour sécuriser son épargne tout en visant un rendement durable. Un défi majeur demeure : concilier disponibilité des fonds, simplicité de gestion et protection contre l’érosion monétaire. Tour d’horizon des options à privilégier, chiffres à l’appui, pour traverser 2026 l’esprit serein et transformer son épargne en moteur de projets.
- Comparatif actualisé des principaux placements sans risque pour 2026
- Analyse détaillée : taux de rendement, fiscalité, disponibilité et niveau de sécurité
- Livrets réglementés, fonds euros, comptes à terme, produits monétaires : avantages, limites et stratégie adaptée à chaque horizon
- Conseils pratiques pour sécuriser son capital en période de taux élevés
- Tableau récapitulatif des performances et critères essentiels pour l’épargne sécurisée
Comparatif placements sans risque : panorama des options 2026
La notion de placements sans risque revêt une importance cruciale, particulièrement dans un contexte où la gestion du patrimoine familial devient une préoccupation centrale. En 2026, plusieurs produits financiers répondent à la double exigence de stabilité et de rendement. Le panorama s’étend des livrets réglementés traditionnels, comme le Livret A, le LDDS ou le LEP, aux solutions plus élaborées telles que les fonds euros d’assurance vie et les comptes à terme à taux garantis. Les SICAV monétaires et certaines obligations courtes complètent le tableau, offrant des alternatives pour diversifier sans s’exposer à la volatilité des marchés actions.
Cette diversité répond au besoin de flexibilité des épargnants : la plupart des livrets permettent de retirer ses fonds en moins de 48 heures, tandis que les comptes à terme imposent l’immobilisation du capital sur une période donnée, en contrepartie d’un taux souvent supérieur. À titre d’exemple, le compte à terme PSA Banque propose jusqu’à 4 % sur douze mois, soit bien au-delà des traditionnels livrets. La fiscalité associée varie également, oscillant de l’exonération totale sur les livrets réglementés à la flat tax de 30 % sur certains placements bancaires.
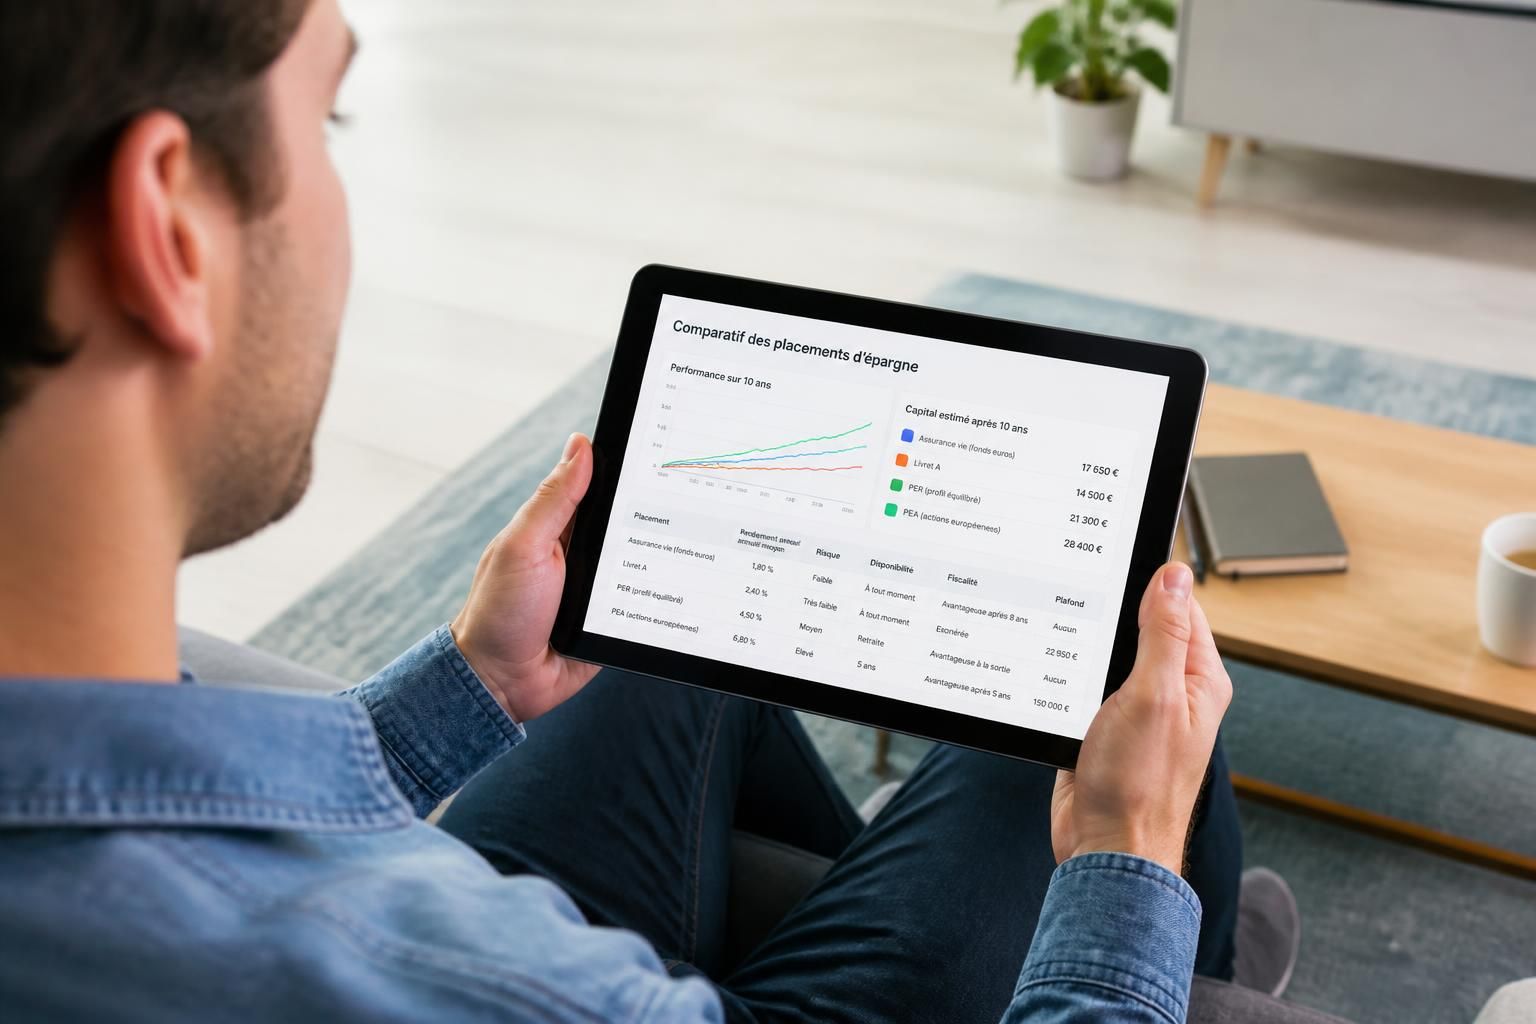
Il est essentiel d’analyser l’émetteur du produit : la garantie sur les dépôts (jusqu’à 100 000 € par établissement) joue un rôle majeur dans la confiance accordée aux banques, tandis que l’assurance vie repose sur la solidité de l’assureur. Pour aider à choisir, voici un tableau récapitulatif présentant les principaux critères :
| Produit | Rendement 2026 | Liquidité | Fiscalité | Plafond | Points forts | Points faibles |
|---|---|---|---|---|---|---|
| Livret A | 2,4 % | < 48 h | Exonéré | 22 950 € | Simplicité, garantie État | Plafond bas, rendement limité |
| LDDS | 2,4 % | < 48 h | Exonéré | 12 000 € | Environnement, souplesse | Plafond trop restreint |
| LEP | 3,5 % | < 48 h | Exonéré | 10 000 € | Taux élevé, public ciblé | Conditions de revenus strictes |
| Compte à terme | 4,1 % | À échéance | PFU 30 % | Dès 1 000 € | Taux connu, sécurité | Impossibilité de retrait anticipé |
| Fonds euros | 3,2 % | 1-2 jours | PFU 30 % | Aucun | Effet cliquet, transmission | Frais de gestion, liquidité réduite |
| SICAV monétaire | 3,5 % | J+2 | PFU 30 % | 1 part | Liquidité rapide, diversification | Rendement variable |
Le choix dépendra donc de la taille de l’épargne, de l’objectif visé et de la tolérance au blocage temporaire des fonds. Le meilleur placement sans risque sera toujours celui qui colle au plus près à vos besoins, à l’image de la stratégie employée par des profils prudents dans le panorama des meilleurs placements 2026.
Focus sur les livrets réglementés : atouts et limites en période de taux évolutifs
Dans la galaxie des produits financiers sûrs, les livrets réglementés demeurent le point d’ancrage de millions de Français, notamment lorsque l’incertitude plane sur le marché obligataire ou boursier. Leur simplicité d’ouverture, la disponibilité quasi-instantanée des fonds et l’exonération fiscale constituent leur force principale. Pour 2026, le Livret A et le LDDS sont rémunérés à 2,4 % nets, tandis que le LEP, destiné aux ménages modestes, atteint 3,5 %. Ce dernier, bien que réservé à une partie de la population, garantit un taux de rémunération sensiblement supérieur à l’inflation prévue.
L’intérêt majeur de ces livrets réside dans la garantie absolue du capital, assurée par l’État français. Quelles que soient les turbulences sur le marché, le capital déposé, dans la limite du plafond légal, reste protégé. Ce cadre rassurant explique pourquoi les ménages multiplient l’utilisation de ces livrets pour constituer un matelas d’épargne, utile en cas d’aléas ou pour préparer un projet à horizon court. Un couple peut ainsi cumuler plusieurs livrets pour approcher les 90 000 € de dépôts garantis intégralement.
Cependant, la contrepartie de cette sécurité est double : des plafonds relativement bas et une rémunération inférieure à d’autres alternatives comme les fonds euros ou les comptes à terme. Ceux qui ont atteint la limite de dépôt sont souvent contraints de chercher des solutions complémentaires, sans pour autant augmenter leur exposition au risque. Le rendement réel, bien qu’appréciable, commence à s’éroder dès que l’inflation dépasse les 2 %. Mais la force des livrets réglementés, c’est leur rôle de socle : ils amortissent les chocs et la pression psychologique inhérente aux placements plus volatils.
Prenons l’exemple d’un ménage préparant l’achat d’une résidence principale : une partie de l’apport est stockée sur un LDDS, entièrement disponible lors de la signature. Pour un étudiant, c’est le Livret A qui finance un projet à court terme, sans procédure complexe ni frais de retrait. La conclusion s’impose : malgré leur rendement limité, les livrets réglementés forment la première ligne de défense de toute stratégie de placement sécurisé. La section suivante s’intéressera aux alternatives offrant plus de rendement sans pour autant sacrifier la sécurité du capital.
Fonds euros et comptes à terme : comment tirer profit des taux en hausse ?
Les fonds euros d’assurance vie ont longtemps pâti du contexte de taux bas. Ce cycle s’est inversé : avec la réévaluation des portefeuilles obligataires, les nouveaux contrats affichent désormais des performances dignes d’intérêt. En 2026, il n’est pas rare de voir des taux servis entre 3 et 3,5 % nets de frais sur les contrats les mieux notés. L’autre attrait des fonds euros nouvelle génération : l’effet cliquet, qui verrouille définitivement chaque gain annuel et renforce la capitalisation du support. La liquidité, elle, s’opère sous huit jours, rendant le fonds euros adapté à un placement d’horizon moyen à long terme.
Le compte à terme, pour sa part, fait son grand retour depuis la remontée des taux directeurs. Des établissements comme PSA Banque, Swaive ou encore BoursoBank proposent entre 3 et 4 % bruts selon la durée de blocage. La règle d’or : plus la maturité est longue, plus le coupon est attractif, mais le capital reste immobilisé jusqu’à l’échéance. Seules quelques banques prévoient une sortie anticipée, généralement pénalisée par la suppression des intérêts.
L’arbitrage entre fonds euros et comptes à terme dépend principalement de deux facteurs : la flexibilité souhaitée et le besoin de visibilité sur les revenus futurs. Pour financer les études d’un enfant en 2030 ou préparer la transmission d’un patrimoine, la diversification sur ces deux supports permet de garantir à la fois la sécurité du capital et un rendement durable. Si certains épargnants s’orientent vers une épargne intégralement liquide, d’autres choisissent un compte à terme ventilé en plusieurs maturités pour capter les meilleures offres à chaque fenêtre de renégociation.
- Assurez-vous de comparer les frais de gestion sur les fonds euros
- Échelonnez vos CAT sur 6, 12 et 24 mois pour maximiser la flexibilité
- Bénéficiez de la garantie des dépôts à hauteur de 100 000 € par établissement bancaire
- Privilégiez les contrats d’assurance vie bénéficiant d’une fiscalité allégée après 8 ans
Pour un comparatif élargi des meilleurs placements 2026 au-delà du sans risque, il est judicieux de consulter le palmarès des placements sécurisés et dynamiques. L’étude des différents supports s’impose pour tout investisseur à la recherche d’une épargne sécurisée adaptée à ses projets de vie.
Placements garantis innovants : focus sur les plans d’épargne à long terme et fonds monétaires
L’innovation réglementaire et financière signe l’émergence de nouveaux supports d’épargne sécurisée adaptés aux défis contemporains. Le Plan Épargne Avenir Climat (PEAC), lancé à l’été 2024, cible les jeunes investisseurs de moins de 21 ans. Ce produit, plafonné à 22 950 €, combine gestion pilotée et indexation sur des obligations vertes ou fonds ISR labellisés. Les gains sont exonérés d’impôt, mais l’argent reste bloqué jusqu’à la majorité du titulaire. Ce dispositif entend conjuguer engagement sociétal et rendement supérieur au Livret A, tout en inculquant la notion d’investissement responsable aux nouvelles générations.
Les SICAV monétaires et fonds obligataires court terme offrent quant à eux une alternative intermédiaire entre liquidité et rendement. Avec une performance annualisée proche de 4 %, ces supports sont prisés pour les liquidités de court terme ou les capitaux en attente d’opportunité. La liquidité y est quasi-immédiate (J+2), mais la garantie de capital dépend du risque crédit de l’émetteur : d’où l’importance de privilégier les sociétés les mieux notées. Ces produits, bien adaptés à la gestion de trésorerie d’entreprise ou à l’attente d’un investissement immobilier, nécessitent une vigilance sur la fluctuation du rendement et sur le niveau de frais prélevés.
À l’appui de cette tendance, de nombreux épargnants souhaitent aujourd’hui structurer leur patrimoine autour d’un socle garanti et d’une poche marchant main dans la main avec la transition écologique ou la liquidité stratégique. Certaines plateformes, telles que Vivre Immobilier Rentier, proposent aussi des outils pour mieux ventiler son épargne entre placements garantis et actifs immobiliers faiblement volatils, renforçant la vision de long terme et l’anticipation face aux cycles économiques.
Questions d’allocation et d’objectifs : comment calibrer une stratégie d’épargne sécurisée ?
La répartition optimale entre les différents placements sans risque est au cœur de toute stratégie patrimoniale efficace. Contrairement à une idée reçue, il ne suffit pas d’accumuler les livrets ; la diversification intelligente permet de lisser les à-coups du marché tout en maximisant le couple rendement/sécurité. La première étape consiste toujours à constituer un fonds de précaution équivalant à trois à six mois de dépenses courantes, idéalement sur des supports hyper liquides comme le Livret A ou le LDDS.
Au-delà, l’enveloppe de capital à ventiler doit répondre à l’horizon de chaque projet. Pour des échéances inférieures à deux ans, la disponibilité prime : l’argent doit pouvoir être retiré en cas d’aléa. Entre deux et cinq ans, les fonds euros d’assurance vie ou les CAT à maturités échelonnées apportent un équilibre entre rendement et protection. Sur le long terme, une part modérée d’obligations investment-grade, ou de SCPI pour ceux tolérant une faible volatilité et recherchant un revenu régulier, peut compléter ce socle.
Voici une liste pratique de conseils pour structurer son allocation :
- Définir la part "absolument sans risque" (livrets, fonds euros) selon son âge et son revenu
- Adapter la durée de blocage à la prévisibilité des besoins de liquidité
- Surveiller le différentiel entre taux servi et niveau d’inflation
- Privilégier les produits dont la fiscalité reste avantageuse en sortie
- Évaluer chaque année la répartition en fonction de l’évolution des taux et des revenus
À titre d’illustration, les préconisations actuelles suggèrent d’allouer entre 15 et 30 % de son patrimoine total aux placements garantis, une fourchette élargie à 40 % pour les profils seniors ou les futurs retraités soucieux de leur pouvoir d’achat. L’étude annuelle du rendement durable de chaque enveloppe permet d’ajuster la stratégie, à l’exemple de certains particuliers qui choisissent également d’investir dans l’immobilier locatif sécurisé à l’étranger, accessible sur acheter appartement en Espagne.
L’objectif restant d’assurer la meilleure synergie entre performance, sécurité et horizon de sortie, pour transformer le moindre euro placé en un levier résilient et porteur d’opportunités futures.
Quels sont les placements sans risque réellement garantis en 2026 ?
Seuls les livrets réglementés (Livret A, LDDS, LEP), les comptes à terme garantis par le Fonds de Garantie des Dépôts et de Résolution (FGDR), ainsi que les fonds euros classiques, offrent une protection totale du capital par l’État ou l’assureur, dans la limite de 100 000 € par déposant et par banque.
Comment réagir si l’inflation dépasse le taux de son livret d’épargne ?
Diversifiez votre épargne en complétant les livrets par des fonds euros dynamiques, des comptes à terme indexés ou des obligations souveraines indexées sur l’inflation. Veillez à surveiller l’écart taux/IPC pour préserver le pouvoir d’achat de votre capital.
Quelle est la meilleure stratégie d’allocation pour sécuriser son capital ?
Constituez un coussin de sécurité suffisant (trois à six mois de dépenses) sur des livrets liquides, puis ventilez le surplus entre fonds euros, CAT de différentes durées et, éventuellement, des supports faiblement volatils comme des fonds obligataires ou SCPI à capital garanti sur le long terme.
Les rendements des placements garantis sont-ils imposables ?
Les intérêts des livrets réglementés sont totalement exonérés d'impôts, tandis que ceux des fonds euros, CAT ou fonds monétaires sont soumis à la flat tax de 30 % par défaut, ou à l’impôt sur le revenu si plus favorable. Toujours consulter les modalités spécifiques du contrat.
Comment comparer rapidement deux placements sans risque ?
Examinez le taux net, le niveau de garantie du capital, la disponibilité des fonds et la fiscalité. Tableaux comparatifs et simulateurs en ligne sont d'excellentes ressources pour visualiser l'option la plus adaptée à votre profil.


