Sommaire de la fiche
- Plafond du PEL : comprendre la mécanique et ses conséquences sur l’épargne
- PEL et taux d’intérêt : savoir profiter de la stabilité dans l’incertitude
- Optimiser sa stratégie d’épargne face au plafond du PEL
- Budget, rendement et fiscalité du PEL : arbitrages à l’horizon 2026
- PEL, alternatives et gestion patrimoniale à long terme
Le Plan Épargne Logement (PEL) intrigue et parfois divise, surtout lorsqu’il s’agit d’atteindre son plafond. À l’heure où la stabilité économique n’est plus acquise, de nombreux épargnants s’interrogent sur l’opportunité de maximiser ce placement traditionnel. Ce dispositif, à la croisée des chemins entre projet immobilier et stratégie de rendement, impose certaines règles pour qui souhaite en tirer parti. Verser jusqu’à 61 200 €, profiter d’un taux garanti, accepter la rigidité de la formule : chaque choix a son lot d’avantages, mais aussi de contraintes, aussi bien fiscales que patrimoniales.
En bref :
- Le plafond du PEL s’élève à 61 200 €, sans compter la capitalisation des intérêts.
- Respecter les versements annuels obligatoires de 540 € reste impératif pour conserver le plan.
- Depuis 2018, la fiscalité s’alourdit avec un taux global de 30 % dès le premier euro d’intérêt.
- Le taux d’intérêt garanti ne varie pas à l’égard des marchés, protégeant l’épargne sur le long terme.
- Il est primordial d’ajuster sa stratégie d’épargne, car atteindre trop tôt le plafond peut entraîner la fermeture anticipée du compte.
- Des alternatives comme le Livret A, le LEP ou le CEL offrent parfois un meilleur compromis entre disponibilité et rendement.
- Le PEL demeure un produit sécurisé, pertinent pour l’accès au prêt immobilier, mais n’est pas sans failles.
Plafond du PEL : comprendre la mécanique et ses conséquences sur l’épargne
Le plan épargne logement est réputé pour sa discipline, ses exigences et son aspect sécurisé. Mais derrière cette apparente simplicité, se cachent des enjeux stratégiques lorsque l’on s’approche du plafond. Le montant maximal, fixé à 61 200 € (hors intérêts capitalisés), n’a pas évolué depuis plusieurs années, incitant certains à voir ce cap comme un objectif en soi. Pourtant, la gestion du budget, la régularité des versements et la projection sur le long terme modifient largement cette perception.
Ainsi, atteindre trop rapidement le plafond du PEL coupe toute possibilité de capitaliser sur les versements annuels obligatoires, qui maintiennent le plan en vie et permettent de profiter durablement du taux garanti. Lorsque l’arbitrage est mal anticipé, la sanction est immédiate : réduction de la durée d’existence du plan, voire clôture par l’établissement bancaire en cas d’incapacité à effectuer le versement minimum de 540 € par an. C’est pourquoi de nombreux conseillers recommandent de laisser une marge équivalente au nombre d’années restantes, afin de respecter ces obligations jusqu’au terme.
L’évolution des taux d’intérêt, entre anciens PEL ouverts avant 2015 et nouveaux plans conçus récemment, complexifie la situation. Les anciens contrats affichent des rémunérations nettement supérieures (parfois plus de 2,5 %), devenues rares aujourd’hui sur les placements sécurisés. Cette spécificité rend potentiellement risquée la précipitation à atteindre le plafond, car le gain d’un taux historique peut s’avérer bien plus précieux que quelques milliers d’euros investis trop tôt.
Concrètement, chaque épargnant doit adapter la gestion de son PEL à ses propres objectifs. Faut-il immobiliser autant de capital sur un placement peu liquide, ou privilégier des alternatives comme le Livret A plus souple et exonéré d’impôt ? À chacun d’y réfléchir ligne par ligne, dans le cadre d’une stratégie d’épargne cohérente avec ses ambitions patrimoniales.
La discipline des versements et la gestion du plafond
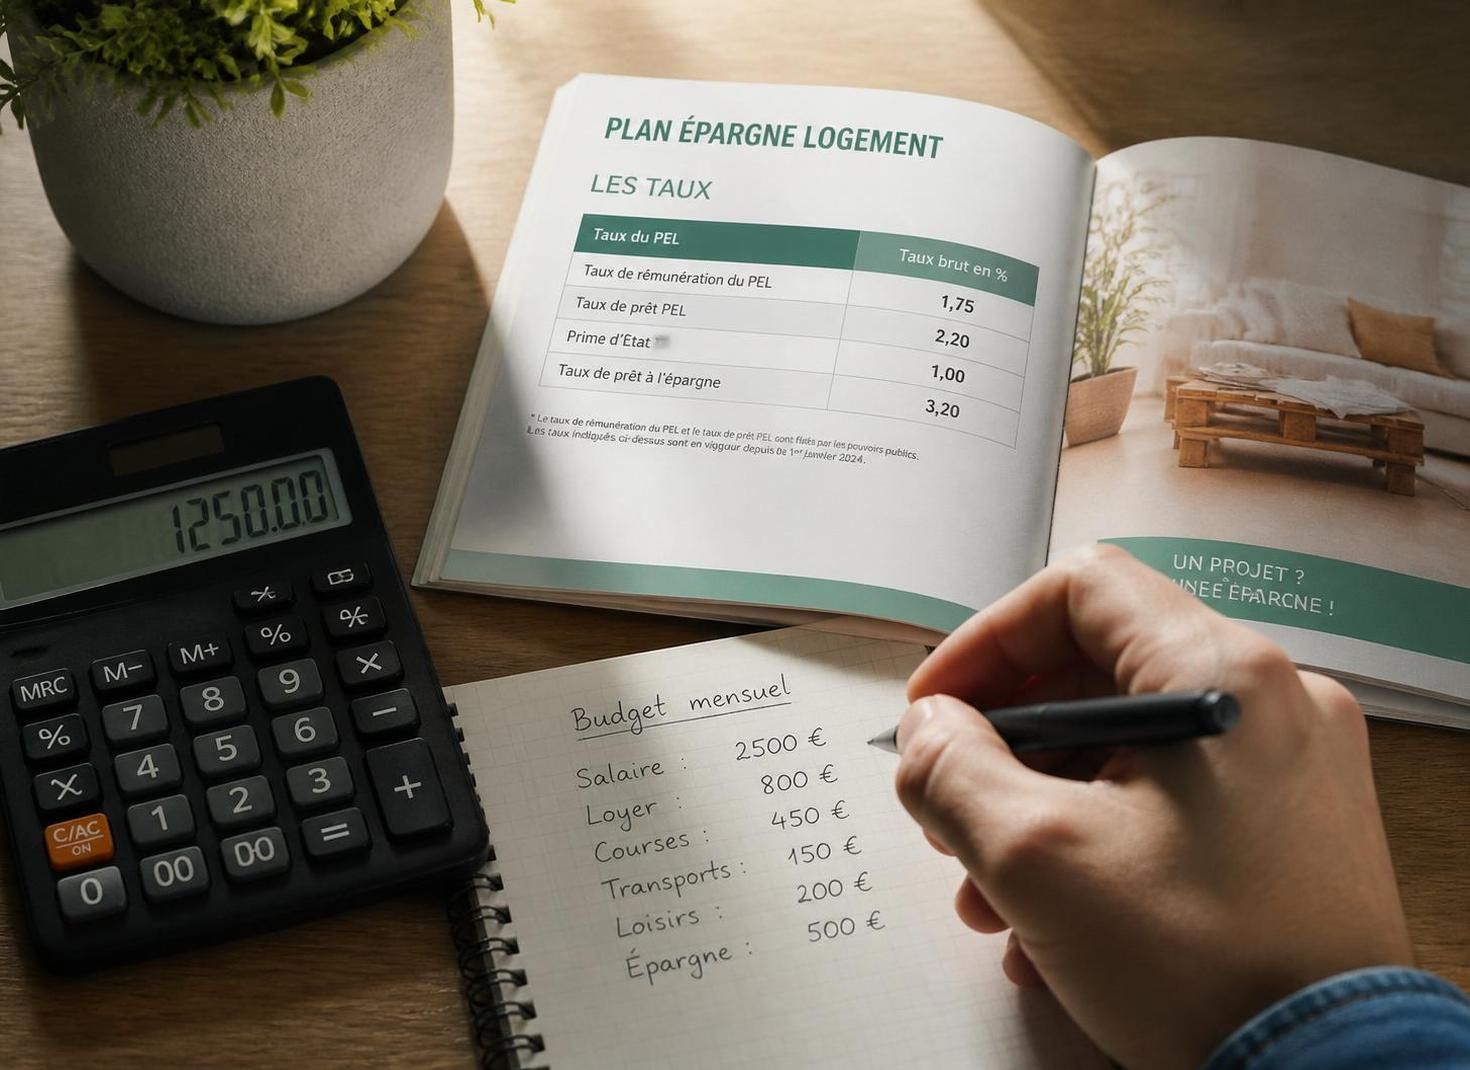
Le Plan Épargne Logement oblige à une régularité qui peut parfois frustrer les profils plus flexibles. Avec un versement initial de 225 €, suivi d’un apport minimum de 540 € par an, l’approche “tout d’un coup” incite à la prudence. Identifier le bon rythme d’investissement, garder une réserve et éviter les versements massifs tardifs représentent les clés d’une gestion efficace du plafond.
La tentation de saturer rapidement son plan existe, notamment pour sécuriser son rendement ou avancer plus vite dans son projet immobilier. Néanmoins, trop de précipitation pourrait priver d’intérêts futurs et forcer la main vers la fermeture du compte, bouleversant la logique de longévité et de stabilité propre au PEL.
En somme, la gestion du plafond du PEL ne se limite pas à une simple question de calcul : il s’agit avant tout d’un arbitrage réfléchi entre stratégie d’épargne et anticipation du financement immobilier.
PEL et taux d’intérêt : savoir profiter de la stabilité dans l’incertitude
Le principal argument des défenseurs du PEL reste la garantie d’un taux d’intérêt fixé à l’ouverture. En 2026, il atteint 2 % brut pour les nouveaux contrats. Si l’on compare avec d’autres produits sécurisés, la stabilité est appréciable, surtout dans un contexte où les marchés connaissent de fortes fluctuations. Les détenteurs d’anciens PEL (datant d’avant 2015 pour la plupart) profitent même de rémunérations pouvant atteindre 2,5 % ou davantage, un luxe devenu rare.
Mais la stabilité a un prix, celui de l’immobilisation. Le PEL exige de bloquer son argent pendant au moins 4 ans – le minimum pour profiter de l’ensemble des avantages du plan, notamment le droit à prêt. Cette contrainte s’ajoute à celle du plafond, obligeant l’épargnant à arbitrer en permanence entre rendement, sécurité et besoin de liquidité. Dès lors, viser à atteindre le plafond ne doit pas devenir une obsession, sous peine de manquer d’autres opportunités offertes par les marchés ou des comptes plus disponibles.
Pour beaucoup, l’utilité du PEL va de pair avec la perspective d’un investissement immobilier. Bénéficier d’un taux de crédit connu à l’avance (3,2 % en 2026) reste un atout lors d’un achat. Toutefois, il revient à chacun de mesurer la pertinence du plan face à l’évolution des taux du marché au moment du passage à l’acte.
| Période d’ouverture | Taux d’intérêt brut | Durée de garantie |
|---|---|---|
| Depuis 2023 | 2 % | 15 ans |
| 2016-2022 | 1 % | 15 ans |
| 2015-2016 | 2 % | 15 ans |
| 2003-2015 | 2,5 % | 15 ans |
| 2000-2003 | 3,27 % | 15 ans |
L’immobilisation du fonds et la sécurité offerte par le taux d’intérêt s’opposent régulièrement à la quête de liberté et d’agilité recherchées par certains profils. En 2026, ce compromis mérite d’être régulièrement réévalué, au même titre que d’autres solutions d’épargne, telles que la diversification dans des contrats d’assurance vie à capital garanti ou non. Rester attentif aux évolutions du marché tout en garantissant son niveau de vie sur le long terme : tel reste le défi pour les adeptes du PEL.
Optimiser sa stratégie d’épargne face au plafond du PEL
Atteindre le plafond du PEL n’est jamais une simple affaire de rapidité. L’enjeu consiste à aligner la stratégie d’épargne avec le calendrier du projet immobilier et l’évolution des revenus. Adopter une gestion progressive des apports permet de profiter au mieux du plafond de 61 200 € tout en préservant la possibilité de répondre aux obligations annuelles. Il s’agit donc d’équilibrer entre versements réguliers et exceptionnels, tout en évitant le blocage prématuré du plan.
La réponse dépend du profil : un jeune actif qui souhaite investir dans 5 ans n’aura pas les mêmes intérêts que celui qui détient déjà un PEL ouvert il y a plus de dix ans, à haut rendement. Pour ce dernier, maximiser le plan tout en le maintenant ouvert devient essentiel, car la fiscalité est plus avantageuse et le taux, supérieur. À l’opposé, pour ceux qui débutent, atteindre progressivement le plafond offre plus de flexibilité et permet de répartir les risques sur le temps.
- Automatiser les versements pour éviter l’oubli et la clôture d’office par la banque.
- Comparer régulièrement avec les alternatives disponibles sur le marché (Livret A, LEP, assurance vie, CEL).
- Ne jamais négliger la gestion de l’épargne de précaution, avant de saturer la capacité d’investissement du PEL.
- S’adapter en fonction de la conjoncture et des changements réglementaires ou fiscaux.
De nombreux épargnants confient, lors d’analyses ou d’études, avoir regretté d’avoir saturé trop vite leur plan, car la disponibilité reste l’un des principaux atouts recherchés en période d’incertitude. Ainsi, il vaut mieux avancer en gardant toujours une marge de manœuvre pour répondre à un imprévu, quitte à conserver une part de l'épargne sur des supports moins rémunérateurs mais disponibles, comme indiqué dans cet article sur les avantages du plafond PEL en 2026.
Exemple de stratégie échelonnée pour une famille en projet immobilier
Considérons le cas d’une famille qui vise l’achat d’un logement dans 7 ans. Atteindre le plafond du PEL dès la troisième année restreindrait leur capacité à répartir les apports annuels. En conservant une réserve de 540 € par année restante, ils maintiennent le plan ouvert tout en se constituant un capital strictement encadré, prêt à servir d’apport au moment venu. Cette manière de procéder, préconisée par des spécialistes, permet de combiner sérénité et efficacité.
Budget, rendement et fiscalité du PEL : arbitrages à l’horizon 2026
La question de la rentabilité du PEL se pose inévitablement, surtout face à l’alourdissement de la fiscalité constaté ces dernières années. Depuis 2018, tout nouveau plan est soumis au prélèvement forfaitaire unique (PFU), soit un taux de 30 % (12,8 % d’impôt sur le revenu et 17,2 % de prélèvements sociaux). Malgré un taux brut attractif, le rendement net chute, passant à 1,40 % pour les plans ouverts à partir de 2023, loin derrière le LEP (2,70 % net en 2026) ou même certains fonds d’assurance-vie sécurisés.
Pour bien saisir les arbitrages à effectuer, il convient de dresser un bilan personnalisé : quel objectif se donne-t-on ? Quelle place accorder à l’immobilier dans la constitution de son patrimoine ? Faut-il débloquer l’épargne en cas d’imprévu ou privilégier la stabilité coûte que coûte ? Ces questions structurent toute réflexion sérieuse sur l’intérêt du PEL.
D’un point de vue budgétaire, le PEL laisse peu de place à l’imprévu. Tout retrait partiel est impossible et entraîne la clôture pure et dure du compte avant la fin de la quatrième année. Les versements annuels sont obligatoires, la fiscalité guette au tournant et la rentabilité, bien qu’assurée, reste en-deçà de certains concurrents. Pourtant, son rôle dans un projet immobilier demeure irremplaçable : obtenir un financement à taux connu, sous réserve des conditions du marché au moment de l’achat, représente une forme de garantie particulièrement appréciée pour ceux qui anticipent un projet à moyen terme.
| Produit | Taux net estimé (2026) | Disponibilité | Fiscalité |
|---|---|---|---|
| PEL | 1,40 % | Bloqué (4 ans) | PFU 30 % |
| Livret A | 1,50 % | Immédiate | Exonéré |
| LEP | 2,70 % | Immédiate | Exonéré |
| CEL | 1,25 % (brut) | Libre | PFU 30 % |
Le rendement du PEL doit donc s’envisager dans une logique globale de portefeuille et d’épargne de précaution, en tenant toujours compte de la contrainte fondamentale : la fiscalité pèse davantage qu’auparavant, et il est primordial de comparer chaque solution disponible en fonction de sa situation précise. Pour aller plus loin sur les stratégies immobilières dans ce contexte, consultez l’article sur l’investissement immobilier en 2026.
PEL, alternatives et gestion patrimoniale à long terme
Le PEL n’est pas un placement exclusif. Son efficacité dépend de sa complémentarité avec d’autres comptes d’épargne ou d’investissement, chacun ayant ses avantages et ses contraintes. Le Livret A et le LEP, exonérés d’impôt et immédiatement disponibles, s’adressent aux profils recherchant flexibilité et accessibilité. Le CEL (Compte Épargne Logement), à la fois moins rémunérateur mais plus souple, permet d’adapter la stratégie selon les évolutions patrimoniales et professionnelles.
L’avantage principal du PEL reste son caractère très défensif : capital garanti, taux connu d’avance, protection via le Fonds de Garantie des Dépôts. En contrepartie, il bloque l’argent et peut être rapidement dépassé par l’inflation si le contexte économique le justifie. Pour ceux qui visent la performance et acceptent un risque accru, des solutions telles que les SCPI, ou la diversification vers le plan épargne logement à travers différentes enveloppes peuvent se révéler pertinentes.
Ainsi, la gestion du plafond n’est qu’une étape dans la construction d’un patrimoine équilibré. Maîtriser la répartition des placements, suivre les évolutions réglementaires, garder l’œil sur les taux d’intérêt et la fiscalité, voilà les piliers d’une stratégie d’épargne efficace à l’horizon 2026. Pour chaque profil, il existe une combinaison idéale d’outils à sélectionner en fonction des objectifs : sécurité d’un côté, rendement ou agilité de l’autre.
- Sécuriser un capital pour un projet immobilier, sans sacrifier la disponibilité si besoin.
- Profiter d’un taux garanti en anticipant les cycles liés aux taux immobiliers et bancaires.
- Combiner les produits pour préserver à la fois la liquidité, la fiscalité et le rendement.
Finalement, le PEL s’inscrit dans une véritable gestion dynamique du patrimoine, où chaque euro investi doit être optimisé selon ses propres priorités : l’atteinte du plafond ne doit jamais occulter l’équilibre général entre épargne, budget et investissement.
Que se passe-t-il si le plafond du PEL est atteint avant la fin ?
Atteindre le plafond de 61 200 € du PEL avant la durée contractuelle impose d’arrêter tout nouveau versement, à l’exception des intérêts capitalisés. Il devient alors impossible de maintenir les versements annuels obligatoires, ce qui peut conduire à la clôture anticipée du plan par la banque.
Les intérêts du PEL sont-ils imposés dès le premier euro ?
Oui, pour les PEL ouverts depuis 2018, les intérêts sont soumis au Prélèvement Forfaitaire Unique (PFU) de 30 %, comprenant 12,8 % d’impôt sur le revenu et 17,2 % de prélèvements sociaux. Les plans plus anciens bénéficient parfois d’un régime fiscal plus souple durant les 12 premières années.
Quels sont les risques à privilégier le plafond du PEL ?
Viser le plafond du PEL trop rapidement réduit la durée de vie du placement, empêche les versements obligatoires futurs, et expose à la clôture. Il prive aussi d’une flexibilité précieuse pour l’épargne de précaution, chaque retrait forçant la fermeture du compte.
Le PEL reste-t-il plus intéressant que le Livret A ou le LEP en 2026 ?
Le PEL offre stabilité et taux garanti, mais son rendement net reste inférieur au LEP. Le Livret A propose une liquidité immédiate sans impôt, tandis que le PEL répond surtout aux besoins de constitution d’apport pour un achat immobilier.
Peut-on capitaliser plus que le plafond avec les intérêts ?
Oui, seuls les versements sont plafonnés à 61 200 €. Les intérêts cumulés continuent de s’ajouter même après avoir atteint ce plafond, permettant d’augmenter le capital total détenu sur le PEL.


