Sommaire de la fiche
- Définir la rentabilité d’un investissement locatif : concepts et méthodes clés
- Analyse du marché locatif et choix de la localisation en 2026
- Indicateurs financiers stratégiques pour piloter la rentabilité
- Fiscalité, charges et gestion locative : maximiser le rendement en 2026
- Suivre et optimiser la rentabilité sur la durée : arbitrages et anticipation
Les repères de la rentabilité immobilière bougent fortement en 2026. Le contexte réglementaire, fiscal et énergétique bouleverse les stratégies classiques : exit le dispositif Pinel, place à de nouveaux montages et à un contrôle accru des indicateurs financiers pour chaque investissement locatif. Optimiser la rentabilité implique de comprendre la vacance locative, le cash flow réel, les charges locatives, la fiscalité et la plus-value immobilière à la revente. L’attention portée à la performance énergétique, l’analyse fine du marché local et le pilotage précis des taux de rentabilité deviennent essentielles pour pérenniser vos placements. Voici les clés, chiffres, méthodes et outils à maîtriser pour sécuriser vos décisions et maximiser vos rendements dans ce nouveau paysage immobilier.
En bref :
- En 2026, l’environnement réglementaire, fiscal et énergétique impose de revoir l’analyse de la rentabilité d’un investissement locatif.
- Différencier rentabilité brute, nette et nette-nette est indispensable pour piloter efficacement votre investissement immobilier.
- Le cash flow, le taux de vacance locative et la gestion des charges locatives sont devenus des indicateurs stratégiques pour garantir des revenus stables.
- La gestion locative, l’arbitrage patrimonial et l’anticipation de la revente sont des leviers forts pour optimiser la rentabilité à moyen et long terme.
- Utiliser des outils de simulation et des services digitaux spécialisés permet de suivre l’évolution de vos indicateurs financiers en temps réel.
Définir la rentabilité d’un investissement locatif : concepts et méthodes clés
La notion de rentabilité d’un investissement locatif est au cœur de toute démarche d’acquisition en 2026, tant pour les investisseurs aguerris que pour les nouveaux venus. Comprendre précisément ce que mesure chaque taux de rentabilité, et selon quelles méthodes, protège contre les choix hâtifs souvent guidés par l’attrait d’un rendement affiché mais peu représentatif de la réalité.
Les trois niveaux à différencier sont la rentabilité brute, la rentabilité nette et la rentabilité nette-nette. La première consiste à rapporter les loyers annuels au prix d’achat, multiplié par 100. Simple, elle camoufle cependant de nombreux frais et impôts. Par exemple, pour un appartement de 140 000 € génèrant 8 400 € de loyers annuels, la rentabilité brute est de 6 %. Or, si on retire 2 100 € de charges, la rentabilité nette descend déjà à 4,5 %. En incluant la fiscalité, ce taux peut tomber à 3 %, ce qui remet en question des projets ou modifie radicalement leur pilotage.
Les méthodes de calcul se professionnalisent, avec l’intégration de toutes les composantes du projet : frais de notaire, charges non récupérables, frais de gestion locative, taxes locales, coûts d’assurance et surtout imposition. La progression de l’investissement locatif exige aujourd’hui de modéliser au moins deux scénarios – par exemple, micro-foncier et régime réel – pour chaque bien ciblé.
L’influence de la fiscalité sur la rentabilité nette-nette se ressent d’autant plus que les dispositifs et abattements évoluent. Ainsi, la possibilité d’amortir un bien en location meublée via le statut LMNP reconfigure totalement les marges. En combinant amortissement, déductibilité des intérêts d’emprunt et des charges réelles, un propriétaire peut réduire sa base imposable à zéro pendant plusieurs années, maximisant les revenus effectifs.
Les investisseurs chevronnés manipulent aussi des indicateurs complémentaires pour appréhender la globalité de leur projet, comme le Taux de Rendement Interne (TRI), qui prend en compte tous les flux financiers, y compris la revente. Maîtriser la hiérarchie de ces indicateurs, et les appliquer à son contexte personnel, fait désormais la différence pour éviter les désillusions et sélectionner les meilleures opportunités.
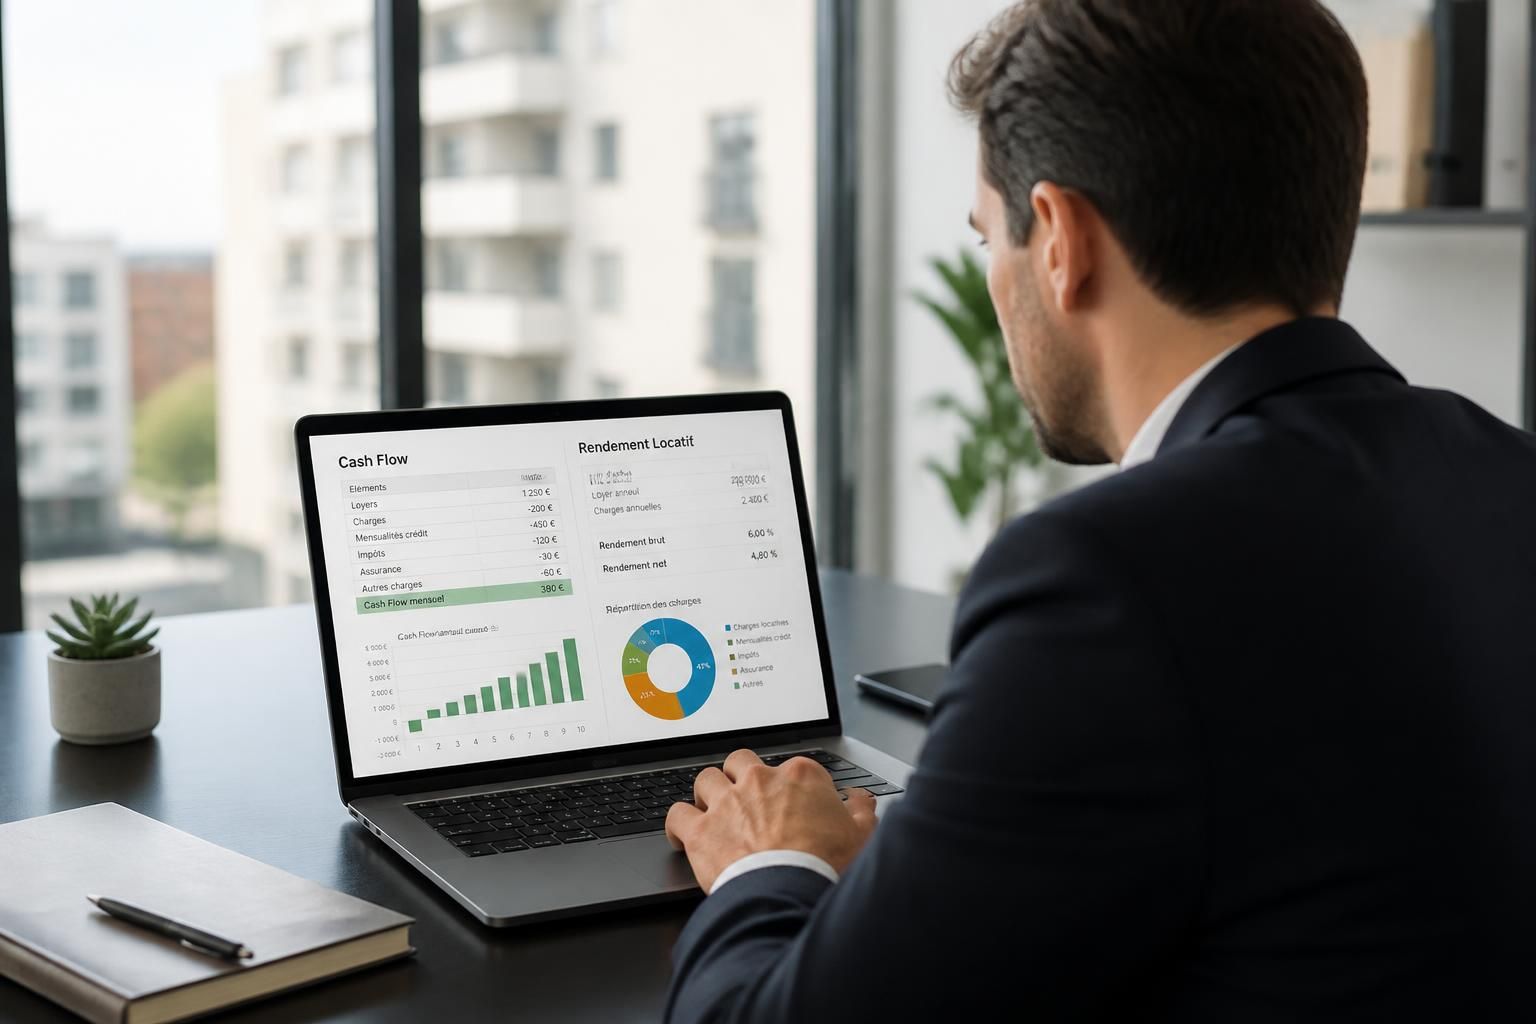
Face à cette sophistication des outils, le recours à des simulateurs en ligne ou à des plateformes spécialisées comme RealPilot devient une pratique courante. Ces solutions permettent de suivre au fil du temps l’évolution des principaux indicateurs financiers et d’envisager des arbitrages stratégiques pour optimiser son portefeuille. La clarté et la rigueur du calcul restent la première arme contre les faux-semblants du rendement locatif.
Analyse du marché locatif et choix de la localisation en 2026
Le marché immobilier français accentue ses disparités régionales : une sélection rigoureuse de la localisation conditionne le rendement locatif sur plusieurs années. La tension locative, le taux de vacance et les perspectives de plus-value immobilière sont devenus des indicateurs de choix essentiels pour chaque projet en 2026.
Les grandes métropoles, telles que Paris ou Bordeaux, affichent des taux de rentabilité bruts compris entre 3 % et 5 %, mais misent sur la stabilité et l’espoir d’une valorisation forte à long terme. A contrario, des villes moyennes comme Roubaix ou Saint-Étienne proposent des rendements affichés supérieurs à 7 %, mais au prix d’une vacance locative accrue ou d’un risque de dévalorisation. Il s’agit donc d’évaluer chaque ville au prisme de ses flux migratoires, de ses dynamiques économiques et des projets urbains à venir.
Le taux de vacance locative s’affiche désormais comme un critère de sélection incontournable : un secteur avec moins de 5 % de logements vacants garantit une demande soutenue et limite le risque de perte de revenus. D’après les dernières statistiques de l’INSEE, la tension locative se concentre dans les zones dites A bis et A, tandis que certaines zones B2 ou C peuvent offrir malgré tout des opportunités en colocation ou en location meublée, notamment pour les étudiants ou les jeunes actifs.
Pour mieux piloter la stratégie d’achat, il est recommandé de s’appuyer sur des tableaux comparatifs des rendements bruts moyens, en les corrélant au marché local. Voici un exemple :
| Ville | Rendement brut moyen | Profil locatif | Vacance locative estimée |
|---|---|---|---|
| Roubaix | 8 à 10 % | Étudiants, familles à revenus modestes | 9 % |
| Saint-Étienne | 7 à 9 % | Étudiants, primo-accédants | 7 % |
| Bordeaux | 4 à 5 % | Jeunes actifs, cadres supérieurs | 4 % |
| Paris | 2,5 à 3,5 % | Investisseurs patrimoniaux | 2,5 % |
Une excellente façon de valider le potentiel d’une zone consiste à analyser le taux de mobilité de la population et les projets d’aménagement urbain. Par exemple, l’arrivée d’une nouvelle ligne de tramway ou l’ouverture d’un campus universitaire sont des signaux forts pour la valorisation. Les dossiers les plus performants intègrent aussi la proximité avec les pôles tertiaires et les zones d’emploi. Pour approfondir les analyses de ville, consultez le guide dédié sur les villes d’avenir pour acheter en 2026.
Enfin, la gestion du risque lié à la localisation impose de constituer une réserve de trésorerie pour affronter les périodes de vacance ou d’imprévus. Cette marge de sécurité facilite aussi le paiement des charges locatives récurrentes et l’entretien du bien, assurant de préserver une rentabilité stable.
Indicateurs financiers stratégiques pour piloter la rentabilité
Piloter efficacement une stratégie d’investissement locatif en 2026 requiert la maîtrise d’une palette d’indicateurs financiers. Parmi ceux-ci, le cash flow mensuel, le taux de rentabilité nette-nette, la vacance locative et la valeur de revente projettée s’imposent comme les piliers d’une analyse professionnelle.
Le cash flow – différence entre loyers perçus et sorties d’argent, toutes charges déduites – dicte la capacité de l’investisseur à absorber les aléas du secteur. C’est ce flux qui, positif, permet d’envisager avec sérénité de nouveaux achats ou d’investir dans la rénovation, sans dépendre de ses revenus principaux.
De nombreux investisseurs négligent le suivi régulier de leur cash flow, se reposant sur un taux de rentabilité brut affiché. Or, un rendement de 6 % peut masquer un cash flow négatif si d’importants travaux ou des charges de copropriété s’imposent. La transparence sur ces montants aide à affiner la stratégie locative ou, le cas échéant, à réallouer ses capitaux.
Voici les principaux indicateurs à suivre en 2026 :
- Rentabilité brute, nette et nette-nette : pour chaque acquisition, calculez au moins ces trois taux, après avoir listé toutes les charges et impôts.
- Vacance locative : surveillez le taux mensuel ou annuel de non-occupation et intégrez-le dès la simulation de projet.
- Cash flow mensuel : élément clé pour ajuster vos plans de financement et vos ambitions de développement.
- Plus-value immobilière : estimez la valorisation potentielle du bien à la revente tenant compte des évolutions du marché et de la réglementation sur l’énergie.
- Charges locatives et frais de gestion : analysez leur poids dans la rentabilité totale pour identifier les leviers d’optimisation.
Le recours à des tableaux et à des simulateurs spécialisés, tels que ceux évoqués dans le guide pour la comptabilité en LMNP, facilite la structuration des informations et la prise de décision.
Pour l’investisseur désireux de piloter ses placements comme une entreprise, l’utilisation du Taux de Rendement Interne (TRI) est fortement préconisée, car il prend en compte l’intégralité des flux : entrées, sorties, fiscalité, plus-value. Couplé à une analyse régulière des évolutions du marché, il permet d’arbitrer rapidement entre diverses opportunités ou de préempter un bien sous-performant.
Fiscalité, charges et gestion locative : maximiser le rendement en 2026
La structure fiscale et la qualité de la gestion locative sont au cœur de la rentabilité réelle d’un projet immobilier. En 2026, la fiscalité évolue avec la fin du dispositif Pinel et l’instauration de nouveaux leviers, comme l’amortissement sur le locatif privé et la revalorisation du déficit foncier. S’y retrouver dans ces dispositifs est essentiel pour transformer un placement moyen en opération rentable.
Choisir le bon régime, micro-foncier ou régime réel, dépend du volume de charges supportées : au-dessus de 30 % de charges par rapport aux loyers, le régime réel reste souvent plus avantageux. En location meublée, l’option régime réel avec amortissement offre la possibilité de générer du cash flow quasiment net d’impôts sur plusieurs années. Le statut de Loueur Meublé Professionnel (LMP) accentue encore ces avantages, mais reste soumis à des conditions de recettes et d’activité.
La vacance locative, quant à elle, pèse sur le rendement total : une stratégie préventive s’impose, avec sélection rigoureuse des locataires, recours à des garanties (assurances loyers impayés, caution solidaire ou garantie VISALE) et suivi actif des paiements. L’agence immobilière, malgré ses frais de gestion (6 % à 10 % des loyers), peut constituer une assurance sérénité pour ceux qui manquent de temps ou de connaissances juridiques.
Voici un tableau comparatif des dispositifs courants et de leur impact sur la rentabilité :
| Dispositif fiscal | Abattement | Charges déductibles | Régime |
|---|---|---|---|
| Micro-foncier | 30 % | Non (forfaitaire) | Nue |
| Régime réel | Variable | Oui (charges, intérêts) | Nue |
| LMNP micro-BIC | 50 % | Non (forfaitaire) | Meublée |
| LMNP réel | Variable | Oui (amortissement, charges) | Meublée |
| Déficit foncier | 10 700 €/an | Oui (travaux, intérêts) | Nue |
Penser sa fiscalité comme un levier, c’est garder le contrôle de la rentabilité nette-nette. Pour cela, consultez régulièrement les actualités sur l’optimisation fiscale immobilière en 2026. Enfin, la gestion rigoureuse des charges locatives, le suivi du carnet d’entretien et la maîtrise des coûts d’assurance permettent de dégager de vrais surplus, souvent supérieurs à un simple point de rendement de plus au moment de l’achat.
Suivre et optimiser la rentabilité sur la durée : arbitrages et anticipation
L’enjeu majeur des années à venir sera la capacité à ajuster sa stratégie en continu, en maîtrisant les flux financiers mais aussi en anticipant la valorisation future (plus-value immobilière) de chaque bien. Un investissement qui performe aujourd’hui peut perdre son intérêt avec une nouvelle législation sur la performance énergétique ou une mutation du quartier.
Le suivi régulier du cash flow et la simulation annuelle de la rentabilité nette-nette permettent de prendre les meilleures décisions : augmentation de loyer, renégociation du crédit, réalisation de travaux énergétiques ou arbitrage en faveur de nouveaux types de location (colocation, saisonnier, meublé).
De plus, intégrer les pratiques d’arbitrage patrimonial – diversification, création de SCI, revente partielle – augmente la résilience du portefeuille face aux changements réglementaires ou économiques. La documentation systématique des travaux (factures, photos, garanties) facilite la transmission ou la revente, deux options de sortie qui participent à la rentabilité globale.
Pour rester à l’avant-garde, s’équiper d’outils d’analyse et s’inspirer des nouvelles solutions disponibles sur le marché, telles que les simulateurs en temps réel ou les services de gestion externalisés, devient incontournable. L’effort d’optimisation continue distingue l’investisseur performant : vérifier régulièrement tous ses indicateurs, anticiper sur la stratégie fiscale, saisir les opportunités ou céder un bien devenu peu rentable.
Pour approfondir ces arbitrages et la préparation patrimoniale, l’article réussir votre projet immobilier en 2026 propose conseils pratiques et analyses terrain. Les années à venir récompenseront celles et ceux capables de conjuguer rigueur financière, adaptation et vision d’ensemble pour chaque investissement locatif.
Comment bien différencier rentabilité brute, nette et nette-nette ?
La rentabilité brute prend uniquement en compte les loyers par rapport au prix d’achat. La rentabilité nette déduit les charges et taxes ; la rentabilité nette-nette intègre en outre la fiscalité applicable, révélant le véritable gain restant après impôts.
Quels sont les risques majeurs à surveiller lors d’un investissement locatif ?
Les principaux risques sont la vacance locative, l’augmentation imprévue des charges, les travaux structurels et l’évolution de la fiscalité locale ou nationale. Une analyse régulière et une trésorerie de sécurité limitent ces impacts négatifs.
Quels outils digitaux utiliser pour suivre la rentabilité de mon portefeuille immobilier ?
Des solutions tout-en-un comme RealPilot centralisent les flux, suivent cash flow, rendement locatif, vacance, et offrent des simulateurs pour arbitrer en temps réel. Les tableurs personnalisés restent utiles pour les petits portefeuilles.
La performance énergétique influence-t-elle la rentabilité en 2026 ?
Absolument. Les biens mal classés au DPE subissent des décotes à l’achat comme à la location. De plus, l’évolution des normes interdit progressivement la location des passoires thermiques, d'où un investissement prioritaire dans l'amélioration énergétique.
Comment optimiser la fiscalité de mon investissement locatif ?
Le choix du régime fiscal (micro, réel, LMNP) et la déduction maximale des charges sont essentiels. Faire appel à un expert-comptable ou s’appuyer sur des outils spécialisés permet d’optimiser la fiscalité et d’accroître la rentabilité réelle.