Sommaire de la fiche
- Se payer en premier : le principe fondateur d’une discipline financière efficace
- Les ressorts psychologiques et avantages à long terme de l’épargne prioritaire
- Rendre la méthode accessible : budget et automatisation pour tous les profils
- Épargner pour investir : transformer l’effort d’épargne en levier de croissance patrimoniale
- Renforcer sa discipline financière et faire face aux imprévus
Alors que l’inflation fait rage et que nombreux foyers peinent à mettre de l’argent de côté, une méthode revient au cœur des discussions : se payer en premier. Cette stratégie, longtemps plébiscitée dans les cercles de l’éducation financière, s’impose aujourd’hui comme un levier incontournable pour bâtir une épargne solide, sécuriser son avenir et gagner en sérénité. Loin des recettes magiques, il s’agit d’une approche structurée, accessible à tous, qui rebat les cartes de la gestion financière personnelle. Focus sur un principe devenu essentiel, ses bénéfices, ses pièges et la manière de l’intégrer dans un budget parfois sous pression.
- Se payer en premier permet de rendre l’épargne prioritaire et systématique
- La méthode s’adapte à tous les revenus, qu’ils soient réguliers ou fluctuants
- Automatiser ses virements dès la réception du salaire facilite la discipline financière
- Planifier ses objectifs aide à hiérarchiser ses priorités financières
- L’application de cette stratégie favorise l’indépendance financière sur le long terme
- Des outils et solutions existent pour accélérer l’investissement et gérer ses placements
Se payer en premier : le principe fondateur d’une discipline financière efficace
Au cœur des stratégies les plus efficaces pour réussir à épargner, la méthode se payer en premier occupe une place centrale. Le concept est simple et révolutionnaire à la fois : dès que les revenus arrivent, une partie déterminée à l’avance est directement destinée à l’épargne, avant même de régler les factures courantes, le loyer ou les dépenses du quotidien. Cette technique, popularisée au fil des décennies par de nombreux experts en gestion financière, renverse les codes traditionnels où l’on se contentait souvent d’épargner ce qu’il reste à la fin du mois, si tant est qu’il reste quelque chose.
Nombreux économistes et coachs en éducation financière rappellent que l’attente d’un « surplus » mensuel à mettre de côté fonctionne rarement, surtout dans le contexte économique difficile de 2026. L’effet psychologique est lui aussi significatif : en se considérant comme son propre créancier, on valorise davantage l’effort d’épargne, en l’inscrivant comme une obligation prioritaire et non plus une option. C’est d’ailleurs un système plébiscité chez les salariés et indépendants, quels que soient leurs niveaux de revenus.
Exemple concret : une personne qui gagne 2 200 euros par mois et souhaite appliquer la règle du 15 % prélève 330 euros dès le versement du salaire. Cette somme rejoint un compte distinct ou un placement adapté, assurant la création d’une épargne régulière, à l’abri des tentations. Plusieurs études menées en France et au Canada montrent que les adeptes de ce mécanisme parviennent à cumuler entre deux et trois fois plus de capital sur dix ans que ceux qui épargnent seulement ce qu’il leur reste en fin de mois.
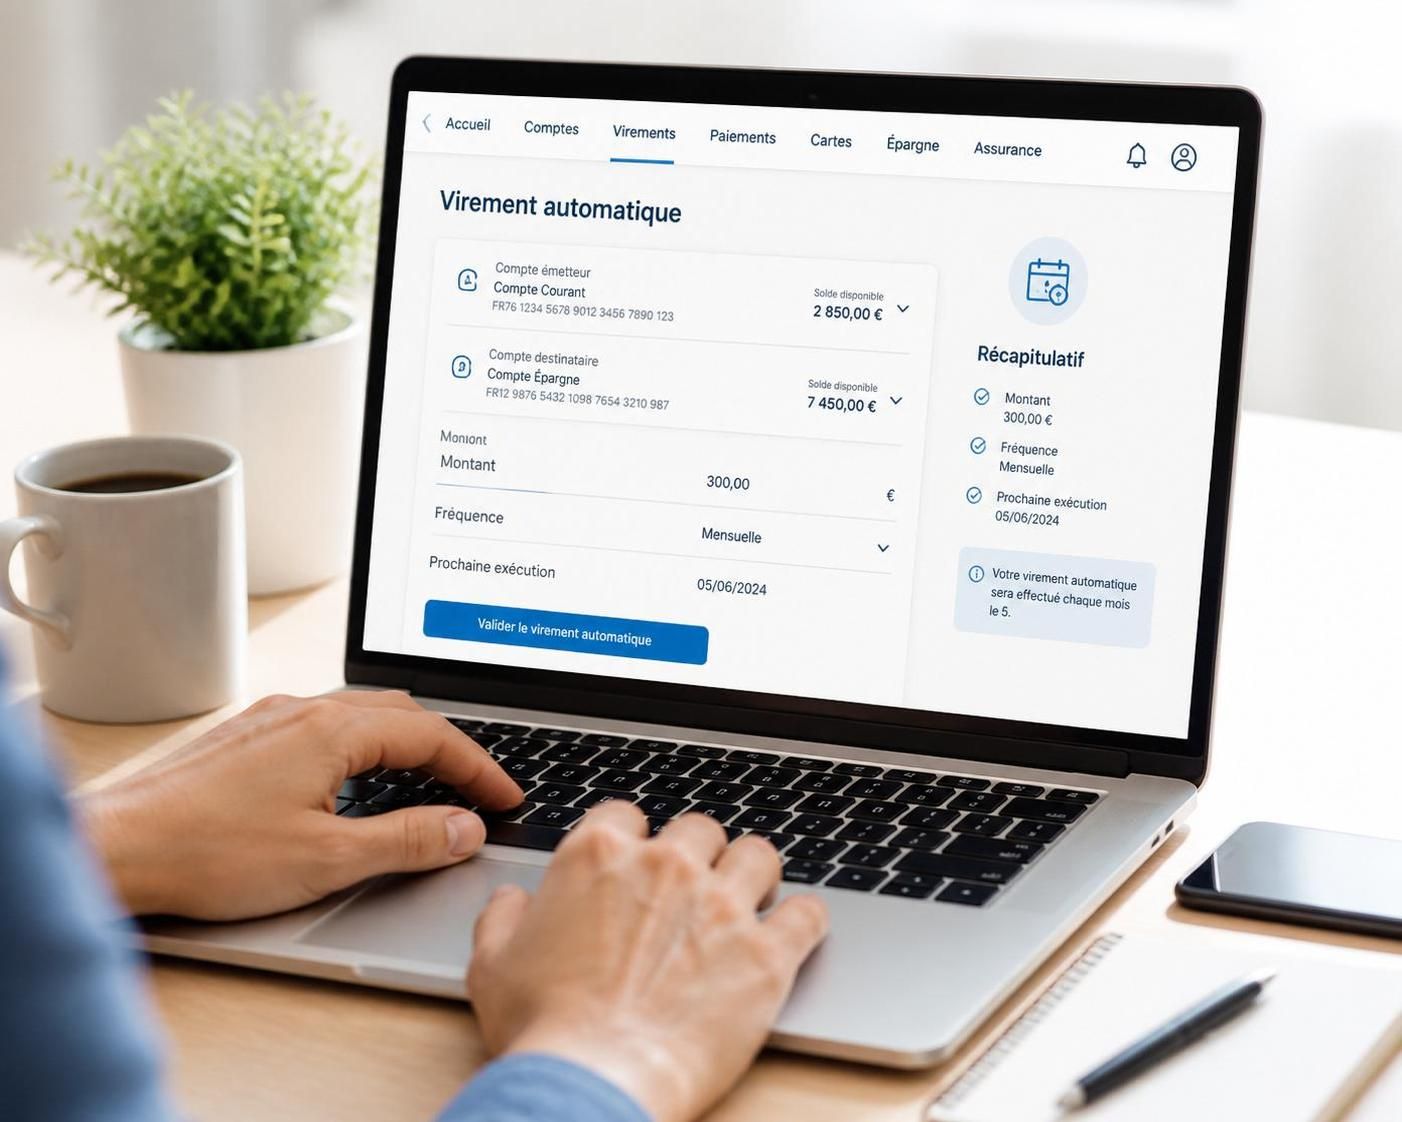
En renversant la logique « je dépense puis j’épargne », cette discipline crée une dynamique vertueuse : les dépenses s’ajustent à l’argent disponible, et non l’inverse. On retrouve ici la force d’une règle simple, facile à mettre en œuvre grâce à l’automatisation des virements, proposée aujourd’hui par l’ensemble des banques en ligne et néobanques.
Les ressorts psychologiques et avantages à long terme de l’épargne prioritaire
La force de la stratégie se payer en premier dépasse largement le cadre technique. Dès les premiers mois, le changement se fait ressentir dans la manière d’appréhender son budget. Au lieu de subir ses comptes, on prend le contrôle de ses priorités financières. Cette méthode transforme l’acte d’épargner en une habitude intégrée, presque automatique, un peu à la façon de prélèvements obligatoires mais que l’on a décidé soi-même.
Plusieurs mécanismes comportementaux sont à l’œuvre. En inscrivant l’épargne tout en haut de la liste des « dépenses », on atténue la frustration de priver son quotidien. Les économistes parlent ici de l’effet d’ancrage : l’argent épargné étant « invisible » sur le compte courant, il ne risque plus d’être consommé sur un coup de tête. C’est également un puissant antidote contre le syndrome de l’achat impulsif, particulièrement renforcé par la digitalisation des paiements et la multiplication des abonnements en 2026.
À long terme, d’importants bénéfices se dégagent. Les personnes qui pratiquent l’automatisation de l’épargne développent une discipline financière durable. Cette rigueur s’avère précieuse en cas d’imprévu, comme une période de chômage ou une dépense majeure inattendue. Les psychologues financiers constatent une réduction du stress lié à l’argent, la création d’un filet de sécurité portant un impact positif sur la santé mentale et même la qualité du sommeil.
Illustrons avec le parcours d’Anna, mère célibataire, qui a réussi à constituer le fonds d’urgence de ses rêves en transférant 100 euros chaque mois dès le versement de sa paie. Au bout de deux ans, elle a pu affronter une réparation coûteuse sur sa voiture sans avoir recours à un crédit onéreux. Cette tranquillité d’esprit résume la clé de la stratégie : la création progressive, mais régulière, d’indépendance financière.
Rendre la méthode accessible : budget et automatisation pour tous les profils
L’un des atouts majeurs de la technique se payer en premier réside dans sa flexibilité. Elle ne se limite pas à ceux qui disposent d’un confortable reste à vivre. Même avec un revenu modéré ou irrégulier, il est possible de planifier une épargne, en ajustant le pourcentage à ses capacités. Pour beaucoup, le seuil de 10 % à 20 % constitue une base réaliste. D’autres commencent à 5 %, avec l’objectif de progresser au fil du temps.
La clé du succès consiste à intégrer cette règle au sein de son budget global, en conservant une vision claire de ses revenus et charges. Face à une inflation persistante et des dépenses contraintes de plus en plus lourdes (notamment logement, énergie, alimentation), des outils existent pour piloter sa gestion financière. Tableurs, applications mobiles, alertes automatiques : la technologie facilite désormais l’application de la méthode pour chaque profil.
L’automatisation des virements, proposée par la plupart des banques en ligne, évite le risque d’oubli et la tentation de piocher dans l’argent destiné à l’épargne. Plusieurs solutions recensées sur ce guide proposent des scénarios pratiques pour automatiser et optimiser son épargne même en cas de revenus fluctuants.
Pour illustrer cette approche, voici un tableau récapitulatif de trois profils-types et de leur gestion :
| Profil | Salaire mensuel | Part d’épargne conseillée | Montant mensuel épargné | Outil privilégié |
|---|---|---|---|---|
| Jeune actif urbain | 1 800 € | 12 % | 216 € | Application mobile bancaire |
| Famille avec enfants | 3 200 € | 18 % | 576 € | Tableur Excel & virement automatique |
| Indépendant | fluctuant | 10 à 15 % selon le mois | 180 à 250 € | Alertes SMS & blocage sur compte tiers |
Chaque profil doit adapter sa gestion financière en fonction de sa situation, mais le principe demeure : l’épargne n’est plus une variable d’ajustement, elle s’impose comme la première ligne du budget, pilotée presque sans effort via l’automatisation ou le blocage sur un livret dédié. Cette dynamique encourage également la planification sur le long terme pour d’autres projets, comme l’acquisition immobilière ou les études des enfants.
Épargner pour investir : transformer l’effort d’épargne en levier de croissance patrimoniale
Le véritable potentiel de la méthode se payer en premier apparaît lorsque l’épargne ainsi constituée devient un outil d’investissement. L’objectif : ne pas laisser dormir ces économies à faible rendement, mais leur permettre de croître grâce à des produits adaptés à chaque profil et horizon de temps. Là encore, la diversification prime.
La pression fiscale croissante sur les revenus du capital pousse à s’orienter vers des solutions performantes : Plan Épargne Logement, assurance-vie, ETF, placements responsables. De nombreuses ressources détaillées sur les meilleurs placements de 2026 favorisent une sélection ajustée à la conjoncture.
Un employé qui épargne 300 euros par mois ne bâtit pas seulement un matelas de sécurité. En consacrant une part à l’investissement boursier via un ETF ou un contrat d’assurance-vie performant, il capitalise sur l’effet boule de neige des intérêts composés. Ce mécanisme, célèbre chez les épargnants experts, amplifie les gains sur dix ou quinze ans, transformant une habitude « forcée » en source de revenus futurs.
Choisir sa stratégie dépend du niveau d’appétence au risque, de l’horizon du projet (retraite, achat immobilier, transmission…). Les solutions sans risque comme le livret A, le LDD ou certains livrets d’épargne logement offrent sécurité et liquidité, tandis que les supports plus dynamiques sont à privilégier pour chercher de la performance sur le long terme. Plusieurs comparatifs sont facilement accessibles pour ajuster ses choix et diversifier ses avoirs.
Trois pistes concrètes à actionner :
- Automatiser le virement vers un produit d’investissement dès réception du salaire
- Fractionner son épargne en poches dédiées : sécurité, projets, croissance
- Oser l’investissement progressif même avec des montants modestes (ETF par exemple)
Combiner la dynamique « épargne prioritaire » et investissement reste la voie royale vers l’indépendance financière. Il s’agit là d’un continuum : démarrer petit, régulier, puis monter en puissance. Le point clé : agir systématiquement chaque mois, sans attendre de conditions idéales souvent repoussées à plus tard. Ce passage à l’action distingue ceux qui acquièrent une vraie autonomie patrimoniale.
Renforcer sa discipline financière et faire face aux imprévus
Appliquer la stratégie se payer en premier, c’est aussi renforcer sa capacité à faire face à l’inattendu. La constitution d’un fonds de précaution s’impose comme le premier palier, avant même de songer à des placements dynamiques. Pour de nombreux experts, viser trois à six mois de dépenses courantes en épargne liquide permet d’aborder l’avenir sereinement.
Face aux aléas : panne de voiture, frais de santé, perte soudaine d’un revenu, ce matelas préalablement constitué protège des recours au crédit à la consommation onéreux ou à la spirale de l’endettement. Les témoignages recueillis auprès de familles ayant traversé la pandémie de 2020 ou la crise énergétique révèlent l’utilité d’un tel coussin financier.
La discipline financière ne se décrète pas : elle se renforce par la planification et l’ajustement constant de ses objectifs. Revoir chaque année son budget, réévaluer ses projets, réorienter une part de l’épargne (par exemple du livret classique vers un plan épargne logement mieux rémunéré) contribue à maintenir la dynamique.
Une étude menée en 2025 a démontré qu’une grande majorité des ménages ayant segmenté leur épargne en « fonds d’urgence », « budget projet » et « investissement » supportaient mieux les imprévus. Voici quelques conseils pour s’organiser efficacement :
- Définir très en amont les différentes poches d’épargne selon ses priorités financières
- Opter pour des supports à la fois liquides et sécurisés pour l’urgence
- Établir un calendrier de bilan régulier pour ajuster ses objectifs
- S’informer fréquemment des nouveautés financières, fiscalité et placements
Loin d’être une contrainte supplémentaire, cette organisation nourrit la confiance et l’autonomie. Elle permet de transformer chaque événement imprévu en simple incident, sans remettre en cause l’ensemble de l’équilibre personnel ou familial. Cette capacité d’adaptation est une vraie force, synonyme d’indépendance à moyen et long terme.
À partir de quand appliquer la stratégie se payer en premier ?
La méthode peut être débutée dès la perception de revenus réguliers, même modestes. Plus tôt elle est intégrée dans la gestion du budget, plus elle génère d’effets positifs sur l’épargne et la discipline financière.
Combien d’argent mettre de côté chaque mois ?
Le pourcentage idéal dépend du niveau de salaire et des charges, mais la plupart des conseillers recommandent de viser entre 10 et 20 %. Il vaut mieux commencer petit et augmenter progressivement.
Dois-je privilégier l’épargne de précaution ou l’investissement ?
La priorité doit aller à la constitution d’un fonds de sécurité, correspondant à plusieurs mois de dépenses courantes. Dès cette base atteinte, il devient pertinent d’orienter une partie de l’épargne vers l’investissement à long terme.
Comment éviter de puiser dans mon épargne en cas de tentation ?
Automatiser vos virements et loger votre épargne sur un compte séparé, moins accessible, offre une barrière psychologique efficace contre la tentation de dépenses superficielles.


