Sommaire de la fiche
- Qu'est-ce qu'une société de recouvrement peut faire pour vous ?
- Pourquoi passer par un tiers plutôt que gérer soi-même ?
- Combien coûte une société de recouvrement ?
- Comment choisir un cabinet de recouvrement ?
- Les erreurs fréquentes qui ruinent vos chances de recouvrement
- Que faire si vous recevez un courrier d'une société de recouvrement ?
- Un dernier conseil avant de mandater un professionnel
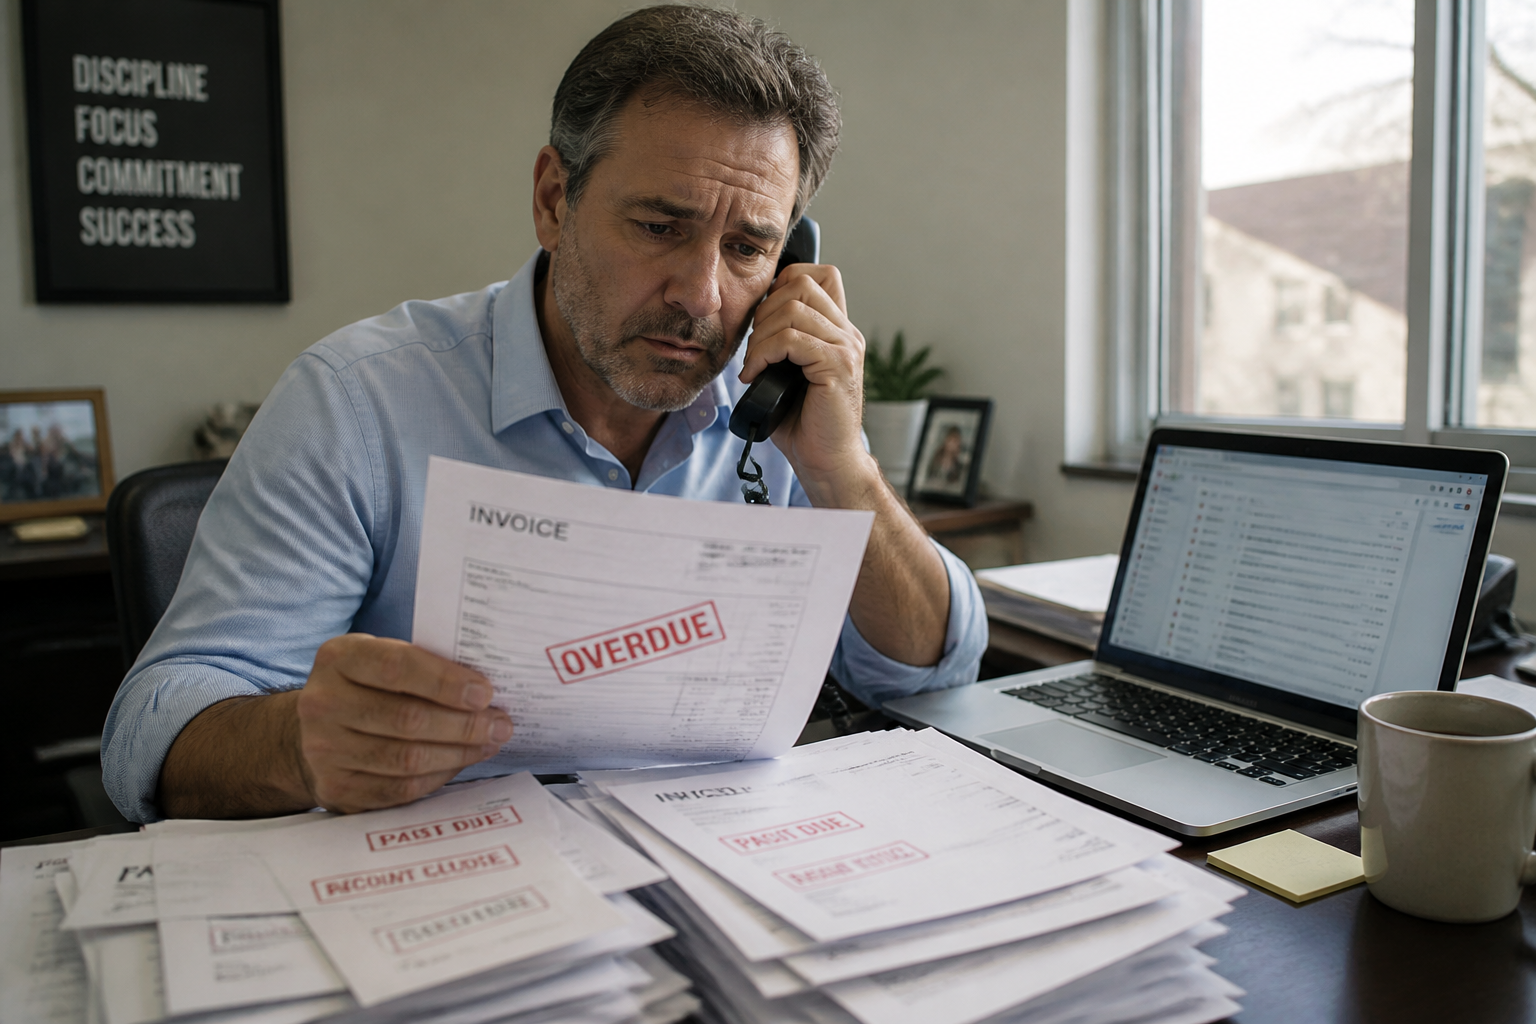
Une facture impayée qui s'éternise, c'est d'abord un trou dans votre trésorerie. Après plusieurs relances sans réponse, beaucoup de chefs d'entreprise hésitent : continuer à insister soi-même, ou passer la main à une société spécialisée ? L'intérêt de ce type de prestataire n'est pas seulement de récupérer l'argent. C'est aussi de gagner du temps et d'éviter l'escalade judiciaire quand le dialogue direct est rompu. Voici ce qu'il faut savoir avant de mandater un cabinet de recouvrement, ce qu'il peut faire et ce qu'il ne peut pas faire, et combien cela coûte vraiment.
Qu'est-ce qu'une société de recouvrement peut faire pour vous ?
Une société de recouvrement est une entreprise privée mandatée par un créancier (vous) pour réclamer une somme due à un débiteur (votre client). Son rôle est celui d'un intermédiaire professionnel qui agit uniquement à l'amiable. Elle intervient par courrier, par téléphone, par email, et parfois par visite sur place. Son objectif est de convaincre le débiteur de payer, sans jamais utiliser la contrainte.
Concrètement, ses missions sont les suivantes :
- Réclamer le paiement via des relances structurées et des mises en demeure conformes à la réglementation.
- Encaisser les sommes versées par le débiteur sur un compte bancaire dédié, réservé à cette activité.
- Reverser les fonds au créancier dans un délai maximal d'un mois après l'encaissement, sauf convention contraire.
- Assister le créancier en cas d'échec de la phase amiable, pour préparer le dossier en vue d'une procédure judiciaire.
Attention : une société de recouvrement n'a aucun pouvoir de contrainte. Elle ne peut pas saisir les biens du débiteur, bloquer son compte bancaire, ni se présenter avec un titre exécutoire. Si elle le fait, elle agit en dehors du cadre légal. Seul un commissaire de justice (anciennement huissier) peut procéder à une exécution forcée, et uniquement sur la base d'un jugement ou d'un acte notarié.
Pourquoi passer par un tiers plutôt que gérer soi-même ?
Quand une créance traîne depuis plusieurs semaines ou mois, la relation commerciale est déjà abîmée. Le principal avantage d'une société de recouvrement est de dépersonnaliser la relance. Le débiteur reçoit une demande formelle d'un professionnel, ce qui change le poids de la relance. Pour le créancier, c'est aussi un gain de temps : plus besoin de consacrer des heures à relancer, à négocier ou à menacer.
Un autre avantage, moins connu, est la préservation de la relation client. Certains impayés sont liés à une difficulté financière passagère du débiteur. Un médiateur professionnel peut proposer un échéancier ou un accord à l'amiable, là où un créancier exaspéré aurait tendance à couper les ponts. Cela permet parfois de récupérer l'argent tout en conservant le client.
Exemples concrets de résultats rapides
En mai 2023, un fabricant de chaussures basé dans le Choletais avait deux factures impayées d'octobre et novembre 2022, pour un total de 40 944 euros. Malgré des relances répétées, une grande enseigne nationale ne payait pas. Une société de recouvrement a pris le dossier : en moins de 15 jours, la somme était intégralement réglée.
Autre cas : une entreprise du secteur nautique avait une créance de 5 037 euros sur une société basée aux Pays-Bas. Le débiteur ne répondait plus depuis plus d'un an. Après intervention du cabinet, le paiement a été encaissé en trois semaines.
Ces retours d'expérience montrent que le passage par un professionnel peut débloquer des situations qui semblaient sans issue, surtout quand le débiteur est une grande structure ou se trouve à l'étranger.
Combien coûte une société de recouvrement ?
La rémunération des sociétés de recouvrement est généralement calculée sur un pourcentage du montant recouvré. Ce taux se situe en moyenne entre 10 % et 15 % de la somme récupérée. Certains cabinets facturent aussi des frais fixes de dossier, mais c'est moins courant.
Voici un exemple chiffré pour une créance de 5 000 euros :
| Montant de la créance | Taux de commission (exemple à 12 %) | Frais à la charge du créancier | Net reversé au créancier |
|---|---|---|---|
| 5 000 € | 12 % | 600 € | 4 400 € |
Attention : les frais de recouvrement sont à la charge exclusive du créancier, sauf si le débiteur est de mauvaise foi (par exemple, chèque sans provision). La loi interdit à la société de recouvrement de facturer ses prestations au débiteur. Si vous recevez un courrier de relance qui vous réclame des frais de recouvrement en tant que débiteur, sachez que c'est illégal.
Pour estimer le coût réel, il faut aussi prendre en compte le temps gagné. Si vous facturez votre propre temps de gestion à 50 euros de l'heure et que vous passez 10 heures sur un dossier, le coût interne est déjà de 500 euros. Une société de recouvrement qui récupère 4 400 euros sur une créance de 5 000 euros peut donc être plus rentable qu'une gestion interne inefficace.
Comment choisir un cabinet de recouvrement ?
Toutes les sociétés de recouvrement ne se valent pas. Voici les critères à vérifier avant de signer un mandat :
- La convention écrite : le mandat doit préciser le fondement de la créance, son montant, les conditions de rémunération, les délais de reversement et la garantie de responsabilité civile professionnelle. Sans ce document, la société exerce son activité de manière irrégulière.
- La spécialisation : certaines sociétés sont plus efficaces sur les créances B2B, d'autres sur les créances B2C. Vérifiez si le cabinet a l'habitude de traiter avec des débiteurs dans votre secteur.
- La transparence sur les frais : méfiez-vous des offres avec des frais fixes élevés ou des commissions dépassant 20 %. Un bon cabinet vous explique clairement son mode de calcul.
- Le taux de succès : demandez des références ou des exemples de dossiers traités. Un professionnel sérieux peut citer des cas concrets (sans divulguer de données confidentielles).
Les erreurs fréquentes qui ruinent vos chances de recouvrement
Beaucoup d'entreprises commettent des erreurs qui compliquent ou empêchent le recouvrement. En voici trois à éviter :
1. Attendre trop longtemps. Plus le temps passe, plus la créance devient difficile à récupérer. Le débiteur peut se délocaliser, disparaître ou être placé en liquidation judiciaire. Idéalement, il faut agir dès la première relance infructueuse, et confier le dossier à un professionnel après deux ou trois mois d'impayés.
2. Négliger les preuves. Une société de recouvrement a besoin de documents solides : contrat signé, facture, bon de livraison, échanges écrits. Sans ces éléments, elle ne peut pas prouver l'existence de la créance. Conservez systématiquement tous les justificatifs.
3. Confondre recouvrement amiable et procédure judiciaire. Une société de recouvrement ne peut pas vous obtenir un jugement. Si l'amiable échoue, il faudra basculer vers un commissaire de justice. Certains cabinets proposent une assistance pour préparer cette étape, mais ils ne la mènent pas eux-mêmes. Anticipez cette éventualité dès le départ.
Que faire si vous recevez un courrier d'une société de recouvrement ?
Si vous êtes vous-même débiteur et que vous recevez une lettre de mise en demeure, ne paniquez pas. La loi impose des mentions obligatoires sur ce courrier :
- Le nom et les coordonnées de la société de recouvrement.
- Le nom et les coordonnées du créancier.
- Le montant dû avec la distinction entre le principal et les intérêts.
- Les modalités de paiement.
- La mention que les frais de recouvrement sont à la charge du créancier (sauf mauvaise foi).
Si vous contestez la dette ou son montant, vous pouvez toujours régler directement auprès de votre créancier et ignorer l'intermédiaire. Et si la société de recouvrement vous menace de saisie ou utilise un ton intimidant, sachez qu'elle n'en a pas le pouvoir. Ne vous laissez pas impressionner.
Enfin, si la créance est prescrite (délai variable selon le type de créance, généralement 2 à 5 ans pour les dettes commerciales), vous pouvez opposer la prescription. La société de recouvrement n'a alors plus aucun droit à réclamer le paiement.
Un dernier conseil avant de mandater un professionnel
Faire appel à une société de recouvrement est une décision qui se prépare. Avant de signer un mandat, vérifiez que votre créance est bien certaine, liquide et exigible. Si ce n'est pas le cas (par exemple, si le montant est contesté ou si le délai de paiement n'est pas encore arrivé), le recouvrement sera impossible. Et si la somme est inférieure à 200 ou 300 euros, les frais de commission risquent de dépasser le bénéfice. Dans ce cas, une lettre de mise en demeure simple peut suffire.
Pour les créances plus importantes, le passage par un professionnel est souvent un investissement rentable. Non seulement vous récupérez votre argent plus vite, mais vous libérez du temps pour vous concentrer sur votre activité. L'essentiel est de choisir un cabinet transparent, spécialisé dans votre secteur, et de ne pas attendre que la situation s'envenime. Une fois le mandat signé, laissez faire le professionnel : son travail est de récupérer l'argent, pas de vous faire perdre votre énergie.