Sommaire de la fiche
- Transfert PER : définition, fonctionnement et cadre réglementaire
- Qui peut transférer un PER et quelles sont les modalités concrètes ?
- Pourquoi transférer son Plan Épargne Retraite et quels bénéfices pour l’épargnant ?
- Étapes et précautions pour réussir le transfert PER en 2026
- Impacts fiscaux et patrimoniaux du transfert PER : ce qu’il faut savoir
Le transfert d’un Plan Épargne Retraite (PER) s’impose comme un levier stratégique pour optimiser sa préparation à la retraite, alors que les besoins évoluent et que les contrats proposés sur le marché deviennent de plus en plus compétitifs. Grâce à un encadrement réglementaire précis, il offre la possibilité de profiter d’options de gestion plus souples, de frais allégés et d’une fiscalité attractive. Pourtant, bien comprendre les conditions transfert PER, anticiper les frais transfert PER, maîtriser les délais transfert PER et mesurer l’impact fiscal de l’opération demeure essentiel pour faire les bons choix. Cet article se penche sur les règles, les opportunités et les meilleures pratiques à adopter pour un transfert de PER réussi, sans perdre ses avantages fiscaux ni pénaliser sa stratégie patrimoniale.
- Le transfert PER est accessible à la majorité des épargnants, sous réserve de respecter certaines conditions spécifiques selon la nature du contrat.
- La réglementation limite les frais transfert PER à 1 % du capital pendant les cinq premières années ; au-delà, tout transfert devient gratuit.
- La procédure est sécurisée pour l’épargnant : le nouvel organisme prend en charge l’intégralité des démarches administratives.
- La fiscalité PER est neutre lors du transfert : aucun impôt n’est déclenché et les avantages acquis restent intacts.
- Le regroupement des anciens produits retraite dans un PER individuel apporte davantage de souplesse et un accès à des supports d’investissement variés.
- Les stratégies d’optimisation fiscale et de gestion PER passent notamment par une comparaison fine des frais, des performances et des options de sortie.
- Le respect des délais transfert PER encadrés par la loi favorise une transition fluide, généralement sous deux mois.
Transfert PER : définition, fonctionnement et cadre réglementaire
Le transfert PER consiste à déplacer l’épargne accumulée sur un Plan d’Épargne Retraite vers un autre PER, afin de bénéficier de conditions plus avantageuses ou d’une gestion mieux adaptée à son profil. C’est une démarche fréquente depuis la création du PER par la loi Pacte de 2019, qui a instauré un produit unique pour simplifier l’épargne retraite en France et remplacer les anciens dispositifs (PERP, Madelin, PERCO, Article 83). Le transfert se distingue d’un rachat ou d’un déblocage anticipé, car il ne génère ni imposition immédiate, ni perte des avantages fiscaux.
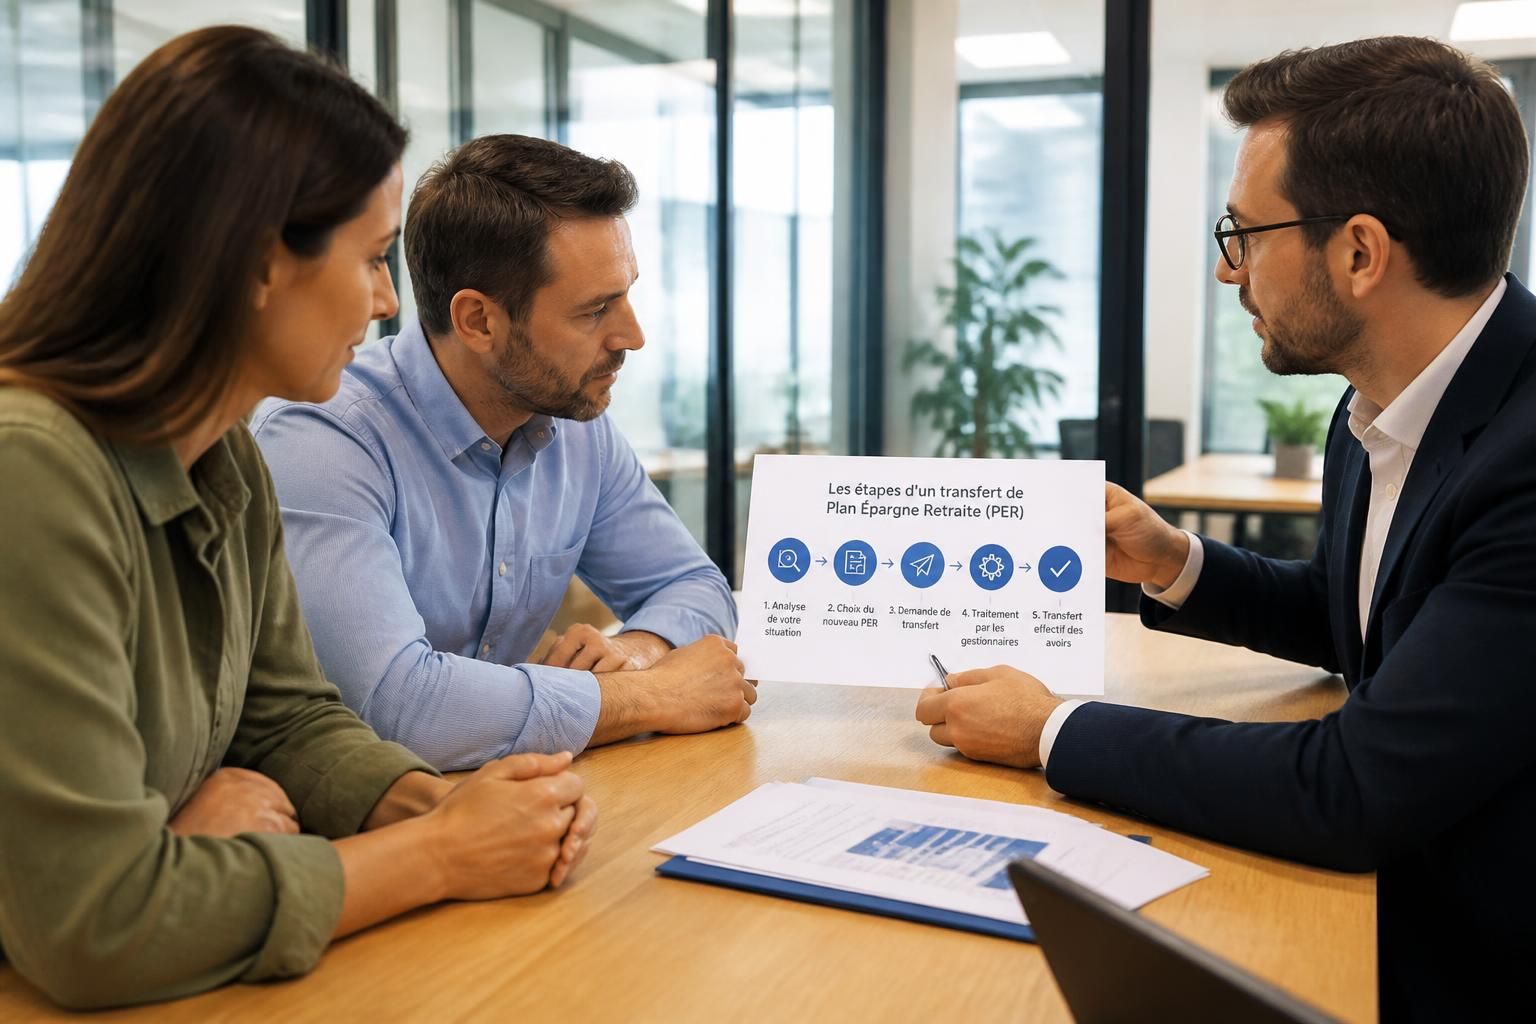
Le fonctionnement du transfert repose sur une succession d’étapes formalisées et encadrées :
- L’épargnant choisit un nouveau PER, en comparant attentivement les frais, la diversité des supports, l’ergonomie de la plateforme et la qualité de la gestion.
- Une demande formelle de transfert, accompagnée d’un mandat, est signée auprès du nouvel établissement.
- L’organisme gestionnaire s’occupe de la fermeture de l’ancien PER et de l’intégralité des échanges administratifs avec la structure d’origine.
- Les fonds sont transférés sans transiter par le compte de l’épargnant, garantissant ainsi la continuité des droits et la fluidité de l’opération.
L’encadrement réglementaire est un point crucial. Tous les transferts sont soumis à des règles précises :
| Type de transfert | Condition principale | Frais applicables | Délais légaux |
|---|---|---|---|
| PER individuel vers PER individuel | Libre à tout moment | 1 % max. si moins de 5 ans, gratuit au-delà | 2 mois maximum |
| PER d’entreprise collectif/obligatoire vers PER individuel | Départ de l’entreprise obligatoire | 1 % max. si moins de 5 ans, gratuit au-delà | 2 mois maximum |
| Anciens contrats (PERP, Madelin, PERCO, Article 83) vers PER | Libre à tout moment après départ si entreprise | Variable selon l’organisme, loi Pacte favorable | 2 mois maximum |
Exemple : un salarié qui quitte son entreprise peut demander le transfert des compartiments “entreprise” de son PER d’entreprise collectif vers un PER individuel, et regrouper plusieurs produits anciens en un seul contrat depuis 2019, sans pénalité fiscale ni perte d’antériorité.
Sur le plan pratique, l’objectif principal du transfert est la recherche d’une meilleure performance, de plus de souplesse ou de frais inférieurs. Certains PER proposent notamment des supports innovants comme les ETF mondiaux, les fonds immobiliers, ou encore une gestion 100 % pilotée adaptée à l’évolution de la carrière.
Le transfert PER Boursorama illustre bien cette tendance : de nombreux épargnants optent pour des plateformes en ligne qui garantissent des frais réduits et une gestion optimisée. Au fil du temps, la concurrence permet ainsi aux investisseurs de dynamiser leur stratégie, tout en restant dans un cadre réglementaire protecteur.
Qui peut transférer un PER et quelles sont les modalités concrètes ?
L’accès au transfert PER est large et ne dépend pas d’un statut unique. Salariés, travailleurs indépendants, demandeurs d’emploi, voire retraités, tous peuvent engager la mobilité de leur épargne à condition que le PER ne soit pas déjà entièrement liquidé. Cette souplesse permet de s’adapter aux parcours professionnels variés, à la mobilité accrue et aux environnements économiques en perpétuelle évolution.
Pour les PER d’entreprise, certaines spécificités s’appliquent. Il est nécessaire, par exemple, d’avoir quitté son entreprise pour transférer le compartiment “épargne salariale”, c’est-à-dire les sommes issues de la participation, de l’intéressement ou de l’abondement. En revanche, les versements volontaires effectués sur le PER peuvent être transférés à tout moment, même en cours d’activité. Cette distinction s’avère déterminante pour les cadres mobiles ou les intermittents du spectacle, qui cumulent différentes expériences professionnelles sur leur carrière.
- Le transfert PER s’adresse à tous, à condition de ne pas être entré en phase de rente viagère.
- Des exceptions existent, comme un délai minimum de détention imposé par certains gestionnaires (rare, mais légal).
- Transférer un ancien contrat (Madelin, PERP, PERCO, article 83) vers un PER individuel est toujours possible depuis la loi Pacte.
- Le choix peut concerner un ou plusieurs compartiments du PER (versements volontaires, épargne salariale, versements obligatoires), chaque compartiment conservant sa nature fiscale.
Un transfert ne modifie ni l’antériorité fiscale ni la date d’ouverture initiale. Cela s’avère crucial pour ceux qui, par exemple, auraient cumulé des versements déductibles sur une longue période et veulent continuer à profiter de cet avantage. Prenons le cas d’Amélie, consultante indépendante depuis 12 ans : son contrat Madelin lui imposait une sortie en rente. En migrant vers un PER individuel, elle retrouve une gestion plus souple, conserve son historique de versements et pourra choisir entre rente et capital au terme du plan.
En pratique, une fois que le souhait de transférer est acté, le nouvel établissement guide le souscripteur tout au long de la procédure. Aucun contact direct n’est nécessaire avec l’ancienne institution : le nouvel acteur centralise tous les échanges, de la demande initiale à la clôture effective, garantissant transparence et efficacité. Généralement, la durée du transfert ne dépasse pas deux mois, même si quatre à huit semaines restent la norme en 2026.
Un bon réflexe consiste à rassembler ses derniers relevés, à relire la grille tarifaire du PER actuel, et à s’assurer que la nouvelle offre propose réellement une stratégie de gestion PER mieux adaptée. Ce travail préparatoire limite les déconvenues et garantit que le transfert répond à un objectif précis : frais en baisse, meilleures performances ou préparation de la retraite plus sereine.
Pourquoi transférer son Plan Épargne Retraite et quels bénéfices pour l’épargnant ?
Les raisons de procéder à un transfert PER sont aussi variées que les profils d’épargnants. Les évolutions réglementaires des dernières années et l’essor des plateformes de gestion en ligne ont largement rebattu les cartes. Désormais, l’objectif principal est l’optimisation fiscale et financière du patrimoine.
Première motivation : réduire les frais pour améliorer la performance sur le long terme. Certains contrats, notamment ceux distribués dans les réseaux bancaires traditionnels, appliquent jusqu’à 3 % de frais sur les versements et plus de 1 % par an en gestion, tandis que les PER en ligne frôlent parfois le zéro frais d’entrée et affichent des frais de gestion deux fois inférieurs. Fabien, jeune actif ayant ouvert un PER bancaire en 2020, a choisi en 2026 de transférer vers un PER digital pour réduire le coût sur la durée. Résultat : plusieurs milliers d’euros d’économie potentielle à la retraite.
Deuxième raison : accéder à une gamme élargie de supports avec plus d’autonomie. Les PER nouvelle génération offrent un choix très large : ETF thématiques, fonds obligataires verts, supports immobiliers, gestion personnalisée… Cette diversité permet de bâtir une allocation en phase avec son horizon de placement et son appétit pour le risque, et surtout, d’évoluer au fil du temps sans subir les limites d’un contrat ancien ou peu flexible.
Autre enjeu clé ressenti en 2026 : la liberté de choisir entre sortie en capital, rente viagère, ou combinaison des deux. Là où les produits d’ancienne génération (PERP, Madelin, Article 83) n’autorisaient le plus souvent qu’une rente viagère, les PER récents laissent l’épargnant façonner sa sortie selon ses projets de retraite et ses besoins spécifiques. Pour creuser ce sujet, découvrez ce dossier sur la sortie PER en rente ou en capital.
- La baisse des frais augmente mathématiquement le rendement cumulé.
- Un plus grand choix de supports financiers optimise l’exposition aux marchés.
- La souplesse de sortie s’adapte à la diversité des projets de vie à la retraite.
Une bonne connaissance du marché permet aussi de comparer les innovations des nouveaux contrats : gestion thématique (transition écologique, santé, technologies…), gestion pilotée évolutive pour ceux qui souhaitent tout déléguer, ou encore options de prévoyance directement intégrées en supplément. Ces arguments pèsent lourd dans la décision, notamment pour des épargnants actifs ou en mobilité, qui souhaitent faire évoluer leur stratégie simplement, sans perdre les bénéfices fiscaux acquis au fil des années.
Étapes et précautions pour réussir le transfert PER en 2026
La procédure de transfert PER repose sur quatre étapes principales, garantes d’une opération fluide et sécurisée. Première étape : comparer méthodiquement les offres proposées. Il s’agit d’évaluer non seulement les frais affichés (sur versements, gestion, arbitrages) mais aussi la diversité de la gamme d’investissement, la réputation de la plateforme et la qualité du service client. Ce temps de comparaison réduit les mauvaises surprises après transfert.
Deuxième étape : initier le transfert auprès du nouvel établissement. C’est à ce stade que la demande formelle est signée, incluant l’identification des compartiments à transférer (versements volontaires, épargne salariale, versements obligatoires) et la nature du transfert (total ou partiel). Pour éviter tout écueil, il est conseillé de conserver une copie du dossier envoyé et des correspondances échangées.
Troisième étape : l’ancien gestionnaire procède à la valorisation des droits et transmet l’ensemble des informations et fonds à la nouvelle structure. Cette phase est encadrée par un délai légal maximal de deux mois, même si le transfert est souvent effectif sous 4 à 8 semaines selon les institutions.
Dernière étape : réception et réinvestissement des fonds. Dès que le transfert est finalisé, l’épargnant reçoit un relevé de situation initiale sur le nouveau PER, et peut réinvestir selon le mode de gestion choisi (piloté, libre, thématique…).
- Bonne pratique : récupérer ses derniers relevés, vérifier les garanties détachables (notamment sur d’anciens contrats Madelin ou Préfon).
- Penser à vérifier si des fonds sont non transférables, ce qui pourrait impliquer une liquidation préalable (notamment des supports immobiliers).
- Exiger du nouvel établissement un relevé détaillant la répartition par compartiment.
Pour finir, toute démarche de transfert doit être précédée par la vérification minutieuse des conditions générales, du détail des frais transfert PER et des performances passées du nouveau plan sélectionné. N’hésitez pas à consulter des comparatifs spécialisés ou à se faire accompagner pour plus de sérénité, en particulier si le contrat à transférer recèle d’anciens avantages spécifiques. Pour ceux qui souhaitent aller plus loin sur la sécurisation de leur patrimoine, ce guide sur les solutions pour placer son argent en 2026 apporte un éclairage complémentaire.
Impacts fiscaux et patrimoniaux du transfert PER : ce qu’il faut savoir
Une particularité fondamentale du transfert PER réside dans la neutralité fiscale de l’opération. Aucun impôt supplémentaire n’est dû lors du transfert, tant pour un PER individuel qu’en provenance d’anciens contrats PERP, Madelin ou Article 83. L’investisseur conserve ainsi l’antériorité fiscale du plan d’origine, c’est-à-dire la date d’ouverture et les avantages liés aux versements déduits ou non déduits. Cet aspect favorise une grande souplesse dans la gestion patrimoniale, sans crainte de rétroactivité fiscale.
La fiscalité à l’entrée et à la sortie du PER reste déterminée par la structure des versements. Le transfert ne remet pas en cause l’imposition future : la fiscalité lors du déblocage (capital ou rente viagère) dépendra du statut fiscal des versements et des règles en vigueur au moment du départ en retraite. Attention toutefois, la législation fiscale française évolue régulièrement, et l’arbitrage optimal dépendra du cadre législatif en place lors de la liquidation du plan.
Le traitement en cas de succession diffère selon la nature du PER :
- En conservant un PER assurantiel, les capitaux transmis bénéficient d’avantages successoraux comparables à ceux de l’assurance-vie (abattements de 152 500 € par bénéficiaire pour les versements avant 70 ans).
- En passant à un PER bancaire, les sommes transférées entrent dans l’actif successoral ordinaire et sont soumises au régime commun des droits de succession.
Autre spécificité : un résident fiscal français expatrié à l’étranger peut toujours transférer son PER vers un établissement français acceptant les non-résidents, à condition que les modalités de virement international le permettent, mais il ne pourra pas transférer son PER vers un produit étranger, faute d’équivalent réglementé.
Lors du transfert, la valorisation est réalisée à la valeur réelle des supports au jour du transfert. Si des plus-values ou moins-values latentes existent, elles sont prises en compte dans la valorisation, mais elles ne déclenchent aucun impôt. Ce point est particulièrement important pour ceux qui réallouent leur portefeuille en fin de carrière ou diversifient leurs supports pour sécuriser des gains accumulés.
| Situation de transfert | Impact fiscal | Conséquences successorales |
|---|---|---|
| PER assurantiel vers PER assurantiel | Aucun, neutralité fiscale | Avantages similaires assurance vie |
| PER assurantiel vers PER bancaire | Aucun à l’instant T | Sommes intègrent la succession classique |
| Anciens produits vers PER individuel | Conservation des avantages fiscaux acquis | Selon nouvelle structure (assurantiel ou bancaire) |
Pour tous les épargnants, la vigilance s’impose quant à la conservation d’éventuels droits ou garanties liés à d’anciens contrats (taux garantis, options sur rentes, bonus de fidélité). Un conseil personnalisé reste le meilleur moyen d’ajuster sa stratégie au plus près de ses besoins et de son projet de vie, tout en profitant de la flexibilité offerte par la réglementation PER.
Peut-on transférer n’importe quel PER en 2026 ?
Oui, la plupart des PER peuvent être transférés, qu’il s’agisse de PER individuels ou d’entreprise. Certaines conditions s’appliquent, notamment pour les compartiments issus de l’épargne salariale, et il faut ne pas être en phase de rente viagère.
Quels frais sont applicables lors d’un transfert PER ?
Avant cinq ans de détention, les frais de transfert sont plafonnés à 1 % du capital. Au-delà, le transfert du PER devient gratuit. Il convient de vérifier la politique tarifaire de l’ancien et du nouveau gestionnaire avant toute démarche.
Le transfert d’un PER entraîne-t-il une imposition immédiate ?
Non, le transfert d’un PER ne déclenche aucune fiscalité immédiate. L’antériorité fiscale et les avantages acquis sont conservés. La fiscalité s’appliquera uniquement lors de la sortie en capital ou en rente, selon la nature du PER et les versements.
Peut-on transférer un PER en cas d’expatriation ?
Oui, le PER peut être transféré vers un autre établissement français à condition que celui-ci accepte les non-résidents. Le transfert vers un produit étranger n’est pas possible pour l’instant, faute d’équivalent.
Quels documents faut-il préparer pour un transfert PER ?
Il est conseillé de préparer les derniers relevés du plan, d’examiner la structure des compartiments à transférer et d’obtenir les grilles tarifaires des contrats actuels et futurs avant initiation de la démarche.


