Sommaire de la fiche
- Les diagnostics immobiliers : une étape incontournable pour l’achat immobilier en 2026
- Le rôle du notaire et du contrat de vente dans la sécurisation de l’investissement immobilier
- Les enjeux du financement et de l’assurance : prêt immobilier, garanties et assurance emprunteur en 2026
- Anticiper l’impact de la fiscalité et des droits liés à l’achat immobilier
- Les évolutions du marché immobilier : nouvelles tendances, modes d’achat et formalités émergentes
Acquérir un bien immobilier en 2026 ne s'improvise pas. Marché dynamique, évolution des taux, renforcement des formalités légales : les exigences se multiplient pour sécuriser tout achat immobilier. Les futurs acquéreurs jonglent entre contrôles techniques, négociation du contrat de vente, calcul précis de la fiscalité immobilière et nécessité de s’entourer des bons professionnels. À travers des conseils pratiques, des mises en garde et des cas concrets, cet article décrypte les formalités majeures à respecter pour aborder l’investissement sereinement et éviter les pièges d’un achat maison ou appartement dans un contexte où la prudence reste la meilleure alliée du projet immobilier.
- Exigences renforcées sur les diagnostics immobiliers : un contrôle technique incontournable pour l’achat immobilier sécurisé.
- Rôle central du notaire : garant de la validité du contrat de vente et guide dans la procédure.
- Montage financier et prêt immobilier en mutation : vigilance sur l’assurance, les taux, le coût final et les conditions d’octroi.
- Fiscalité et droits de mutation revus : anticipation des frais, de l’imposition et des dispositifs d’investissement locatif.
- Particularités du marché 2026 : évolution du mode d’achat, importance croissante de l’accompagnement professionnel pour un investissement sécurisé.
Les diagnostics immobiliers : une étape incontournable pour l’achat immobilier en 2026
En 2026, réussir un achat immobilier passe plus que jamais par l’analyse attentive des diagnostics immobiliers obligatoires. Ces contrôles sont demandés dès la promesse de vente, afin de permettre à l’acheteur d’agir en connaissance de cause.
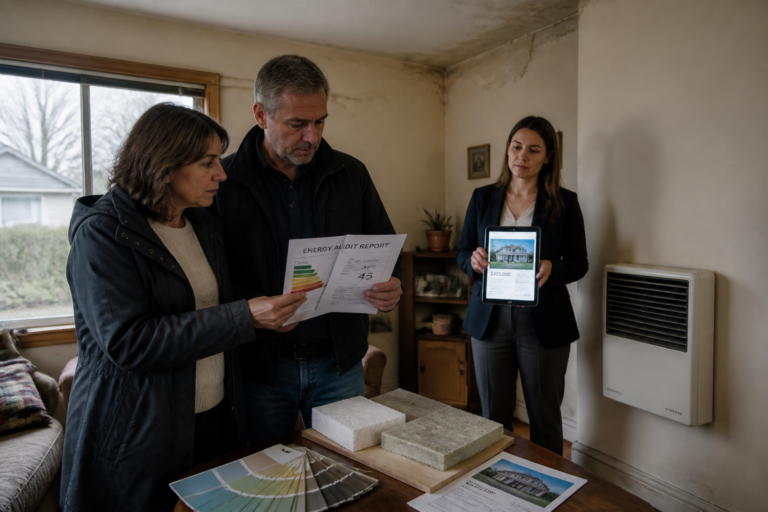
Le panel de diagnostics à présenter lors d’une transaction en France s’est renforcé ces dernières années : performance énergétique (DPE), amiante, plomb, termites, électricité, gaz, mais aussi bruit et risques naturels s’ajoutent systématiquement au dossier. Pour un investissement sécurisé, il s’avère essentiel de vérifier l’ancienneté et les modalités des expertises : un diagnostic DPE daté ou un contrôle électricité incomplet peut entraîner des recours, voire l’annulation de la vente.
Certaines régions, comme l’Île-de-France ou les zones à forte tension immobilière, y ajoutent des spécificités locales. Ainsi, dans le cas de l’achat d’un appartement ancien à Paris, la présence d’amiante ou de plomb dans les parties communes impose souvent de renégocier le prix ou d’anticiper de prochaines mises aux normes. Le professionnel mandaté pour réaliser ces audits doit présenter ses assurances et certifications : un document réalisé à la va-vite expose vendeur comme acquéreur à de lourds litiges post-achat.
L’un des exemples récents concerne la vente d’un pavillon en région Rhône-Alpes : un défaut dans la mention du classement énergétique a permis à l’acheteur d’obtenir une baisse de 5 % sur le montant global, preuve que le contrôle minutieux de ces documents procure une vraie marge de négociation. Les diagnostics s’intègrent ainsi dans la stratégie de sécurisation, allant jusqu’à influencer l’assurance de prêt immobilier, la fiscalité, et in fine la rentabilité de l’opération.
D’autre part, le volet sanitaire lié à l’habitat, notamment l’exposition au radon ou la vulnérabilité aux inondations, prend de l’ampleur. Les acheteurs se tournent désormais vers des agences spécialisées, comme celles listées sur ces plateformes professionnelles qui accompagnent dans la vérification des diagnostics et la compréhension des implications financières.
Cette étape cruciale va bien au-delà de la simple formalité : elle engage la responsabilité juridique des deux parties. Un diagnostic immobilier mal établi peut générer de véritables désillusions après signature, notamment pour un achat maison destiné à la location ou à la revente à court terme. L’anticipation, la rigueur et l’accompagnement professionnel deviennent dès lors des réflexes incontournables pour chaque investisseur averti.
Le rôle du notaire et du contrat de vente dans la sécurisation de l’investissement immobilier
La réussite d’un achat immobilier en 2026 repose largement sur le suivi scrupuleux des formalités juridiques, et le notaire achat occupe une place centrale dans ce processus. Son expertise encadre chaque étape clé, depuis l’avant-contrat jusqu’à la publication de l’acte définitif.
Dès que l’acquéreur s’engage, il signe généralement une promesse de vente ou un compromis avec le vendeur. Ce document pré-contratuel détaille la consistance du bien, le prix convenu, la nature des conditions suspensives (notamment l’obtention d’un prêt immobilier ou la réalisation des diagnostics), mais aussi les délais à respecter. Une vigilance particulière doit être accordée à la mention précise de chaque clause : la rédaction incomplète ou imprécise peut ouvrir des portes aux contestations, ralentir la procédure, voire faire capoter l’opération.
Le contrat de vente définitif, signé 2 à 3 mois plus tard devant le notaire, garantit la fiabilité juridique de la transaction. C’est ce professionnel qui procède à la vérification du titre de propriété, contrôle le règlement des éventuelles hypothèques et s’assure de la validité du dossier administratif. Il apporte aussi des conseils personnalisés sur le montage du projet, par exemple pour un achat maison via une SCI, ou dans le cas d’une acquisition en indivision par plusieurs membres d’une famille.
Pour illustrer ces enjeux, prenons le cas de Clara et Samuel, jeunes actifs ayant choisi d’acheter leur première maison en périphérie de Bordeaux. Grâce à un notaire réactif, ils ont détecté une servitude cachée grevant une partie du terrain et ont pu, à temps, demander la levée de cette contrainte auprès du voisinage, évitant ainsi de futurs litiges. Une rigueur exemplaire dans la constitution de l’avant-contrat offre à l’acheteur une sécurité optimale, particulièrement précieuse pour un investissement d’importance.
Le rôle du notaire ne s’arrête pas là. Sa mission s’étend au calcul des droits et taxes dus à l’État, à la gestion des fonds lors du déblocage du prêt immobilier et à l’enregistrement du transfert de propriété. Cette intervention, bien qu’elle engendre un coût (émoluments, frais d’acte), demeure la meilleure protection contre les mauvaises surprises et les vices cachés. Professionnel indépendant, le notaire conseille objectivement chacune des parties sur le projet immobilier et oriente sur les subtilités, notamment pour ceux souhaitant passer par l’achat entre particuliers.
L’attention portée à la qualité de la documentation et la transparence favorisent le bon déroulement de l’achat, garantissant la protection des intérêts de tous. Un investissement bien encadré sur le plan notarial reste le socle d’une opération pérenne.
Les enjeux du financement et de l’assurance : prêt immobilier, garanties et assurance emprunteur en 2026
En 2026, le financement demeure l’un des axes pivot de tout achat immobilier. Face à une évolution des conditions bancaires et à une réglementation plus stricte, bien gérer la phase du prêt immobilier est déterminant pour réaliser un investissement sécurisé.
Les établissements bancaires exigent un dossier solide : stabilité professionnelle, apport personnel, taux d’endettement maîtrisé sont scrutés à la loupe. Les taux évoluent, mais la concurrence favorise toujours la négociation, en particulier pour les clients présentant un projet cohérent et transparent. La rapidité d’instruction des demandes joue également un rôle non négligeable : les banques misent désormais sur la digitalisation pour accélérer le montage des dossiers.
Une attention particulière doit être portée à l’assurance de prêt. L’assurance décès-invalidité, auparavant imposée systématiquement par la banque, offre depuis 2024 une souplesse accrue : il est désormais possible de changer d’assureur à chaque date anniversaire, ce qui permet d’optimiser le coût du crédit sur la durée et d’ajuster les garanties aux besoins spécifiques. Il existe des comparateurs spécialisés en la matière, voire des guides sectoriels comme ce site pour sélectionner l’assurance la plus compétitive et la mieux adaptée au profil de l’acquéreur.
Dans le cas d’un investissement locatif ou d’une acquisition en vue de défiscalisation, la fiscalité immobilière sur les revenus tirés de la location, les différents régimes d’imposition (micro-foncier, réel, meublé, etc.) et les incitations fiscales rénovées en 2026 s’ajoutent à la liste des éléments à maîtriser. De plus, l’assurance habitation, souvent requise pour débloquer les fonds, fait partie de la panoplie de garanties à envisager pour sécuriser le bien immobilier sur le long terme.
À travers plusieurs exemples récents, on observe de grandes disparités selon le type de bien et la situation géographique. Un acheteur à Lyon pourra obtenir un taux préférentiel grâce à son apport élevé, tandis qu’un investisseur dans une station de montagne devra apporter des garanties supplémentaires en lien avec les spécificités locales et le risque climatique.
| Élément financier | Impact en 2026 | Conseil d’optimisation |
|---|---|---|
| Taux d’emprunt | Variables, selon le profil de l’emprunteur | Comparer les offres bancaires, négocier les frais de dossier |
| Assurance de prêt | Changement simplifié d’assureur, offres diversifiées | Utiliser un comparateur, adapter les garanties |
| Frais de notaire | Calculés sur prix + mobilier (si inclus) | Vérifier la ventilation du prix sur l’acte |
| Durée de remboursement | Entre 15 et 30 ans, selon la stratégie | Prévoir les scénarios de revente/restructuration |
| Garanties exigées | Hypothèque/caution obligatoires | Prendre en compte le coût sur le long terme |
Anticiper l’impact de la fiscalité et des droits liés à l’achat immobilier
La fiscalité immobilier reste un jalon stratégique et complexe pour quiconque envisage l’achat d’une maison ou d’un appartement en 2026. Plusieurs réformes ont vu le jour : hausse des droits de mutation dans certaines métropoles, adaptation des dispositifs de défiscalisation dans l’ancien et le neuf, évolution de la fiscalité locale.
Comprendre et anticiper ces mécanismes permet de mieux évaluer le coût global de l’opération. Les acheteurs doivent intégrer non seulement le montant à financer, mais aussi la fiscalité lors de l’acquisition (droits d’enregistrement, frais notariés, taxe foncière), sans oublier l’imposition future en cas de revente avec plus-value. Pour ceux qui se projettent dans la location, la gestion des revenus fonciers et la déclaration des loyers perçus déterminent la rentabilité effective.
En 2026, le recours aux placements immobiliers collectifs (SCPI, SCI, OPCI) séduit un nombre croissant de particuliers. Ces solutions permettent d’accéder à la pierre avec un ticket d’entrée plus faible et une diversification des risques. Elles impliquent toutefois une vigilance sur la fiscalité applicable, souvent plus lourde sur certains produits dérivés. Les spécialistes du secteur, consultés récemment lors de salons de l’immobilier, recommandent de s’informer via des outils en ligne spécialisés pour comprendre chaque régime.
Des cas pratiques démontrent les effets concrets : Marion, cadre supérieure à Lille, a bénéficié d’un dispositif de défiscalisation pour l’achat d’un appartement ancien à rénover. En choisissant le régime réel, elle a pu déduire l’essentiel des frais de travaux de ses revenus locatifs. À l’inverse, Thomas, investisseur en montagne, a été surpris d’une hausse de la fiscalité sur la revente de son bien achevé depuis moins de 5 ans, imposant une négociation serrée lors de la revente.
Pour limiter ces écueils, il convient d’établir la liste exacte des frais, de simuler le coût total de l’opération selon différents scénarios, et de se rapprocher d’un fiscaliste si besoin. Les ressources spécialisées – à l’image de ce guide sur les risques fiscaux de l’immobilier locatif – s’avèrent précieuses pour démêler les subtilités réglementaires.
La transparence et l’anticipation fiscale constituent donc la meilleure assurance pour éviter les mauvaises surprises et optimiser la viabilité du projet sur le long terme.
Les évolutions du marché immobilier : nouvelles tendances, modes d’achat et formalités émergentes
Le marché immobilier 2026 se caractérise par une recomposition du profil des acheteurs et une diversification notable des produits et services. L’accès facilité à la donnée, la montée en puissance des plateformes d’achat direct, la multiplication des aides à l’acquisition et la transformation numérique du secteur bouleversent en profondeur les modes d’achat.
En 2026, acheter un bien 100 % en ligne n’est plus une exception, mais une pratique plébiscitée, notamment pour les primo-accédants ou pour les résidences secondaires. Les visiteurs virtuels, la signature électronique et l’authentification sécurisée favorisent des démarches plus rapides et moins chronophages. Cette digitalisation va de pair avec l’apparition de nouveaux métiers : coachs immobiliers, juristes spécialisés en transactions à distance, mais aussi experts du débarras et préparateurs de mise en vente.
Les nouvelles attentes des acheteurs modifient la donne : les critères de durabilité, la recherche de biens économes en énergie et l’aspiration à des espaces modulables sont devenus centraux. Les agences s’adaptent en proposant un accompagnement plus global, intégrant la gestion des démarches administratives, la transition énergétique voire l’ameublement sur mesure pour les achats clés en main.
Pour naviguer dans ce marché en mutation, de nombreux acquéreurs s’appuient sur des listes de contrôle – désormais digitalisées – intégrant :
- La vérification des diagnostics techniques et des certificats d’énergie ;
- L’analyse du voisinage, des servitudes et des règlements de copropriété ;
- L’évaluation du coût prévisionnel des charges ;
- L’étude du potentiel de valorisation ou de location ;
- La validation de la conformité juridique des actes électroniques ;
- L’intégration de solutions de déménagement et de débarras (estimations disponibles ici).
La vigilance reste de mise face à la complexité réglementaire croissante et à l’apparition de solutions alternatives (cohabitation intergénérationnelle, SCPI, achats collectifs). Les acquéreurs avertis veillent à ne pas négliger les formalités achat qu’imposent les nouvelles technologies, tout en gardant une approche humaine et adaptée à leur mode de vie.
Saisir ces évolutions et adapter sa stratégie d’investissement peut faire la différence entre une opération risquée et un achat parfaitement sécurisé.
Quelles sont les formalités indispensables avant de signer un compromis d’achat immobilier en 2026 ?
Il convient de vérifier l’ensemble des diagnostics immobiliers, d’analyser la situation juridique du bien (titre de propriété, hypothèques, servitudes), de négocier les conditions suspensives nécessaires (obtention de prêt, obtention de certaines autorisations) et de relire attentivement le projet d’avant-contrat avec un notaire avant toute signature.
Quels sont les diagnostics immobiliers obligatoires pour l’achat d’une maison ou d’un appartement ?
En 2026, les diagnostics de performance énergétique (DPE), amiante, plomb, termites, installation gaz/électricité, bruit, risques naturels et exposition au radon, ainsi que l’état assainissement non collectif ou collectif, doivent être présentés lors de toute transaction immobilière.
Comment optimiser l’assurance de prêt immobilier lors d’un achat en 2026 ?
Il est conseillé d’utiliser des comparateurs d’assurance, de négocier auprès de plusieurs assureurs, et de choisir les garanties adaptées au profil et au projet immobilier. La loi permet désormais de changer d’assurance à chaque date anniversaire du contrat pour faire jouer la concurrence.
Quels sont les frais fiscaux à anticiper lors d’un achat immobilier ?
L’acquéreur doit prévoir les droits de mutation, les frais notariés, la taxe foncière, et s’informer sur les dispositifs de défiscalisation ou les régimes fiscaux spécifiques en cas d’investissement locatif ou de revente à court/moyen terme.
Comment se protéger contre les vices cachés après l’achat ?
La meilleure protection consiste à exiger des diagnostics immobiliers récents et complets, à s’appuyer sur un notaire diligent dans la vérification de la chaîne de propriété, et à souscrire une assurance protection juridique. En cas de découverte d’un vice caché, il est possible d’engager une action contre le vendeur dans les délais légaux.