Sommaire de la fiche
- Comparatif complet Linxea Avenir 2 et Spirit 2 : frais, supports et rendement
- Unités de compte, ETF et SCPI : quelles différences structurantes sur Linxea ?
- Tableau comparatif Linxea Avenir 2 et Spirit 2 : profils, gestion et automatisations
- Performance du placement et rendements Linxea sur 2025 et 2026
- Accessibilité, souscription et gestion pratique du contrat Linxea en 2026
Évaluer une assurance vie est devenu en 2026 un véritable parcours d’expert. Entre les dizaines de solutions en ligne qui promettent toutes le meilleur placement financier, deux contrats se démarquent chez Linxea : Avenir 2 et Spirit 2. Ces offres dominent le comparatif des assurances vie avec des positions fortes sur la gestion, les frais, la diversité des supports et la souplesse d’arbitrage. Décortiquer leurs atouts, mais aussi leurs limites, c’est apporter au lecteur un éclairage fiable pour faire fructifier son épargne sans occasionner des choix coûteux sur la durée. Ce dossier met en lumière les différences subtiles, mais stratégiques, qui orientent la performance de chaque profil d’investisseur. Entre gestion prudente, diversification par ETF ou espoir de fort rendement sur les SCPI, chaque argument compte pour aider à sélectionner le contrat qui fera vraiment la différence sur 8, 20 ou 30 ans. Les points-clés sont passés au crible, pour choisir sereinement, et en toute transparence.
- Absence de frais d’entrée ou de sortie sur les deux contrats Linxea, contre plusieurs pourcents chez certaines banques traditionnelles.
- Frais de gestion les plus compétitifs du marché sur Spirit 2 (0,50% contre 0,60% sur Avenir 2), ce qui pèse sur la performance long terme.
- Large palette de supports d’investissement : unités de compte, fonds euros nouvelle génération, ETF, titres vifs et SCPI accessibles selon le contrat.
- Performances 2025/2026 alignées sur les meilleurs contrats d’assurance vie : entre 3 % et 3,26 % sur les fonds euros selon la formule.
- Spirit 2 idéal pour l’investissement en SCPI (31 supports, 100 % des loyers reversés), Avenir 2 pour la diversité d’ETF (plus de 110 trackers dispos).
- Gestion pilotée et automatisations avancées pour maîtriser ses placements sans y consacrer un temps quotidien.
- Avenir 2 démarre à partir de 100 € de versement initial, Spirit 2 à partir de 500 €.
Comparatif complet Linxea Avenir 2 et Spirit 2 : frais, supports et rendement
Linxea figure aujourd’hui parmi les courtiers incontournables dans l’univers de l’assurance vie en ligne. Cette position s’explique d’abord par l’agressivité sur les frais : ni frais d’entrée, d’arbitrage ou de sortie sur Avenir 2 et Spirit 2, un point crucial pour tout placement financier à moyen ou long terme. Mais c’est sur la gestion annuelle que la différence s’amplifie. Sur les unités de compte, Spirit 2 présente un tarif imbattable à 0,50% de frais de gestion, contre 0,60% sur Avenir 2. Dix petits centièmes qui paraissent anecdotiques sur une année, mais qui deviennent un véritable levier de performance quand on capitalise les intérêts sur 10, 20 ou 30 ans.
En optant pour Spirit 2 avec un portefeuille de 50 000 € intégralement placé sur des UC, l’épargnant paie 250 € par an versus 300 € pour Avenir 2. La différence sur vingt ans dépasse 1000 €, de quoi envisager une ligne supplémentaire en ETF ou action en direct. Côté fonds euros, la logique diverge : Spirit 2 propose deux options, dont le fonds « Objectif Climat » qui s’adresse à un public sensible aux critères ESG avec un rendement 2025 de 3,26 % net. Avenir 2, lui, s’appuie sur Suravenir Opportunités 2 à 3,00 % et Suravenir Rendement 2, plus prudent, à 2,10 %.
Le choix des supports reste un critère différenciant majeur. Spirit 2 s’impose avec ses 31 SCPI (sociétés civiles de placement immobilier) et la garantie de toucher 100 % des loyers. À l’inverse, Avenir 2 offre la plus large sélection d’ETF du marché : 118 fonds sectoriels ou géographiques pour les adeptes du pilotage passif.
| Critères | Spirit 2 | Avenir 2 |
|---|---|---|
| Frais UC | 0,50%/an | 0,60%/an |
| Frais entrée/sortie | 0% | 0% |
| Fonds euros 2025 | Nouvelle Génération 3,08%, Objectif Climat 3,26% | Opportunités 2 3,00%, Rendement 2 2,10% |
| ETF disponibles | 38 à 80 selon mise à jour | 118 |
| SCPI accessibles | 31 (100 % loyers) | ~20 (85 % loyers) |
| Versement initial | 500 € | 100 € |
| Arbitrage automatique | Non | Oui (quatre options) |
Côté placement financier, cette granularité permet de viser un rendement sur mesure, en phase avec le profil de risque retenu. La transparence des frais constitue la première brique pour sécuriser la rentabilité sur la durée et évite toute mauvaise surprise. Spirit 2 prend une longueur d’avance sur la gestion de frais, tandis qu’Avenir 2 conviendra mieux à ceux qui veulent débuter sans mise initiale significative.
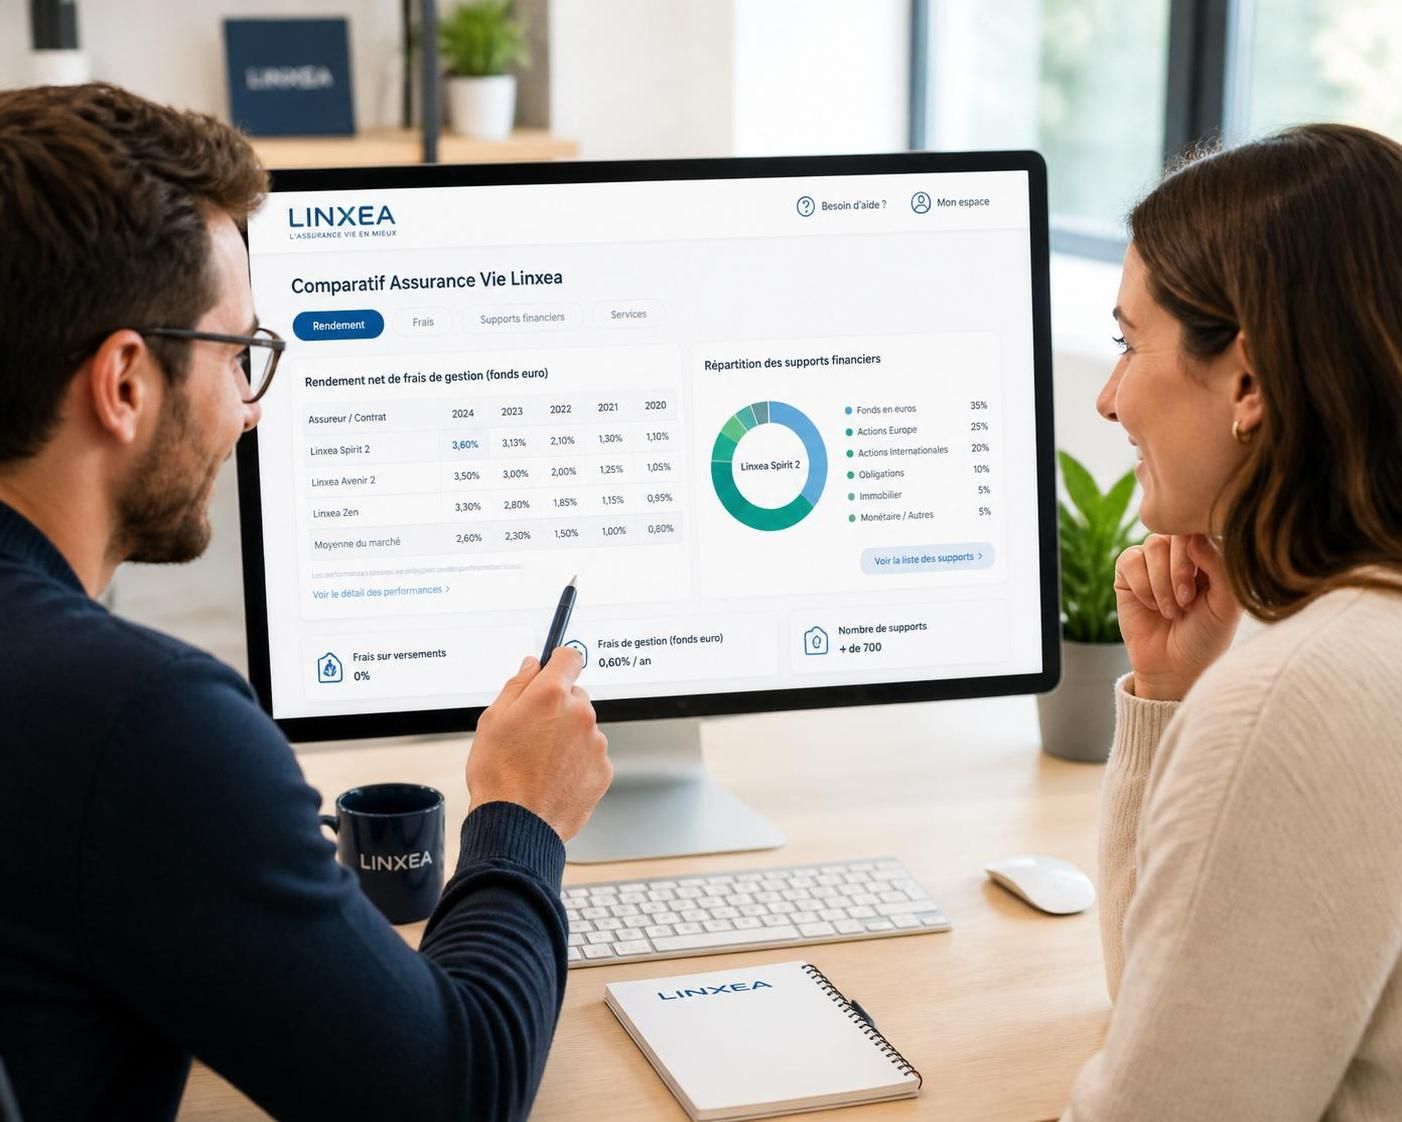
Focus frais d’entrée et gestion : les clés du rendement net
Pour tout contrat d’assurance vie, les frais constituent le premier filtre d’analyse, car ils impactent directement la performance nette. Linxea se distingue du marché bancaire classique grâce à l’absence de frais d’entrée ou de sortie sur ses offres phare en 2026. Mais la distinction se durcit sur la gestion pure : Spirit 2 permet déjà d’optimiser son épargne avec ses frais plancher sur les unités de compte, ce qui attire naturellement les épargnants sur le long terme.
Unités de compte, ETF et SCPI : quelles différences structurantes sur Linxea ?
Le choix d’une assurance vie en 2026 ne se limite plus au duel fonds euros vs unités de compte. La gamme de supports proposés par Avenir 2 et Spirit 2 reflète les grandes tendances de l’épargne moderne : diversification internationale, accès facilité aux ETF et virage immobilier avec la montée en puissance des SCPI. Pour le profil dynamique, Spirit 2 conserve une avance sur l’immobilier pierre-papier : 31 SCPI accessibles et 100 % des loyers reversés, là où la moyenne du marché et Avenir 2 plafonnent à 85 %. Cela aboutit à un rendement sensiblement supérieur, qui se traduit sur le long terme par plusieurs milliers d’euros d’intérêts cumulés.
En matière d’ETF, Avenir 2 domine avec plus de 110 trackers dans sa palette. Que l’on souhaite investir sur le S&P 500, le MSCI World, l’Asie émergente ou les secteurs technologiques, la souplesse est totale. Sur Spirit 2, la sélection est plus restreinte et le choix s’orientera plutôt vers l’investissement en titres vifs (actions directes cotées) qui attirent une clientèle plus experte, souhaitant composer librement son portefeuille boursier.
- Exemple concret : un investisseur souhaitant répartir son portefeuille sur trois SCPI leaders (Corum Origin, Épargne Pierre, Pierval Santé) conserve sur Spirit 2 une rentabilité brute supérieure, et sans prélèvements sur les loyers.
- Inversement, le profil « ETF world-only » qui adopte une stratégie d’investissement récurrent type DCA (versements réguliers), trouvera chez Avenir 2 plus de flexibilité et d’options pour diversifier son allocation.
- Du côté des modèles de gestion, les deux contrats proposent des solutions pilotées, mais Spirit 2 se distingue avec, en plus, la gestion pilotée Yomoni plébiscitée par les jeunes actifs.
L’impact sur la performance finale reste fortement lié à la répartition des supports choisis (fonds euros, ETF, SCPI, actions). Les profils prudents privilégient la solidité, alors que les profils offensifs cherchent à maximiser le rendement au prix d’une volatilité plus forte. En 2026, ce sont ces arbitrages qui structurent la stratégie d’épargne moderne.
Tableau comparatif Linxea Avenir 2 et Spirit 2 : profils, gestion et automatisations
Élaborer un comparatif fiable passe par la confrontation des données essentielles : qui sont les assureurs derrière chaque contrat, à quels profils s’adressent-ils le mieux, et quelles options de gestion peuvent faire la différence au quotidien ? Spirit 2 est géré par Spirica (filiale du Crédit Agricole), alors qu’Avenir 2 s’appuie sur Suravenir (Crédit Mutuel Arkéa). Les deux institutions offrent de solides garanties de solvabilité et une expérience reconnue dans la gestion d’actifs longue durée.
| Profil d’épargnant | Spirit 2 | Avenir 2 |
|---|---|---|
| Dynamique, amateur d’ETF et SCPI | Avantage net, grâce aux 31 SCPI et gestion 0,50 % | Palette ETF plus large, mais SCPI plafonnées à 85 % des loyers |
| Équilibré, diversification simple | Fonds euros performants et gestion pilotée | Choix automatique d’arbitrage, accès grand public |
| Prudent, fonds euros renforcés | Fonds Euro Objectif Climat, diversification sociale possible | Suravenir Opportunités 2 sans contrainte d’UC minimum |
| Investisseur débutant, petit capital | Versement 500 €, éligible dès l’ouverture | Accessibilité dès 100 €, interface pédagogique |
L’option d’arbitrage automatique proposée sur Avenir 2 (sécurisation des plus-values, dynamisation des intérêts, rééquilibrage automatique) présente un avantage clair pour les profils souhaitant un pilotage sans surveillance permanente. Spirit 2 ne propose pas ce type d’options, mais compense par la possibilité d’acquérir directement plus de 100 titres vifs, ce qui attire les épargnants déjà rodés à la bourse.
Parmi les outils de gestion, la gestion pilotée OTEA Capital, reconnue pour sa rigueur, est disponible sur les deux contrats, alors que Yomoni n’est accessible que sur Spirit 2. Cela ouvre un panel de gestion déléguée adapté à différents profils.
Performance du placement et rendements Linxea sur 2025 et 2026
Point central d’un comparatif assurance vie, la performance se mesure en priorité à la stabilité des rendements. Les fonds euros Linxea tournent autour de 3 % à 3,26 % nets sur les contrats leader en 2025. Sur Spirit 2, l’ambition affichée pour 2026 vise même 4,50 % net sur le fonds Objectif Climat, un niveau qui surpasse la moyenne du secteur. Avenir 2 n’est pas en reste, surtout avec Suravenir Opportunités 2 à 3 %, accessible sans contrainte d’UC, une rareté désormais sur le marché.
La performance des contrats UC dépendra du choix des ETF, titres ou SCPI, mais l’écart de frais (0,10 %) sur la gestion annuelle devient décisif pour un épargnant investissant à horizon long terme. Plus la part immobilière ou ETF est importante dans la stratégie, plus la différence Spirit 2/Avenir 2 s’amplifie.
- En 2025, un investisseur positionné sur l'immobilier papier via Spirit 2 a encaissé la totalité des loyers des SCPI, un cas rare chez les courtiers, alors qu’Avenir 2 continue d’appliquer une retenue de 15 % par Suravenir.
- La gestion menée par Spirica et Suravenir garantit par ailleurs une renommée et une solidité éprouvées de l’assureur, ce qui limite le risque de contrepartie dans la durée.
- La durée de détention reste décisive dans l’optimisation fiscale de l’assurance vie : ouvrir un contrat, même avec un faible montant, permet de faire « courir l’abattement » fiscal valable après 8 ans.
Pour enrichir votre réflexion et bénéficier d’autres comparatifs du secteur, parcourez le guide meilleures assurances vie 2026 afin d’élargir le spectre de vos solutions d’épargne et renforcer votre performance globale. Ces ressources vous aideront à placer chaque option Linxea dans un écosystème d’offres concurrentielles pour affiner encore vos décisions.
Accessibilité, souscription et gestion pratique du contrat Linxea en 2026
La simplicité du parcours utilisateur et l’accessibilité à petit capital sont devenues les maîtres mots de l’épargne en ligne en 2026. Avenir 2 prend ici un avantage indéniable, puisqu’il permet d’ouvrir un contrat dès 100 €, là où Spirit 2 impose un seuil à 500 €. Cette logique de démocratisation attire une base large, notamment les jeunes actifs et étudiants souhaitant amorcer tôt leur capitalisation. La souscription se fait 100 % en ligne : l’ouverture est validée sous 1 à 2 semaines par l’assureur, rendant l’expérience fluide de bout en bout.
- Sur Avenir 2, chaque client bénéficie d’un espace personnel ergonomique pour suivre ses arbitrages, verser des primes libres ou déclencher des automatisations en cas de mouvements de marché.
- Spirit 2, bien qu’un poil plus exigeant à l’entrée, propose une expérience de pilotage adaptée à un public habitué des marchés financiers et du rebalancement manuel.
- L’absence de frais d’arbitrage crée une fluidité critique pour redéployer à tout moment ses lignes d’investissement selon le contexte économique ou la fenêtre fiscale du moment.
On notera enfin que le « double contrat » Linxea (ouvrir les deux formules à la fois) demeure une stratégie gagnante chez les investisseurs avertis : SCPI et titres vifs concentrés sur Spirit 2, allocation ETF massive via Avenir 2, chaque enveloppe trouvant alors son usage optimal.
Si vous vous intéressez à d’autres placements modernes, le comparatif banque en ligne 2026 brosse une vue transversale des solutions digitales adaptées à tous les profils et accompagne idéalement une assurance vie Linxea dans la construction de votre patrimoine nouvelle génération.
Est-il possible de cumuler Spirit 2 et Avenir 2 ?
Oui, il n'existe aucune limite légale ni contractuelle au nombre d'assurances vie Linxea détenues. C’est même stratégique pour diversifier ses supports et maximiser sa performance globale.
Quels sont les frais cachés sur ces contrats Linxea ?
Il n’y a pas de frais cachés : l’absence de frais d’entrée, d’arbitrage ou de sortie sur Spirit 2 et Avenir 2 est garantie. Les seuls frais récurrents sont ceux de gestion UC ou SCPI, clairement indiqués annuellement.
Quel contrat privilégier pour investir massivement en SCPI ?
Spirit 2 permet d'accéder à 31 SCPI, bénéficie du reversement de 100% des loyers et d’un frais de gestion UC de 0,50%. Ce contrat maximise la rentabilité immobilière en assurance vie.
Quelle est la meilleure solution pour un jeune investisseur débutant ?
Avenir 2 séduit par son accessibilité dès 100 €, ses nombreuses options d'arbitrage automatique et son parcours de souscription entièrement digitalisé.
Après combien de temps la fiscalité de l’assurance vie devient-elle avantageuse ?
Dès la 8e année de détention, l’assurance vie offre un abattement fiscal annuel important sur les gains, d'où l’intérêt d’ouvrir son contrat le plus tôt possible, même avec un petit montant.


