Sommaire de la fiche
- Comparatif des meilleures assurances-vie 2026 : panorama et classement
- Un focus sur le rendement des fonds euros et la gestion pilotée
- Unités de compte et diversification : la clé de la performance
- Frais, fiscalité et options de gestion des assurances-vie : le trio gagnant pour choisir
- Nos conseils pratiques pour bien choisir son assurance-vie en 2026
Face à la hausse continue de l’épargne en France, l’assurance-vie s’impose, en 2026, comme la solution incontournable pour ceux qui veulent associer rendement, sécurité et flexibilité fiscale. Les banques en ligne et courtiers bousculent le marché avec des offres modulables, souvent sans frais d’entrée, tandis que les épargnants demandent plus de transparence sur les performances et la diversité des supports. Ce comparatif dresse un panorama actualisé des meilleures assurances-vie, guide dans le décryptage des offres et donne des conseils pratiques pour bien choisir un contrat répondant à chaque profil, que l’on cherche la performance, la diversification ou la simplicité.
En bref
- L’assurance-vie reste, en 2026, le placement préféré des ménages grâce à son couple rendement/fiscalité avantageux.
- Les contrats stars misent sur la gestion pilotée, la réduction des frais et la performance sur les fonds euros.
- Comparez les offres selon : frais totaux, choix d’unités de compte, options de gestion, rendement passé et qualité du service client.
- Le marché évolue : banques en ligne et courtiers rivalisent par la diversité des supports, des frais bas et une digitalisation accrue.
- Pour maximiser son rendement, diversifiez et ajustez votre répartition entre fonds euros et unités de compte selon vos objectifs.
Comparatif des meilleures assurances-vie 2026 : panorama et classement
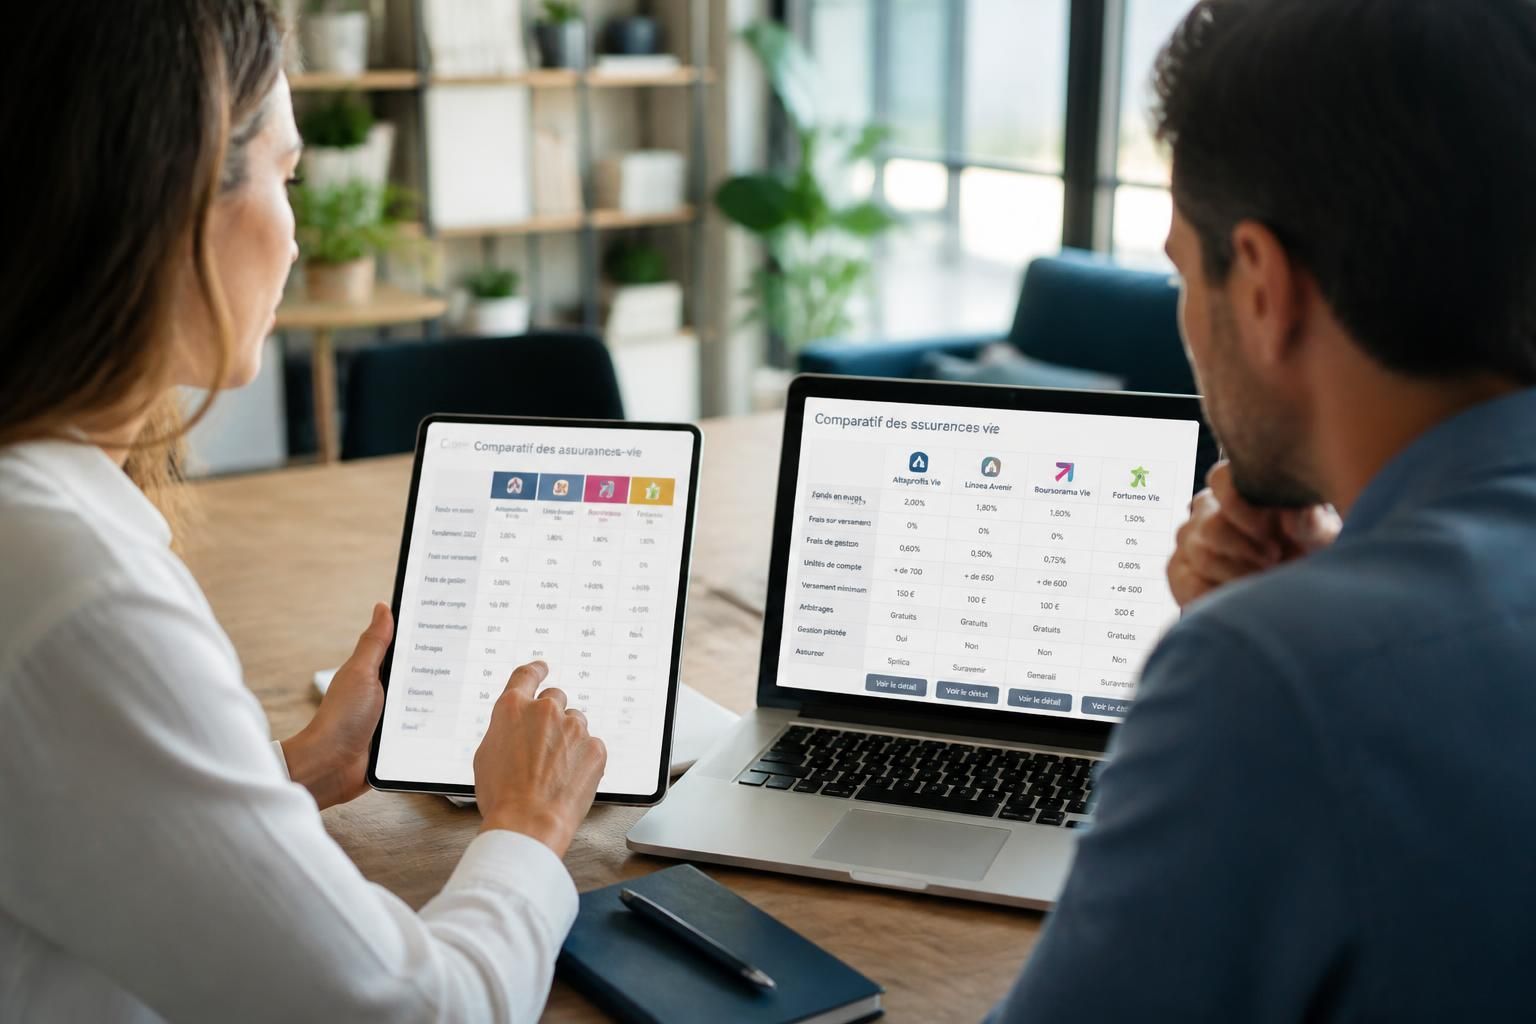
En 2026, le secteur de l’assurance-vie se réinvente, porté par une demande accrue d’épargne intelligente et flexible. Parmi les critères de choix, les frais réduits, des rendements nets compétitifs et une gamme étoffée d’unités de compte (UC) font la différence. Les établissements en ligne, comme Fortuneo ou Linxea, s’illustrent avec des contrats innovants. Le palmarès ci-dessous repose sur l’analyse de 9 critères clés : coûts, diversité des supports, accessibilité, gestion, rendement historique, bonus, accompagnement et expérience utilisateur.
| Contrat | Rendement fonds euros | UC disponibles | Frais gestion | Versement minimum |
|---|---|---|---|---|
| Fortuneo Vie | 1,60 % - 2,4 % | 200 | 0,60 % - 0,85 % | 100 € |
| Linxea Vie | 1,30 % - 2 % | 600+ | 0,60 % | 100 € |
| Placement Direct Vie | 1,10 % - 2,90 % | 950+ | 0,60 % | 500 € |
| Boursorama Vie | 0,90 % - 1,43 % | 400+ | 0,75 % | 300 € |
Les frais d’entrée sont globalement supprimés sur ces contrats, favorisant ainsi la compétitivité face aux banques classiques qui imposent jusqu’à 5 % de frais de courtage. En matière de rendement, les fonds euros progressent lentement, mais la hausse notable des unités de compte permet de viser de meilleures performances. Pour aller plus loin, un guide très détaillé est consultable sur la plateforme dédiée à la comparaison des meilleures assurances-vie 2026, qui éclaire encore davantage sur les nouveaux acteurs du marché.
Spécificités des offres en ligne et des courtiers
Les courtiers comme Placement Direct ou Linxea s’orientent vers la transparence : pas de frais sur versement ni de frais d’arbitrage, gestion digitalisée et gamme de supports étoffée, dont des ETF, SCPI et OPCI. Cette approche séduit particulièrement les moins de 40 ans, impliqués dans la gestion active de leur patrimoine et soucieux de l’impact environnemental de leurs placements.
Évolution des critères de choix en 2026
L’énorme essor de l’assurance-vie résulte aussi de la fiscalité allégée, entrée en vigueur après 8 ans de détention d’un contrat. Fin 2026, l’encours global atteint plus de 2 115 milliards d’euros, preuve de la confiance des Français dans cet outil de préparation de la retraite ou de transmission. On observe également un engouement pour les avis d’utilisateurs, désormais valorisés dans le choix du contrat. Pour des retours récents, ce retour d’expérience client issu d’un acteur majeur du secteur offre un éclairage apprécié par les futurs souscripteurs.
Un focus sur le rendement des fonds euros et la gestion pilotée
La performance des fonds euros reste une priorité pour la majorité des épargnants. Malgré la baisse tendancielle des taux depuis une décennie, plusieurs contrats continuent à tirer leur épingle du jeu grâce à une gestion astucieuse des actifs sous-jacents. On distingue les fonds euros « classiques » des « fonds boostés » ou diversifiés, capables d’offrir autour de 3 % à 4 % net, sous réserve d’une allocation partielle en unités de compte.
- Exemple : Suravenir Opportunités (Fortuneo Vie) affiche en moyenne 2,9 % en 2025, contre 2,6 % pour la moyenne nationale, preuve que les meilleurs contrats se démarquent.
- En gestion pilotée, les robo-advisors (Yomoni, Nalo, Ramify) adaptent la répartition des actifs en fonction du profil de risque, automatisant les arbitrages pour maximiser les gains tout en limitant la volatilité.
- Les données montrent que le choix du mode de gestion influence directement le rendement obtenu par l’assuré.
Pour les contrats innovants, les options bonus sur les fonds euros deviennent un argument fort : une bonification de 1 % à 2 % sur le rendement en cas d’investissement significatif sur les UC est proposée par plusieurs assureurs, à l’image du fonds Netissima via Altaprofits ou du fonds Spirica chez Meilleurtaux Liberté Vie. Toutefois, cette manne n’est accessible qu’en acceptant une part plus marquée de risque.
Les investisseurs pressés ou novices s’orientent logiquement vers la gestion pilotée, qui permet de déléguer à des teams d’experts ou à des algorithmes tout en bénéficiant de performances étroitement suivies. En témoignent les rendements affichés en 2025 sur Yomoni Vie, allant de 2,5 % à plus de 11 % selon le profil choisi.
Unités de compte et diversification : la clé de la performance
La part des unités de compte a grimpé dans l’allocation globale, signe d’une évolution profonde du marché. Alors que les fonds en euros séduisent toujours pour la sécurité, les investisseurs les plus dynamiques recherchent désormais la performance à travers la diversité des supports (actions, SCPI, OPCI, ETF…). Linxea et Placement Direct, par exemple, se distinguent par une offre de plus de 600 à 1 200 unités de compte référencées, contre quelques dizaines chez les acteurs traditionnels.
La diversification permet non seulement de viser une meilleure croissance du capital à long terme, mais elle aide aussi à atténuer les fluctuations. Certains contrats imposent d’ailleurs désormais un minimum d’investissement en UC lors de la souscription (30 à 50 %) pour préserver l’équilibre financier du fonds euros et soutenir leur rendement. Malgré le risque inhérent à chaque UC (avec la possibilité de moins-value), le potentiel de collecte et d’innovation est tel que les épargnants sont nombreux à y consacrer une part croissante de leur épargne.
- Cas d’usage : Un investisseur prudent peut choisir un mix à 70 % en fonds euros et 30 % en SCPI ou ETF « World », de façon à allier stabilité et potentiel de croissance.
- À l’inverse, un profil dynamique – quadra souhaitant capitaliser sur la hausse des marchés actions – pourra monter à 60 % UC ou plus, privilégiant ainsi la performance à long terme malgré l’acception d’une volatilité supérieure.
La sécurité reste une question centrale. C’est pourquoi la gestion pilotée, alliée à une diversification optimale, séduit de plus en plus de détenteurs, qui profitent ainsi de portefeuilles réalloués en fonction du contexte économique, sans avoir à s’en charger eux-mêmes. De nombreux guides d’aide au choix, dont cette ressource spécialisée, vulgarisent les notions nécessaires pour réussir ses arbitrages et faire la différence sur son investissement.
Tableau des principaux supports UC des contrats leaders
| Contrat | Unités de compte | Types de supports | Frais gestion annuels |
|---|---|---|---|
| Placement Direct | 1011 UC | OPCVM, SCPI, OPCI, actions, ETF | 0,60 % |
| Linxea Vie | 730 UC | Actions, SCPI, OPCI, ETF | 0,60 % |
| Boursorama Vie | 410 UC | OPCVM, SCPI, actions | 0,75 % |
| Fortuneo Vie | 182 UC | OPCVM, SCPI, ETF | 0,75 % |
Pour conclure sur cette dimension, il est essentiel de rappeler qu’une diversification réussie, adaptée à ses objectifs et à son horizon d’épargne, demeure la voie royale vers la performance durable.
Frais, fiscalité et options de gestion des assurances-vie : le trio gagnant pour choisir
La question des frais suscite toujours de vifs débats, tant elle impacte directement le rendement assurance-vie. En 2026, l’accent est mis sur la simplicité tarifaire : plus de 80 % des nouveaux contrats en ligne affichent 0 € de frais d’entrée et de sortie, des frais de gestion réduits entre 0,60 % et 0,85 % (contre près de 1 % dans les banques historiques), et des frais d’arbitrage nuls. Simultanément, la fiscalité continue d’attirer les particuliers grâce à sa légèreté après 8 ans, avec un abattement sur les gains et des droits en succession bonifiés.
- Les nouveaux entrants, comme Ramify ou Green Got, accentuent l’innovation via des frais dégressifs selon l’encours ou le choix de supports responsables.
- En gestion pilotée, les frais demeurent un peu plus élevés (jusqu’à 1,5 %) mais donnent accès à une expertise qui se facture naturellement. Il s’agit souvent d’un coût justifié par la performance et la personnalisation du placement.
Les options de gestion varient : gestion libre (vous choisissez vous-même l’allocation), gestion pilotée (vous déléguez tout à un expert) ou gestion sous mandat profilée selon votre tolérance au risque. Cette flexibilité, rarement proposée en banque de réseau, s’adapte à la vie changeante de chaque épargnant. Notez que la qualité du service client et des outils digitaux devient un véritable critère de choix, particulièrement pour ceux qui souhaitent piloter leur contrat à distance et obtenir des réponses rapides.
Avant de souscrire, il est judicieux d’évaluer le montant du premier versement exigé (souvent entre 100 € et 1000 € selon l’intermédiaire), la nature des supports accessibles et la simplicité des démarches d’arbitrage ou de transfert, points essentiels à l’ère du tout digital.
Nos conseils pratiques pour bien choisir son assurance-vie en 2026
Pour sélectionner un contrat assurance-vie aligné avec vos attentes, il ne suffit plus de regarder le seul rendement annuel. Il convient de croiser une série de critères : typologie des supports, capacité d’arbitrage, cohérence du ticket d’entrée, historique des performances, accès à l’information, disponibilité d’un conseil personnalisé et bien sûr, pertinence de la fiscalité sur les plus-values.
- Évaluez précisément votre profil : débutant, prudent, dynamique, ou investisseur chevronné : vos besoins diffèrent en matière de gestion et de hiérarchie des objectifs (sécurité/préparation retraite/optimisation fiscale…).
- Prenez en compte le niveau d’accompagnement désiré. Certaines assurances vie intègrent désormais un suivi dédié (chat, téléphone, conseiller expert), tandis que d’autres misent uniquement sur des outils numériques intelligents.
- Pensez à arbitrer régulièrement entre fonds euros et UC, selon l’évolution de votre horizon d’épargne ou de la conjoncture, pour rester dans une dynamique d’optimisation.
- Suivez l’actualité et les classements pour repérer les nouveautés : certains acteurs comme ce guide des meilleurs placements mettent à jour leurs analyses en continu et fournissent des alertes sur les offres exceptionnelles du moment.
Autre tendance forte, l’engagement responsable: assurance-vie "verte" ou à thématique ESG, permettant de concilier rentabilité, diversification et contribution positive, séduit une frange croissante en quête de sens et de cohérence avec la transition écologique.
Checklist à suivre avant de souscrire
- Analysez la structure complète des frais (entrée, gestion, arbitrage, UC…)
- Demandez des simulations de rendements passés et des projections sur différentes allocations
- Consultez plusieurs avis clients récents pour jauger la réactivité du service
- Vérifiez l’accessibilité et les fonctionnalités de l’espace client en ligne
- Testez la transparence : disponibilité des documents réglementaires, clarté des termes
Le fil conducteur de votre décision ? Prendre le temps de la comparaison, ajuster votre contrat à mesure que vos projets évoluent et ne jamais sous-estimer le potentiel d’innovation des acteurs 100 % en ligne. Une démarche proactive paie toujours à long terme lorsque l’on parle d’épargne et de sécurisation de son patrimoine.
Quels critères essentiels retenir pour comparer deux contrats d'assurance-vie ?
Outre le rendement des fonds euros, il faut examiner les frais (gestion, versement, arbitrage), la diversité des unités de compte, la qualité de gestion pilotée et l'ergonomie de l’espace client. Pensez également à l’historique des performances sur 3 à 5 ans et à la qualité du service client avant de choisir.
Pourquoi privilégier une assurance-vie en ligne plutôt qu'une banque traditionnelle ?
Les enseignes en ligne proposent généralement des frais bien plus bas, une gamme plus riche de supports UC, des bonus sur les fonds euros et une gestion 100 % digitale simplifiée. Les banques traditionnelles restent pertinentes pour ceux qui veulent un accompagnement physique régulier.
Peut-on sécuriser totalement son contrat d’assurance-vie ?
Oui : les contrats proposant encore 100 % de fonds euros permettent de garantir le capital sans risque, mais la plupart des assureurs imposent aujourd’hui une part minimale d’unités de compte pour profiter des meilleurs rendements. L’arbitrage reste possible après la souscription pour renforcer la part sécurisée.
À quelle fiscalité est-on soumis dans une assurance-vie après 8 ans ?
Après 8 ans, chaque épargnant profite d'un abattement sur les gains (4 600 € par an pour une personne seule) et d’une fiscalité allégée sur les rachats (12,8 % ou option IR). En cas de succession, la fiscalité reste des plus attractives.
Comment profiter du meilleur rendement avec une assurance-vie en 2026 ?
Diversifiez votre épargne en combinant fonds euros performants et unités de compte variées, ajustez régulièrement la répartition selon votre profil et privilégiez les contrats sans frais d’entrée. L’accès à des fonds euros boostés par un investissement en UC est une stratégie gagnante pour maximiser la performance tout en contrôlant les risques.