Sommaire de la fiche
- Structure du numéro de TVA intracommunautaire et rôle du SIREN
- Calcul et conversion SIREN en numéro de TVA intracommunautaire
- Vérification et validité du numéro de TVA intracommunautaire
- Utilisation concrète et indispensable du numéro de TVA intracommunautaire pour les entreprises françaises
- Cas particuliers et pièges à éviter lors de la conversion ou de l’identification
En 2026, chaque entreprise qui commerce au sein de l’Union européenne se doit de fournir un numéro de TVA intracommunautaire. Ce sésame administratif est indispensable lors de transactions transfrontalières. Pourtant, la recherche ou la vérification d’un numéro de TVA à partir d’un simple SIREN demeure un parcours semé d’obstacles pour bon nombre d’entreprises françaises. Clarté réglementaire fluctuante, outils de conversion, erreurs de saisie ou statuts fiscaux particuliers… Quelles sont les méthodes fiables à disposition pour transformer un numéro SIREN en numéro de TVA valide aux yeux des autorités et de ses partenaires ? Focus sur une démarche technique, mais incontournable, à la croisée du droit, de l’entreprise et du numérique.
- Le numéro de TVA intracommunautaire est obligatoire pour toute entreprise française réalisant des échanges commerciaux européens.
- La structure du numéro repose sur le SIREN de l’entreprise et une clé spécifique attribuée par l’administration fiscale.
- Des outils gratuits permettent de réaliser la conversion SIREN en TVA, mais seule une vérification officielle via la base de données VIES garantit la validité.
- La distinction entre SIREN, SIRET et numéro de TVA est essentielle pour éviter toute erreur administrative.
- Certains régimes dérogatoires exemptent d’obtenir un numéro de TVA intracommunautaire.
- Le recours à un service public TVA ou à un expert-comptable s’avère déterminant pour sécuriser ces démarches.
Structure du numéro de TVA intracommunautaire et rôle du SIREN
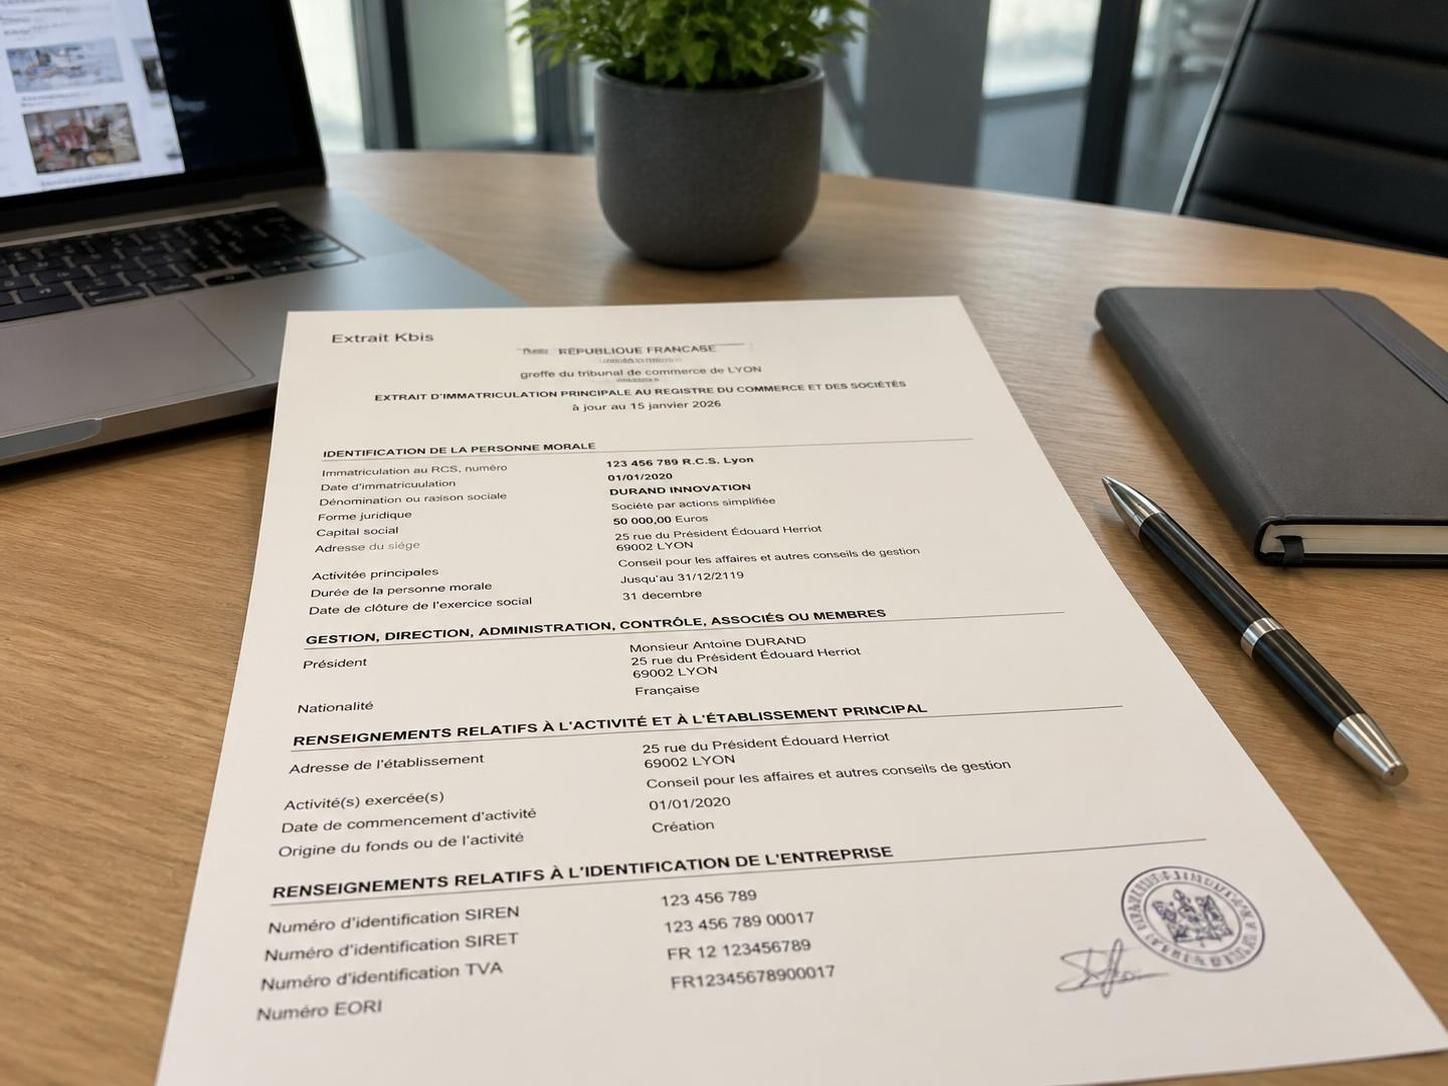
Toute entreprise française assujettie à la TVA obtient lors de sa création un identifiant propre : le SIREN, constitué de neuf chiffres. Ce code sert de fondement à la plupart des démarches administratives, mais surtout, il est le point de départ pour la génération du numéro de TVA intracommunautaire. Ce dernier arbore une structure précise en France : il débute par le préfixe « FR », suivi d’une clé de contrôle de deux caractères (lettres ou chiffres), puis du numéro SIREN.
Par exemple, un numéro de TVA typique prendra la forme FR40 123456824. L’importance du SIREN est donc capitale : il ne s’agit pas seulement d’un indice d’immatriculation INSEE, mais également du socle autour duquel gravite l’identification fiscale de l’entreprise à l’échelle européenne. C’est cette architecture qui permet aux administrations, mais aussi aux partenaires commerciaux européens et aux plateformes de vérification TVA intracommunautaire, de s’assurer de l’identité et de la légitimité d’une entreprise française sur le marché unique.
Dans une démarche de clarté, il est essentiel de distinguer SIREN, SIRET et numéro de TVA. Le SIREN (9 chiffres) identifie l’entreprise elle-même. Le SIRET (14 chiffres) ajoute au SIREN un code établissement appelé NIC pour individualiser chaque site ou antenne. Quant au numéro de TVA intracommunautaire, il recoupe ces données tout en ajoutant un biais de contrôle, la clé, pour garantir la cohérence et l’unicité de l’identificateur.
| Identifiant | Longueur | Délivré par | Rôle |
|---|---|---|---|
| SIREN | 9 chiffres | INSEE | Identifie l'entreprise (personne morale ou physique) |
| SIRET | 14 chiffres | INSEE | Identifie un établissement (SIREN + NIC de 5 chiffres) |
| Numéro TVA Intra | 13 caractères | DGFiP | Identifie l'entreprise pour les échanges intracommunautaires |
C’est ce mécanisme de correspondance qui permet aux services publics TVA et aux outils de conversion automatisés, d’effectuer rapidement la jonction entre une immatriculation nationale et une présence reconnue sur le plan européen. Mais attention, la construction structurelle du numéro n’est qu’une première étape : la vérification de validité du numéro de TVA, via des bases de données telles que VIES, reste indispensable pour garantir officiellement l’existence et l’activité de l’entreprise concernée.
Calcul et conversion SIREN en numéro de TVA intracommunautaire
La transformation d’un SIREN en numéro de TVA intracommunautaire suit une formule mathématique stricte, selon la législation française. Cette règle assure l’unicité et la cohérence des identifiants, tout en facilitant les vérifications automatiques et manuelles dans la sphère européenne.
Le calcul officiel de la clé TVA s’exprime ainsi : clé = (12 + 3 × (SIREN modulo 97)) modulo 97. Appliquons ce système à un cas fictif : pour un SIREN valant 992950444, la division euclidienne donne 50. En multipliant par 3, puis ajoutant 12, on obtient 162. Enfin, le dernier passage au modulo 97 livre la clé finale : 65. Le numéro de TVA intracommunautaire correspondant sera donc FR65992950444. Cette méthode, utilisée aussi bien à la main que par les calculateurs en ligne, garantit l’intégrité du résultat lorsque le SIREN d’origine est correct.
Néanmoins, des écueils subsistent. Tous les numéros de TVA intracommunautaire générés mathématiquement ne sont pas valides aux yeux de l’administration. Si l’entreprise n’est pas assujettie à la TVA (franchise de base, activité radiée, ou non attribution), le numéro de TVA, bien que cohérent sur le plan formel, sera refusé lors des vérifications par VIES ou par le service public TVA. De plus, certaines entreprises, notamment monégasques, peuvent présenter une clé alphanumérique, échappant à l’algorithme courant.
Calculer un numéro de TVA à partir d’un SIRET est aussi envisageable : il suffit d’extraire les neuf premiers chiffres (le SIREN) du SIRET à 14 chiffres, puis d’appliquer l’algorithme de conversion. Les cinq derniers chiffres, le NIC, n’interviennent jamais dans la génération du numéro de TVA intra.
Exemples pratiques de conversion
Un commerçant local désire vérifier la validité de son numéro pour une transaction avec un partenaire allemand. Il saisit son SIREN dans un outil officiel, obtient un numéro de TVA au format demandé, mais découvre, grâce à VIES, que ses droits à la TVA ont été suspendus. À l’inverse, une société récemment créée retrouve instantanément sa reconnaissance européenne après l’activation par le service public TVA et la mise à jour de la base de données.
Ces exemples rappellent l’importance de l’exactitude lors de chaque étape : une simple faute de frappe dans un SIREN, une clé lue de travers, et toute la chaîne de facturation peut être remise en cause, parfois avec des conséquences contractuelles lourdes.
- Utilisation de calculateurs en ligne spécialisés
- Consultation directe auprès de la DGFiP ou du SIE
- Vérification systématique grâce au système VIES
- Recours à l’expertise d’un cabinet comptable en cas d’ambiguïté
Vérification et validité du numéro de TVA intracommunautaire
La simple conversion d’un SIREN en numéro de TVA intracommunautaire ne garantit en rien la validité opérationnelle du résultat. C’est ici que les outils de vérification TVA intracommunautaire prennent tout leur sens. Le système européen VIES (VAT Information Exchange System) concentre l’ensemble des numéros attribués et activés dans l’Union européenne, offrant aux entreprises, experts-comptables et administrations un canal de confirmation immédiat.
Seule une base de données TVA centralisée et actualisée permet d’éviter les pièges courants liés aux statuts particuliers : entreprises radiées, bénéficiaires d’un régime fiscal dérogatoire, ou identifiants désactivés. Même si le format du numéro paraît conforme, une vérification VIES est une étape obligatoire avant tout échange international réel. En France, de plus en plus de services publics TVA ouvrent l’accès à leurs bases, automatisant la validation de masse pour les grandes sociétés ou à la demande pour les TPE et commerçants solo.
Cette étape répond à une exigence légale. Tout manquement peut exposer l’entreprise à des litiges, à un refus de déduction ou à l’invalidation de la facturation. Côté pratique, il suffit aujourd’hui de saisir le numéro de TVA intracommunautaire sur la plateforme VIES ou sur un calculateur officiel pour être fixé sur la validité. Pour les flux intensifs, il est même possible d’importer des listes entières de SIREN ou de SIRET, et d’obtenir un rapport détaillé mentionnant le statut de chaque identifiant. Ceci s’avère stratégique pour les directions financières gérant des portefeuilles multiples de partenaires.
Outre la vérification informatique, il existe un fort enjeu de formation et d’information permanente pour les équipes de gestion, car la réglementation évolue et la vigilance reste de mise pour garantir la légalité de chaque opération commerciale internationale.
Statuts particuliers et situations à risque
Plusieurs cas de figure méritent une vigilance accrue. Les microentreprises en franchise de base n’ont pas de numéro de TVA, même si leur SIREN existe. Les entreprises radiées ou dont la TVA a été désactivée conservent leur SIREN mais perdent toute légitimité européenne. Enfin, une clé alphanumérique indique le plus souvent un cas particulier nécessitant une vérification via le canal officiel.
Utilisation concrète et indispensable du numéro de TVA intracommunautaire pour les entreprises françaises
Pour les entreprises françaises, le numéro de TVA intracommunautaire est bien plus qu’un simple code technique. Dès l’instant où une société intervient dans des opérations transfrontalières, ce numéro devient le garant de la conformité de l’ensemble des démarches fiscales et douanières. Il est exigé lors de la facturation entre sociétés des différents États membres de l’UE, conditionne la déclaration en ligne de la TVA, et permet d’obtenir le remboursement rapide de cette taxe par le service public TVA.
L’absence de numéro de TVA ou l’utilisation d’un identifiant erroné ou inactif peut entraîner des sanctions administratives, des amendes ou un blocage des échanges. Cela peut également porter préjudice à la réputation de l’entreprise auprès de ses partenaires, notamment dans les filières d’import-export sous forte pression réglementaire.
La gestion rigoureuse du cycle de vie du numéro de TVA passe par une identification claire : chaque nouveau contrat, chaque fournisseur ou client européen doit être accompagné d’une vérification TVA intracommunautaire en bonne et due forme. Les outils en ligne et les solutions de gestion intégrée permettent désormais de sécuriser l’ensemble du processus, garantissant ainsi une transparence de tous les instants, alignée sur les meilleures pratiques européennes de 2026.
- Obligation de mention sur toutes les factures
- Facilitation du suivi douanier et administratif
- Rôle clé dans l’accélération des remboursements de TVA
- Nécessité de vérification régulière lors de changements de statut d’entreprise
Ce panorama montre, à l’ère de la digitalisation de l’entreprise, que la maîtrise et la veille sur la validité de son numéro de TVA intracommunautaire sont devenues des priorités stratégiques pour toute organisation française active à l’international. Les services publics TVA jouent ici un rôle d’appui et d’accompagnement, précieux pour se prémunir contre tout risque de blocage administratif.
Cas particuliers et pièges à éviter lors de la conversion ou de l’identification
La conversion SIREN en TVA se heurte parfois aux subtilités du droit fiscal français et européen. Les entreprises évoluant sous le régime de la franchise en base de TVA, ou dites PBRD, ne sont pas censées utiliser ou communiquer de numéro de TVA intracommunautaire tant qu’elles n’ont pas dépassé un certain seuil d’activité. Si le montant total des acquisitions intracommunautaires reste sous les 10.000 euros par an, aucun numéro n’est attribué automatiquement. En cas de choix délibéré de renoncer à la franchise pour opter au régime général, la démarche passe obligatoirement par la demande d’immatriculation auprès du service public TVA.
Autre cas classique : les entreprises ayant cessé leur activité. Le SIREN demeure, mais le numéro de TVA est désactivé dans la base de données TVA nationale et dans le système VIES. Conséquence : toute tentative de calcul produira un numéro structurellement correct, mais qui sera signalé comme invalide lors d’une vérification officielle. Les situations de déménagement ou de changement d’établissement impliquent également des requalifications possibles des identifiants, mais le SIREN lui, reste inchangé, garantissant la traçabilité administrative de l’entité.
Enfin, lorsque la clé de contrôle du numéro de TVA affiche des lettres (cas rarissime en France, mais possible pour les sociétés monégasques), l’algorithme standard ne s’applique plus. Seule une requête directe auprès des autorités fiscales ou du système VIES permet alors de lever toute ambiguïté.
Côté bonnes pratiques, la consultation systématique de la base VIES, l’appel à son expert-comptable lors de toute évolution juridique, et la vérification sur les outils officiels du service public TVA demeurent les meilleurs réflexes pour éviter toute déconvenue administrative ou commerciale, même lorsqu’un calculateur gratuit donne un résultat apparemment valide.
Peut-on utiliser le numéro SIRET pour trouver le numéro de TVA intracommunautaire ?
Le SIRET contient le SIREN dans ses neuf premiers chiffres. Il suffit d’extraire ces chiffres et d’appliquer la formule de calcul officielle de la TVA intracommunautaire. Le NIC, correspondant aux cinq derniers chiffres du SIRET, n’interfère jamais dans cette conversion.
Pourquoi la vérification VIES est-elle indispensable même après le calcul du numéro de TVA ?
Le calcul donne un numéro au format officiel, mais seul le système VIES confirme que l’entreprise dispose bien d’une immatriculation fiscale active et reconnue pour les échanges intracommunautaires. Cela permet d’éviter toute fraude, erreur ou usage d’un numéro désactivé.
Quelle sanction si une entreprise utilise un numéro de TVA intracommunautaire invalide ?
Si une entreprise utilise un numéro de TVA intracommunautaire non valide, elle s’expose à des redressements fiscaux, des pénalités, voire la nullité de ses transactions intracommunautaires. Un contrôle rigoureux est obligatoire pour tous les échanges concernés.
Tous les auto-entrepreneurs ont-ils un numéro de TVA intracommunautaire ?
Non, seuls ceux qui dépassent certains seuils de chiffre d’affaires ou qui renoncent à la franchise en base de TVA peuvent demander un numéro de TVA intracommunautaire. En dessous de ces seuils, l’identifiant n’est pas attribué, même si le SIREN existe.
Quels documents doivent impérativement comporter le numéro de TVA intracommunautaire ?
Toute facture destinée à un client ou fournisseur membre de l’Union européenne, ainsi que les déclarations d’échange de biens, doivent obligatoirement comporter le numéro de TVA intracommunautaire de l’émetteur et du destinataire.